Argent
Paiements électroniques : Place au modèle multi-acquéreur
Depuis le 1er février, 55.000 contrats ont été transférés aux sept acquéreurs du CMI. La répartition a été réalisée en fonction du RIB de domiciliation du commerçant. 70% du volume du marché sont accaparés par Attijari Payment, Damane Cash et M2T.

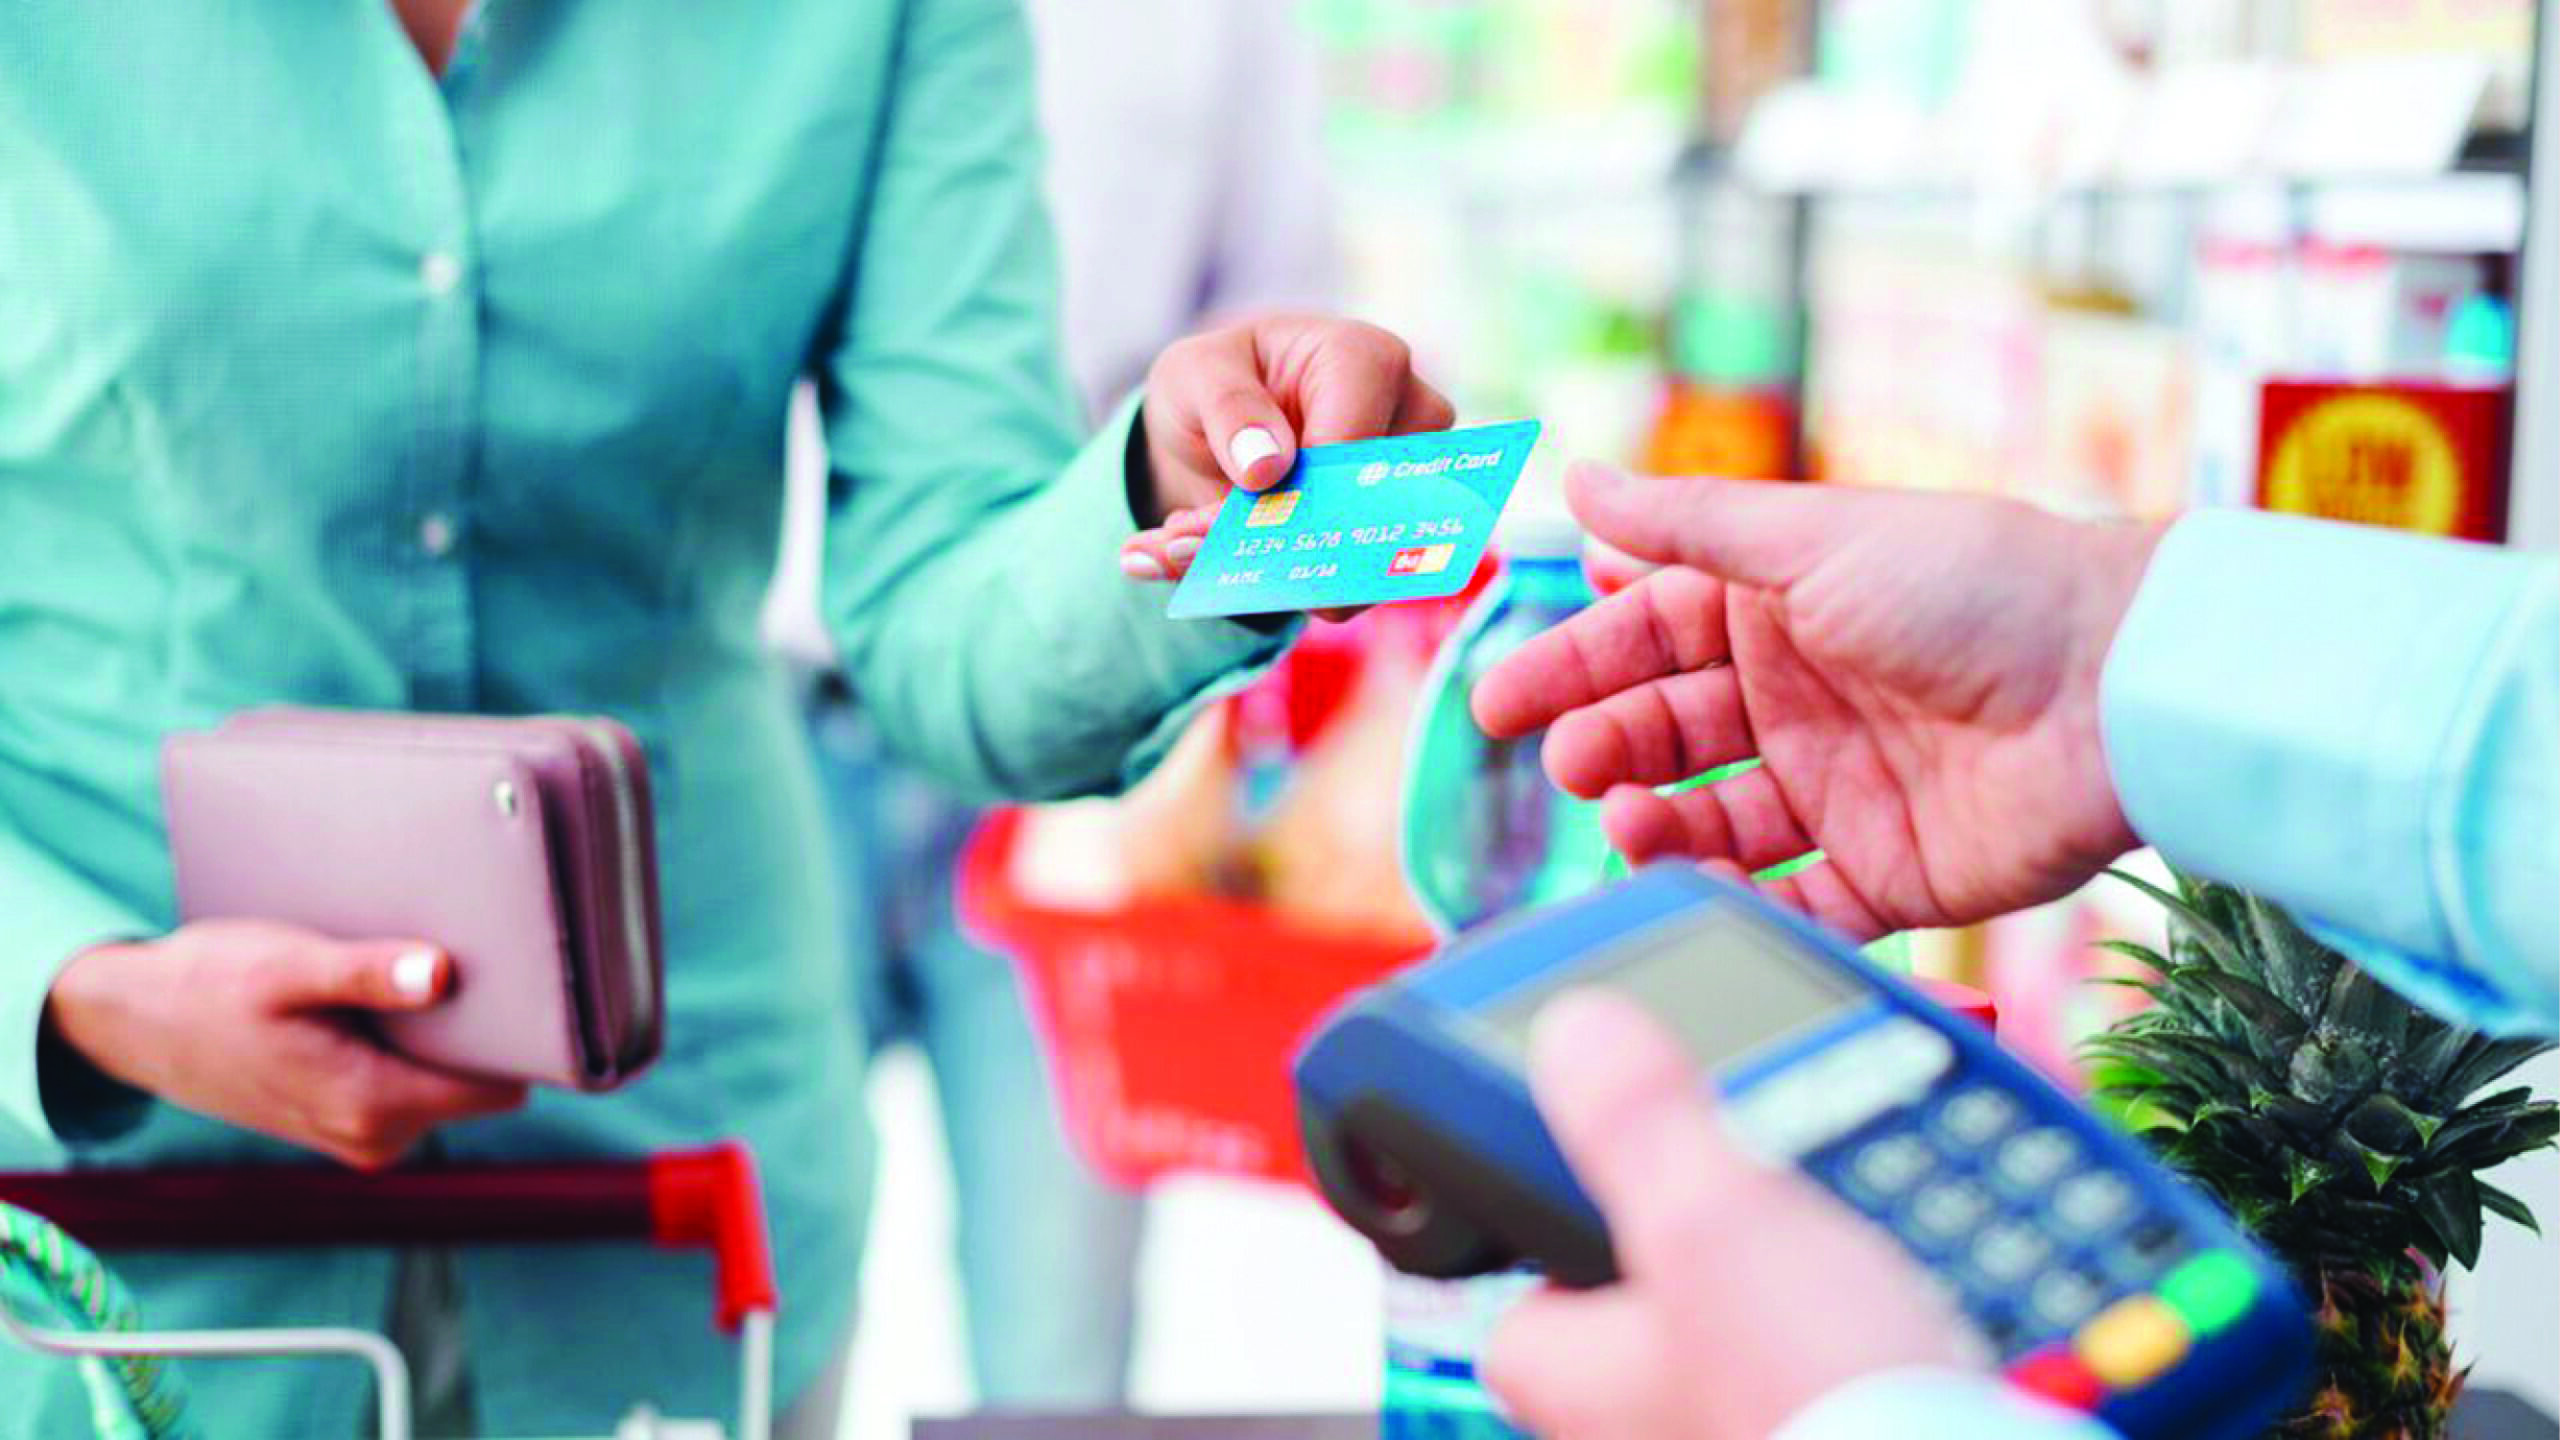
Le 31 janvier, le CMI a finalisé le transfert de son activité relative à l’acquisition des paiements par carte. L’ensemble des contrats d’affiliation des commerçants au terminal de paiement électronique (TPE) et au paiement en ligne ont ainsi été cédés aux nouveaux acquéreurs monétiques, tous des établissements de paiement, filiales de banques actionnaires du CMI, au nombre de sept.
En fait, le tour de table des actionnaires compte huit banques. Toutefois, la BMCI a fait le choix de ne pas lancer une activité d’acquisition monétique.
Il est vrai que le Conseil de la concurrence avait fixé le 1er novembre 2025 comme date butoir pour le basculement définitif vers le modèle multi-acquéreur.
Mais, avec l’organisation de la CAN et pour éviter toute éventuelle perturbation des paiements électroniques, l’institution a été sollicitée pour reporter ce transfert complet et a répondu favorablement à la demande d’un délai supplémentaire en fixant la nouvelle deadline au plus tard à la fin du mois de janvier.
Le marché des paiements électroniques est donc, depuis le 1er février 2026, entré dans une nouvelle ère avec comme leitmotiv une redistribution des cartes.
Après plus de 20 années de position dominante, le CMI n’est plus acquéreur et le marché est réparti entre ces sept acquéreurs, en plus de trois autres acquéreurs indépendants, qui opéraient directement sur le marché aux côtés du CMI, dont Naps, Barid Cash et VPS (Vantage Payment Systems).
Cash Plus devrait bientôt rejoindre la course. Ainsi, depuis le 1er février, les tickets générés par les TPE, lors des paiements par carte, n’affichent plus, en en-tête, le nom du CMI, mais plutôt celui de l’un des sept établissements de paiement (Attijari Payement, M2T, Damane Cash, Lana Cash, Al Filahi Cash, Saham Paiements et CDM Pay).
Seuls les plus avertis l’auront remarqué, puisque ce transfert, avec tout ce qu’il nécessite comme exigences techniques et technologiques, s’est fait dans les règles de l’art, sans déstabiliser la marche normale des transactions.
55.000 contrats transférés
C’est tout de même un stock de près de 55.000 contrats qui a été transféré. En fait, le CMI a engagé une banque d’affaires, West Capital Partners, pour valoriser cette activité d’acquisition, en vue d’identifier la valeur de chaque client et de son portefeuille et, donc, du prix de cession aux acquéreurs.
Bien que le montant n’ait pas été divulgué officiellement, l’on évoque auprès des acquéreurs une valorisation supérieure à 500 millions de dirhams. Cela dit, en se référant aux bilans du CMI, on se retrouverait avec une valorisation de l’ordre de 600 millions de dirhams.
Mais avant tout transfert, le CMI a adressé un courrier par lettre recommandée avec accusé de réception, doublé d’un email, informant les commerçants du transfert de leur contrat vers l’un des établissements de paiement. La répartition ne s’est pas faite à la criée, par hasard ou à la demande de l’un des établissements de paiement.
Après plusieurs mois de négociation entre le CMI et les banques actionnaires, le critère retenu est celui du RIB de domiciliation du commerçant. Si par exemple le compte d’une société est domicilié chez Attijariwafa bank, l’acquéreur sera alors Attijari Payment.
Le cas de clients multibancaires s’est posé avec acuité lors de la répartition. Le CMI et ses partenaires ont jugé bon de transférer l’activité vers l’établissement de paiement, filiale de la banque domiciliataire qui concentre la plus grande part des transactions.
Sauf que lors de cette répartition, des exceptions ont été faites. D’abord, le CMI a gardé 1.000 commerçants qu’il a transférés à Naps en guise de compensation du différend entre les deux parties en plus de l’indemnité initiale de 15 millions de dirhams. Ensuite, des dérogations ont été accordées pour certains clients.
En fait, le CMI a accordé aux commerçants de taille très importante la possibilité d’opter eux-mêmes pour l’acquéreur monétique de leur choix. Là, l’allusion est faite surtout au secteur de la grande distribution et aux distributeurs de produits pétroliers. À titre d’exemple, BIM a opté pour M2T, Carrefour pour Damane Cash et Marjane pour Attijari Payment.
Cependant, le commerçant a toute latitude d’opter pour l’établissement de paiement de son choix, autre que celui qui lui a été désigné de fait par le CMI. Non seulement cela, rien n’empêchait le client de changer carrément d’opérateur héritier du CMI et de se diriger vers les vétérans (Naps, VPS ou Barid Cash).
Aucun coût supplémentaire
Actuellement, le marché est réparti entre ces sept établissements de paiement précités et les trois indépendants. Toujours est-il, plus de 70% du volume est accaparé par les acquéreurs filiales de grandes banques: Attijari Payment, Damane Cash et M2T.
Malgré toute la fluidité dans laquelle s’est déroulée cette opération, de légères perturbations ont été constatées, non pour les clients transférés vers les sept opérateurs filiales des banques partenaires du CMI, mais au niveau des 1.000 commerçants qui ont été cédés gracieusement à Naps.
Et pour cause, si la migration s’est réalisée sans coût supplémentaire pour les opérateurs héritiers du CMI, elle en a nécessité un pour le concurrent Naps, dans le sens où le commerçant devait verser le coût de l’appareil, de son installation et tout ce qui s’ensuivait…
Des complications sont toujours constatées auprès de certains de ces commerçants, que le CMI et Naps s’activent à résoudre conjointement.
Quid du coût appliqué au commerçant? Aucun changement appliqué.
D’ailleurs, l’accord entre le CMI et les repreneurs prévoit la garantie des acquis des commerçants, tant en matière de commission ou au niveau des autres coûts, comme le loyer du TPE, l’entretien, la maintenance…
Rappelons que Bank Al-Maghrib avait pris la décision en octobre 2024 de fixer un seuil maximal à la commission d’interchange domestique à 0,65% du montant des transactions par carte bancaire au Maroc.
Ce qui avait permis à près de 30.000 commerçants de bénéficier d’une baisse des frais et de contribuer, un tant soit peu, au développement du e-commerce, parce qu’il faut le dire, le niveau exorbitant des commissions empêchait le déploiement du commerce électronique… Et encore ! Des efforts restent à fournir.
Un directeur d’un établissement de paiement nous a confié: «Le plafonnement des frais d’interchange est une première étape de la régulation du secteur du e-commerce. La seconde, actuellement en cours, est d’instaurer une grille de commission d’interchange en fonction des secteurs d’activité».
Et d’ajouter : «Pour encourager les commerces de proximité au nombre d’un million environ à adopter ce mode de paiement, il leur serait appliqué le taux d’interchange le plus faible. Ils seront suivis par les services e-gov, puis les autres activités qui sont toujours en cours de catégorisation».
C’est dans ce cadre aussi que la Banque africaine de développement a accordé un don de 510.000 dollars au profit du Fonds de développement de l’acceptation des paiements électroniques mis en place par Bank Al-Maghrib, en vue d’encourager l’adoption des paiements électroniques par les commerçants.
En tout cas, l’écosystème des acquéreurs monétiques marocains a l’ambition de faire passer les transactions de 105 milliards de dirhams en 2025 à plus de 200, voire 300 milliards de dirhams à l’horizon 2030.
CMI : D’acquéreur à processeur monétique
Le CMI continuera à exister et à exercer toutes les activités qui lui sont allouées de par son statut, mis à part celle liée à l’acceptation. Sa mission désormais est relative alors au processing monétique en faveur des nouveaux opérateurs ou de tout nouvel entrant dans ce marché.
Il s’agit, entre autres, de l’installation des TPE jusqu’au traitement des réclamations, en passant par le SAV, la maintenance, la fourniture de consommables, le traitement des opérations de lutte contre la fraude…
Dorénavant, il concentre ses efforts sur l’élargissement des services innovants mis à la disposition des acquéreurs et de leurs commerçants, ainsi que l’accompagnement renforcé des commerçants pour favoriser leur adoption et améliorer leur expérience.