Pouvoirs
Abdellatif Ouahbi : «Le droit doit accompagner le mouvement de la société»
La question des chèques sans provision est devenue un véritable enjeu économique, social et même humain, touchant aussi bien les entreprises que les citoyens. La réforme du Code du commerce, portée par le ministre de la Justice, vise à restaurer la confiance dans cet instrument de paiement.

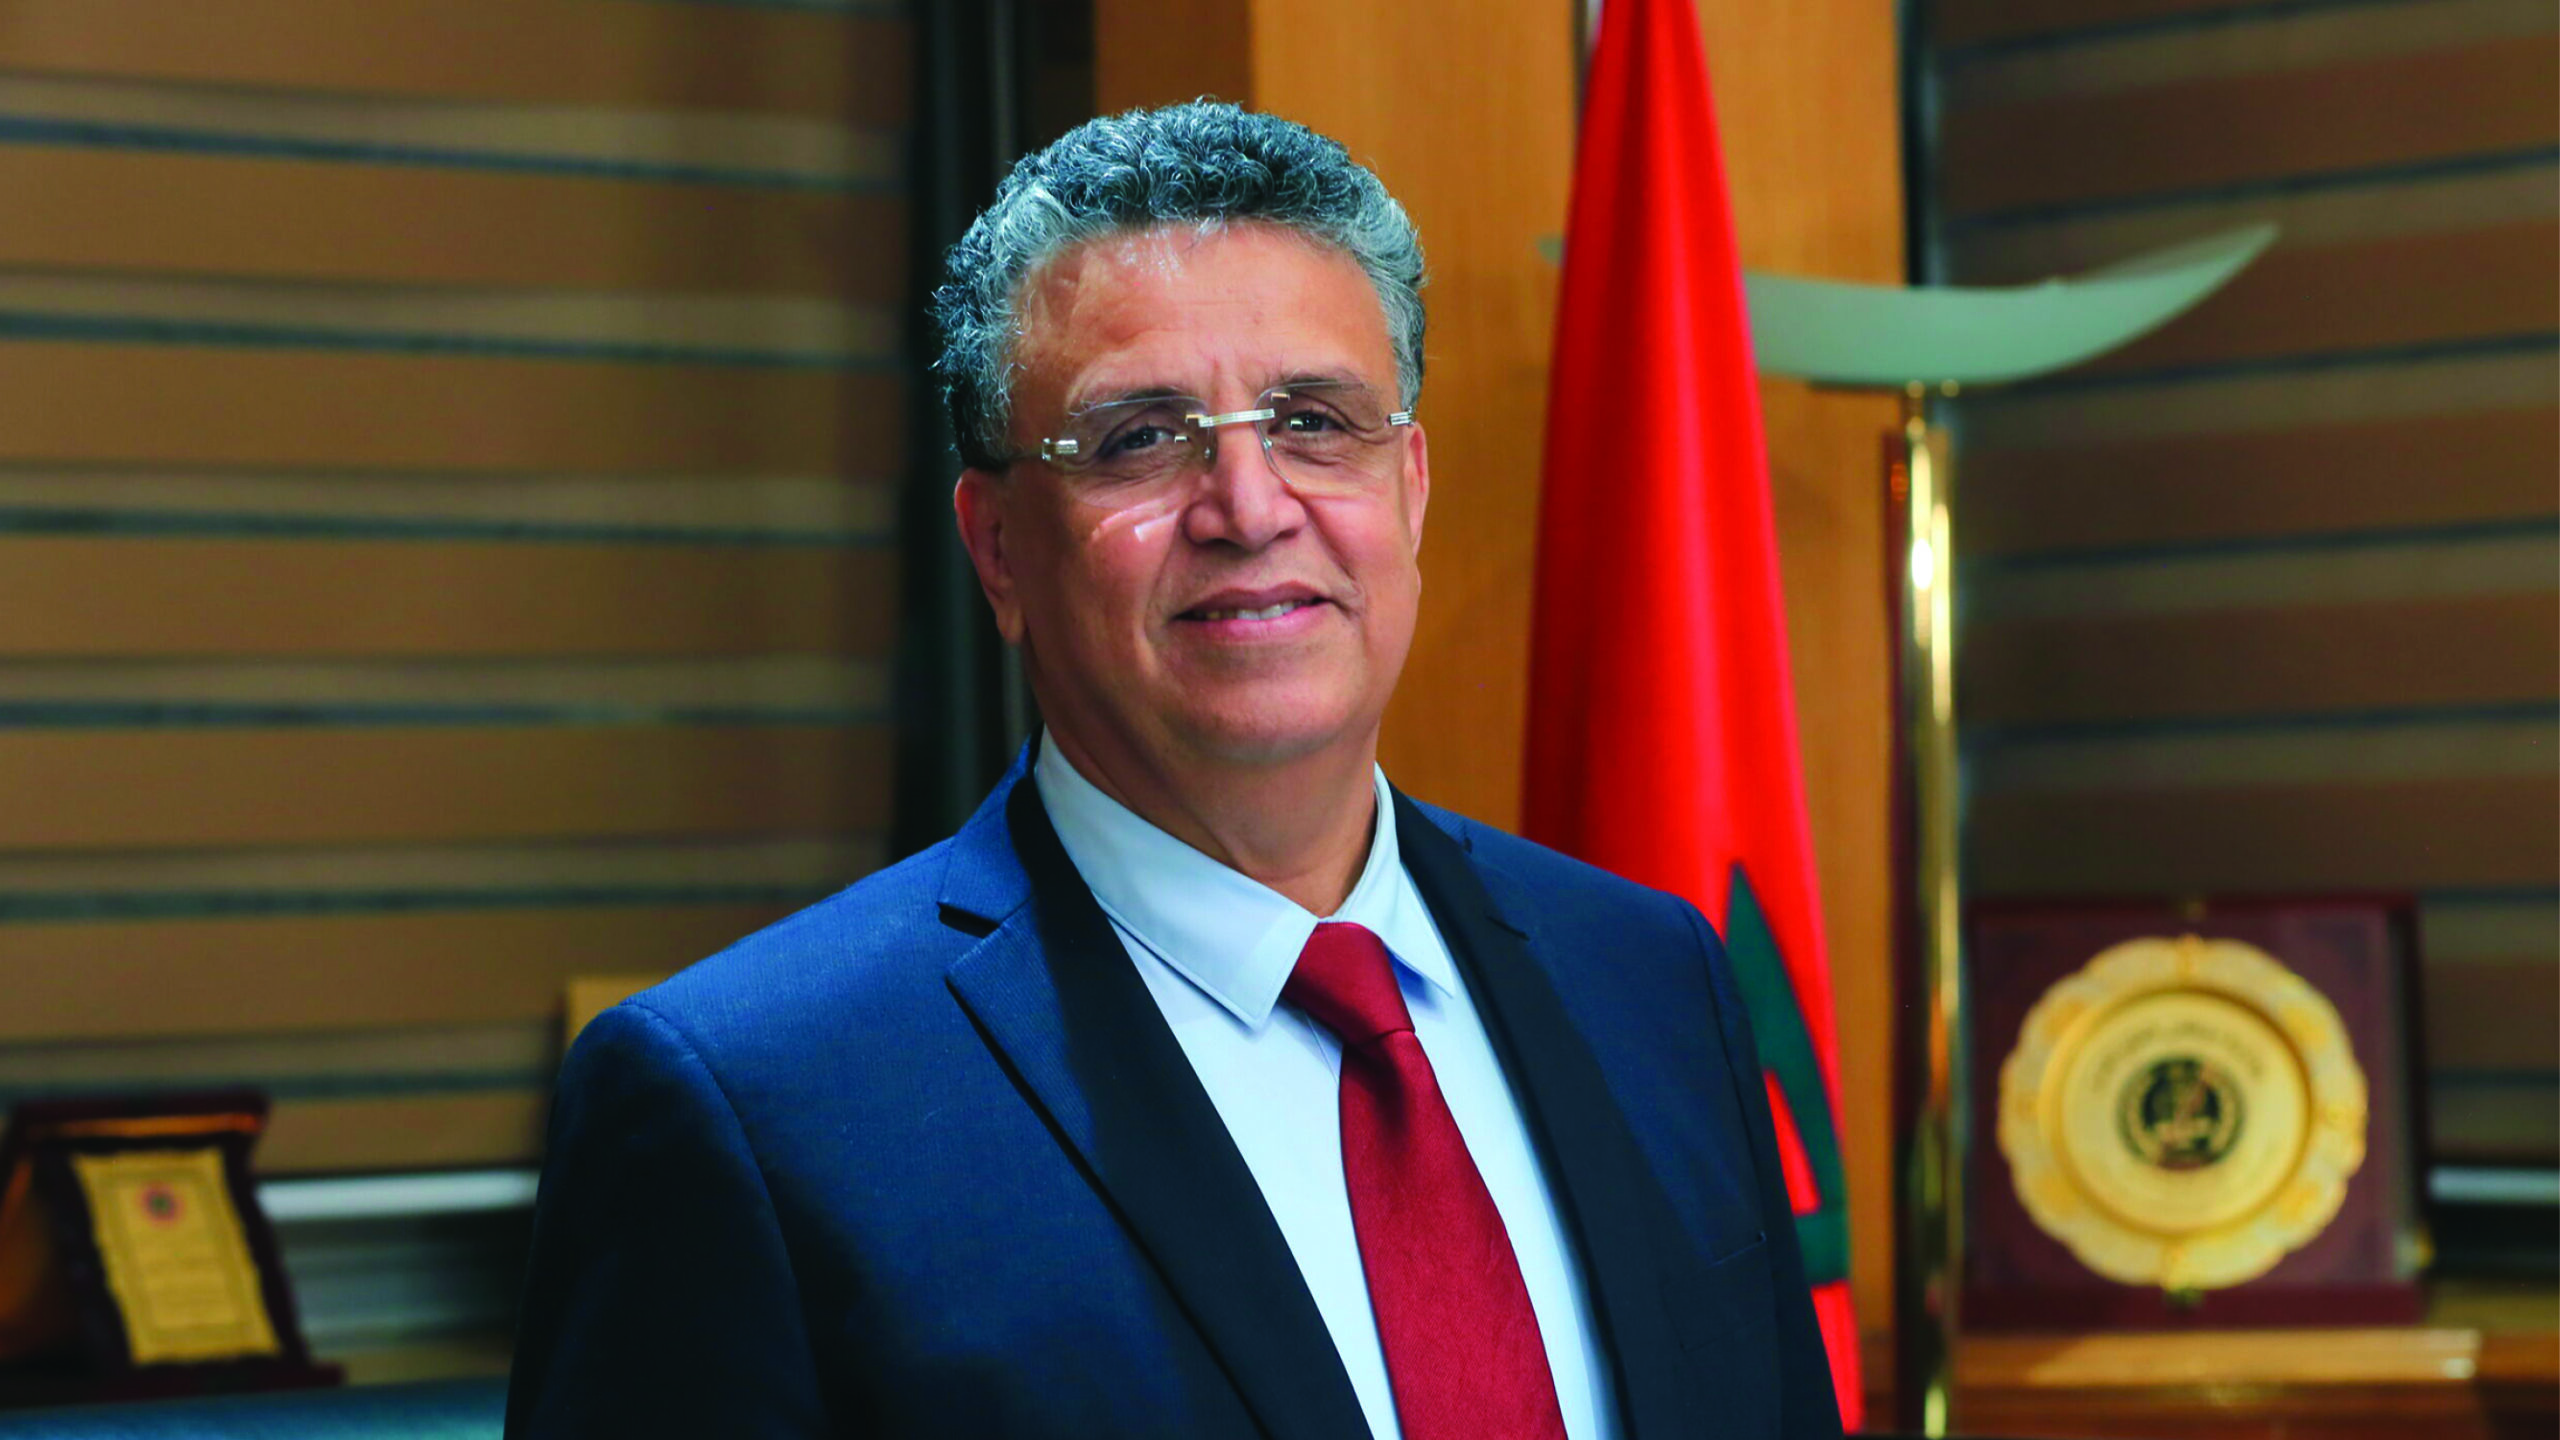
Adopté récemment par la Chambre des représentants, le projet de loi 71-24 relatif au Code du commerce marque une étape majeure dans la modernisation du droit des affaires au Maroc. Au cœur de cette réforme portée par le ministre de la Justice, Abdellatif Ouahbi, figure la question sensible des chèques sans provision.
L’ambition affichée est claire : restaurer la confiance dans le chèque en tant qu’instrument de paiement, tout en mettant fin à une approche exclusivement punitive qui a longtemps encombré les tribunaux et fragilisé des milliers de citoyens et d’entreprises.
Le nouveau dispositif introduit une philosophie fondée sur l’équilibre entre fermeté et souplesse, en privilégiant la régularisation et le règlement amiable des différends.
Au-delà du chèque, la réforme s’inscrit dans une stratégie plus large de modernisation des moyens de paiement, de réduction de la dépendance au cash et de renforcement de la transparence financière.
Présentée comme un choix politique assumé, elle vise à améliorer le climat des affaires, sécuriser les transactions et consolider la crédibilité du système judiciaire et économique national. Explications du ministre de la Justice.
La Chambre des représentants a adopté récemment le projet de loi 71-24 relatif au Code du commerce. Pourquoi ce nouveau dispositif intervient-il aujourd’hui ?
Cette réforme répond à une réalité économique et sociale qui a profondément évolué. Le droit doit accompagner le mouvement de la société et non le freiner. Depuis plusieurs années, la question des chèques sans provision est devenue un véritable enjeu économique, social et même humain, touchant aussi bien les entreprises que les citoyens.
Sa Majesté le Roi Mohammed VI n’a cessé de rappeler que la Justice doit être au service du citoyen et du développement. C’est dans cet esprit que nous avons porté cette réforme : adapter notre cadre juridique aux transformations de l’économie nationale, préserver la crédibilité des transactions commerciales et introduire davantage d’équilibre et d’efficacité dans le traitement de ces situations. Il ne s’agit pas d’un simple ajustement technique, mais d’un choix politique assumé : moderniser le droit des affaires et consolider la confiance dans l’économie nationale.
Qu’apporte cette nouvelle loi et quels en sont les objectifs escomptés ?
Cette loi apporte une réponse claire à une problématique ancienne : comment préserver la valeur du chèque tout en évitant que des situations économiques difficiles ne se transforment systématiquement en drames judiciaires. Nous avons opté pour une approche équilibrée et responsable.
Le texte maintient le caractère contraignant du chèque pour protéger la confiance dans les transactions, mais introduit des mécanismes de régularisation plus souples, plus rapides et plus efficaces.
Les objectifs sont multiples: renforcer la sécurité juridique, améliorer le climat des affaires, encourager la transparence financière, réduire le recours excessif au contentieux pénal et favoriser la régularisation volontaire.
C’est un message fort adressé aux investisseurs et aux acteurs économiques : le Maroc modernise son droit, sécurise ses transactions et construit un environnement juridique stable et crédible.
À la lecture du texte, deux aspects se dégagent : l’utilisation des chèques et les modes de paiement. Peut-on en savoir plus sur les changements apportés par ce nouveau dispositif juridique ?
Effectivement, la réforme ne concerne pas uniquement le chèque en tant qu’instrument juridique, mais l’ensemble de l’écosystème des moyens de paiement. Elle vise d’abord à restaurer la confiance dans le chèque, en le consolidant comme instrument de paiement et non comme simple garantie.
Elle introduit également des mécanismes permettant de sécuriser davantage les transactions et d’encourager l’utilisation de moyens de paiement traçables. Cette réforme s’inscrit dans une politique plus large visant à réduire la dépendance au cash, à renforcer la transparence financière et à accompagner l’évolution des pratiques commerciales.
Nous voulons une économie moderne, fondée sur la confiance, la traçabilité et la sécurité juridique. C’est un enjeu économique, mais aussi un enjeu de gouvernance et de crédibilité.
Par rapport aux chèques, des nouveautés interviennent notamment en relation avec le recours à la justice en cas de différends. De quoi s’agit-il concrètement ?
La grande nouveauté est la philosophie même de la réforme : privilégier la régularisation plutôt que la sanction automatique. Nous avons introduit des mécanismes permettant au débiteur de régulariser sa situation à différentes étapes de la procédure, renforcé les possibilités de règlement amiable et consacré le principe de la conciliation et du paiement comme voie prioritaire.
Le rôle de la justice est de garantir les droits, mais aussi de permettre la résolution effective des litiges. En facilitant la régularisation et le règlement des différends, nous protégeons à la fois le bénéficiaire du chèque et l’activité économique du débiteur.
Cette approche plus rationnelle et plus humaine permettra de réduire le contentieux inutile et de renforcer l’efficacité globale de la justice.
Avez-vous la conviction que l’entrée en vigueur de cette loi permettra de résorber le stock d’affaires et d’éviter l’encombrement futur des juridictions ?
Aucune loi ne peut, à elle seule, résoudre instantanément l’ensemble des difficultés accumulées au fil des années. Mais cette réforme crée les conditions d’une réduction progressive et significative du contentieux lié aux chèques.
En favorisant la régularisation volontaire, en simplifiant les procédures et en introduisant des mécanismes de règlement à tous les stades, nous allons naturellement réduire le flux de nouveaux dossiers et encourager la résolution des affaires en cours.
L’objectif est clair : permettre aux juridictions de se concentrer sur les contentieux les plus complexes et les plus graves, tout en offrant des solutions efficaces et rapides pour les litiges liés aux moyens de paiement. C’est une réforme de rationalisation, mais aussi de modernisation de l’action judiciaire.
Si l’on revient à la genèse de cette loi, quelles sont les principales étapes de son élaboration ?
Ce texte est le fruit d’un travail approfondi mené sur plusieurs années. Nous avons procédé à une analyse des difficultés rencontrées dans la pratique judiciaire et bancaire, puis engagé des consultations avec les institutions concernées, les professionnels du droit et les acteurs économiques.
Le projet a ensuite suivi son parcours normal au sein du gouvernement et du Parlement, avec les débats et les enrichissements que suppose une législation structurante. Nous voulons un texte réaliste, applicable et équilibré, capable de répondre aux attentes des citoyens comme à celles des opérateurs économiques. Ce processus a permis d’aboutir à une réforme cohérente et largement soutenue.
Avez-vous eu à affronter des résistances comme cela a été le cas sur d’autres dossiers ?
Toute réforme structurante suscite naturellement des interrogations et parfois des réserves. C’est le propre de toute démocratie vivante. Mais notre responsabilité est d’écouter, dialoguer et, au final, décider dans l’intérêt général. Sur ce texte, le débat a existé, il a été utile et il a permis d’améliorer certaines dispositions.
Nous avons conduit cette réforme avec ouverture et fermeté à la fois : ouverture au dialogue avec l’ensemble des partenaires, fermeté sur l’objectif de moderniser notre droit et de répondre aux attentes légitimes des citoyens et des acteurs économiques. Réformer, c’est parfois bousculer des habitudes. Mais c’est surtout préparer l’avenir avec lucidité et responsabilité.