Argent
IPO CFG Bank : « Une opportunité unique »
Timing, prix, business plan, flottant, taille de l’opération… Le top management de CFG Bank revient en détail sur les caractéristiques de son IPO, la première (et la seule) de l’année à la Bourse de Casablanca. Pour eux, le jeu en vaut la chandelle.


C’est dans un palace casablancais et en plein roadshow avec les institutionnels marocains (l’interview a été réalisée à l’avant-veille du démarrage des souscriptions) que Souad Benbachir Hassani, Younes Benjelloun et Driss Benchaffai, tous trois directeurs généraux de la banque, nous reçoivent. «Sur les aspects liés à la demande, je pense que l’on n’a pas d’inquiétude à avoir. La demande sera probablement forte, voire très forte», nous confie Younes Benjelloun, à l’issue de ses premiers échanges avec les investisseurs. Optimisme et confiance sont donc de mise quant à la réussite de l’opération. Entretien croisé.
Cela fait quoi de rentrer en Bourse quand on a accompagné, en tant que banque d’affaires, des dizaines d’entreprises à franchir le pas ?
Souad Benbachir : Il est vrai que nous avons beaucoup milité pour plus d’entreprises en Bourse et que nous avons accompagné le quart des sociétés qui se sont introduites en Bourse depuis 1992. Et cela nous paraît cohérent d’appliquer à nous-mêmes ce que nous avons conseillé à toutes ces entreprises et, donc, de procéder à notre propre introduction en Bourse. Mais c’est plus aisé pour nous, parce que nous connaissons bien le process.
C’est donc un moment particulier, où nous allons associer tous nos salariés, ainsi que nos clients, à notre capital et à notre croissance future, ce qui nous réjouit. C’est aussi un moment de mise en lumière où les salariés sont fiers d’appartenir à une boîte dont la notoriété est normalement accrue à travers l’introduction en Bourse.
Sur le timing de l’IPO, est-ce qu’il y avait urgence ? Et les conditions du marché sont-elles actuellement favorables ?
Driss Benchaffai : Il n’y a pas d’urgence. Le projet de l’IPO est un projet que les fondateurs avaient en tête depuis la création de CFG en 1992. Il y a eu une période dans les années 1990-2000 de développement de la banque d’affaires, avec le corporate finance, l’intermédiation boursière, et l’asset management. La période 2010-2015 était une période de développement et de conception du nouveau modèle bancaire, innovant et hybride.
De 2015 à aujourd’hui, c’est le déroulement de la feuille de route, pour appliquer ce plan de la banque innovante.
Sur le timing, je dirais qu’il est favorable. Tous les indices sont là : les taux sont stables, le marché est en croissance, et il n’y a pas de signaux négatifs aujourd’hui. Donc oui, c’est le bon moment.
S.B.: Pour compléter, je dirais que nous avons choisi ce moment en particulier, parce qu’après avoir beaucoup investi nous sommes bénéficiaires. C’est la troisième année où nous le sommes. Pour 2023, nous allons dégager un résultat de 164 millions de dirhams, avec encore de la croissance devant nous. C’est donc un timing idéal, où nous arrivons avec une taille suffisante, une rentabilité qui est bonne, mais aussi avec un potentiel de croissance, puisque nous avons prévu de doubler notre résultat net dans trois ans.
Fait inhabituel, cinq banques-conseils vous accompagnent dans cette opération. Est-ce pour mieux convaincre sur le niveau de valorisation ?
Younes Benjelloun : Ce n’est pas inhabituel. C’est même très fréquent qu’il y ait plusieurs banques-conseils durant une IPO. Maintenant pourquoi ces cinq banques en particulier ? D’abord, il se trouve que ce sont les quatre plus grandes, à part nous-mêmes. Surtout, chacune d’entre elles est représentée pour une raison spéciale. Attijariwafa bank est une banque fondatrice de CFG au moment de sa création, la CDG est actionnaire dans CFG, et la Banque populaire nous a accompagnés pour toutes les IPO que nous avons faites pour les filiales que nous gérons, que ce soit Immorente ou autres. La quatrième banque c’est BOA, ex-BMCE, qui est actionnaire-fondateur aussi de CFG. Nous n’aurions pas pu évidemment le faire tout seuls, pour des raisons de conflit d’intérêts. Nous ne pouvons pas nous introduire et faire notre valorisation nous-mêmes. On peut dire aussi que c’est un gage de vérification et de validation pour rassurer tout le monde sur le fait que cette valorisation a été vue par les plus grandes banques et qu’elle est parfaitement équilibrée.
Pourquoi avoir décidé un split de la valeur nominale de l’action de 100 à 20 dirhams ? Est-ce pour mieux attirer le grand public ? Comment jaugez-vous d’ailleurs la confiance des petits porteurs envers le marché actions ?
Y. B. : Si vous regardez la plupart des IPO depuis un certain nombre d’années, elles se caractérisent par un niveau de prix accessible au petit porteur. En théorie, à un niveau de prix de 100 ou 200 dirhams, un petit porteur peut avoir accès à des actions et acheter la quantité qu’il veut, contrairement à une valeur qui peut être à 5.000 ou 7.000 dirhams et qui donne l’impression d’être inaccessible. Ce n’est rien d’autre que ça ! Car au final, une action, qu’elle ait un nominal de 100, de 10 ou de 20 dirhams, ce n’est pas ce qui compte. Ce qui compte, c’est sa valorisation par rapport à des ratios. On parle de P/E, d’un rendement de dividende en pourcentage… Encore une fois, peu importe que le nominal soit de 20 ou de 50 dirhams, les gens savent très bien faire leur calcul pour juger que le prix est correct.
Sur le deuxième volet de la question, le constat à long terme, c’est que nous n’avons pas réussi au Maroc à attirer énormément de petits porteurs vers la Bourse. Lors des plus grandes introductions, on a eu autour de 120.000 petits porteurs. Mais la réalité, c’est que les gens qui investissent de manière régulière à la Bourse de Casablanca sont environ 30.000.
Les deux dernières IPO de tailles significatives ont attiré entre 8.000 à 12.000 personnes. Donc, quel est le bon chiffre ? On ne le connaît pas… Il est sûr qu’on aimerait en avoir beaucoup plus, pour que l’actionnariat soit plus populaire et que les Marocains accèdent directement à des sociétés cotées. Chez nous, au Maroc, cela ne se fait pas beaucoup en direct, mais à travers notre système d’épargne où il y a une canalisation qui est faite pour le compte des petits porteurs, via des institutionnels. Un marché équilibré nécessite d’avoir les deux: les petits porteurs en direct et les institutionnels qui les représentent.
Que diriez-vous justement à un petit porteur qui hésite à souscrire à l’IPO ?
S.B.: D’abord que nous sommes une banque qui intervient dans un secteur qui est réglementé et surveillé par Bank Al-Maghrib, et donc un secteur rassurant. En plus, nous sommes une banque en forte croissance, qui a doublé ses indicateurs tous les deux ou trois ans, et nous avons encore une croissance forte devant nous, dont les souscripteurs et les investisseurs pourront bénéficier.
C’est une opportunité assez unique, car l’introduction en Bourse d’une banque, cela n’arrive pas tous les jours. La dernière, c’était la BCP en 2004, et avant cela il faut remonter à Wafabank en 1993. C’est donc l’occasion pour des gens qui veulent découvrir, ou redécouvrir, la Bourse de le faire, surtout que nous avons prévu de présenter à l’assemblée générale un dividende qui profitera aux nouveaux souscripteurs. Cinq mois après la souscription, en mai prochain, ils devraient recevoir une rémunération de 3% par rapport à la valeur de l’action.
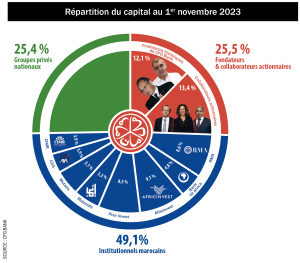
Avec plus de 5,4 millions d’actions sur les 35 millions au total qui seront admises à la cote, le flottant devrait avoisiner 15% du capital. Cela promet-il un titre liquide ? Y aurait-il des contraintes d’animation du titre ?
D.B. : Aujourd’hui, nous faisons certes entrer 15% du capital en flottant, mais ce dernier sera supérieur parce que nous avons dans notre tour de table un certain nombre d’actionnaires qui détiennent moins de 5% du capital, et qui pourraient envisager de vendre, un jour, une partie ou toute leur participation, bien qu’il n’y ait aucune intention déclarée de vente ou d’achat à ce stade. Ce qui devrait accroître le flottant et la liquidité. Est-ce qu’il y aura un programme d’animation ? La réponse est non.
Les 600 millions de dirhams seront-ils suffisants pour accompagner la forte croissance des crédits sur l’horizon de prévision du business plan ?
D.B. : Absolument, les 600 millions de dirhams seront suffisants pour accompagner le développement futur de la banque. C’est d’ailleurs comme cela qu’ils ont été calculés: c’est pour pouvoir nous accompagner par rapport à nos prévisions de production de crédits sur les 4 prochaines années. Maintenant, si le développement est plus rapide, rien ne nous empêche de faire d’autres levées, que ce soit de la dette subordonnée ou autres. Derrière cette question se cache peut-être une autre : est-ce que les 600 millions de dirhams ne sont pas un petit montant ? Si on exclut la dernière augmentation de capital d’Akdital qui était de l’ordre de 1,2 milliard de dirhams et si on exclut les dernières privatisations, pour toutes les dernières introductions en Bourse (IPO), le montant maximum était de 600 millions de dirhams. Souvent, c’était même beaucoup moins que cela, avec des montants de 400 millions, voire 300 millions de dirhams.
Quels seront les moteurs de la croissance de la banque durant les prochaines années, sachant que le business plan table sur un TCAM du PNB de 17% entre 2023 et 2027 et un RNPG qui sera doublé en 3 ans ?
Y.B. : Nous nous sommes dit que ce que nous avons réalisé depuis 5 ans, nous allons continuer à le réaliser sur les mêmes segments. Il n’y a pas de changement de modèle, nous n’allons pas chercher à recruter de nouveaux clients en dehors de nos segments actuels, à savoir le particulier et la moyenne et grande entreprise. Nous allons rester sur ces segments en essayant de gagner plus de clients dans chacun d’entre eux. Et nous allons continuer à lancer de nouveaux produits pour équiper nos clients sur ces deux segments.
En faisant cela, et en visant des productions similaires à celles que nous avons réalisées dans le passé, c’est-à-dire deux et trois milliards de crédits par an, nous disons que nous allons faire la même chose, pas beaucoup plus que ce que nous avons réussi à faire avec nos équipes, nos capacités et notre productivité actuelles. Ce qui nous permettrait de doubler notre résultat net d’ici 2026. Il n’y a pas d’hypothèses fortes. Notre PNB est très prévisible et récurrent, dans des proportions de 90% environ. Ce business plan nous donne une visibilité très forte sur ce que l’on va réaliser d’ici 3 ou 4 ans, sans changement de méthode ou de modèle, ni de nouveaux segments à conquérir.
Les salariés n’auraient-ils pas mérité une petite décote sur le prix de l’action ?
S.B.: Les salariés sont au cœur de cette opération. Vous avez remarqué qu’il y a une tranche qui leur est dédiée, qui porte sur 85 millions de dirhams, c’est-à-dire 14% de l’opération. Ils seront probablement les souscripteurs les mieux alloués.
Par ailleurs, beaucoup de salariés, une bonne cinquantaine, sont déjà actionnaires et ont déjà bénéficié d’actions à des prix inférieurs dans les années précédentes. Cette IPO est donc une opération de plus pour eux. Pour ce qui est des nouveaux, ceux qui vont accéder pour la première fois, nous pensons d’abord que le prix est raisonnable pour tout le monde. Nous aurions pu effectivement, et nous avons même souhaité, leur offrir une décote, mais ce n’est pas possible, techniquement, de faire une augmentation de capital en Bourse avec deux prix différenciés. Mais encore une fois, ils vont profiter d’une très bonne allocation et d’un montant qui est meilleur que pour le reste des souscripteurs. Aussi, nous ne leur avons pas imposé de contraintes sur ces titres, il n’y a pas de période d’incessibilité pendant laquelle ils doivent garder leurs titres, contrairement à d’autres opérations. Nous avons également créé une tranche spécifique pour les salariés qui ont plus de 20 ans d’ancienneté dans la boîte, qui auront accès à plus de titres. Et nous avons enfin dédié pour cette année, à l’occasion de l’IPO, un bonus spécial pour ces anciens salariés. Encore une fois, c’est un moment de fierté et d’appartenance qui est fort. Et à cette occasion, je voudrais remercier toute la team CFG qui est vraiment formidable par son engagement, son sens de l’éthique et son expertise.