Archives
Archives LVE 1994. Logement, un problème de financement ?
Il y a 30 ans, le segment faisait-il face à un problème de financement ? La question se posait aussi bien au niveau de la construction que de l’acquisition, de la part des promoteurs que des acquéreurs…

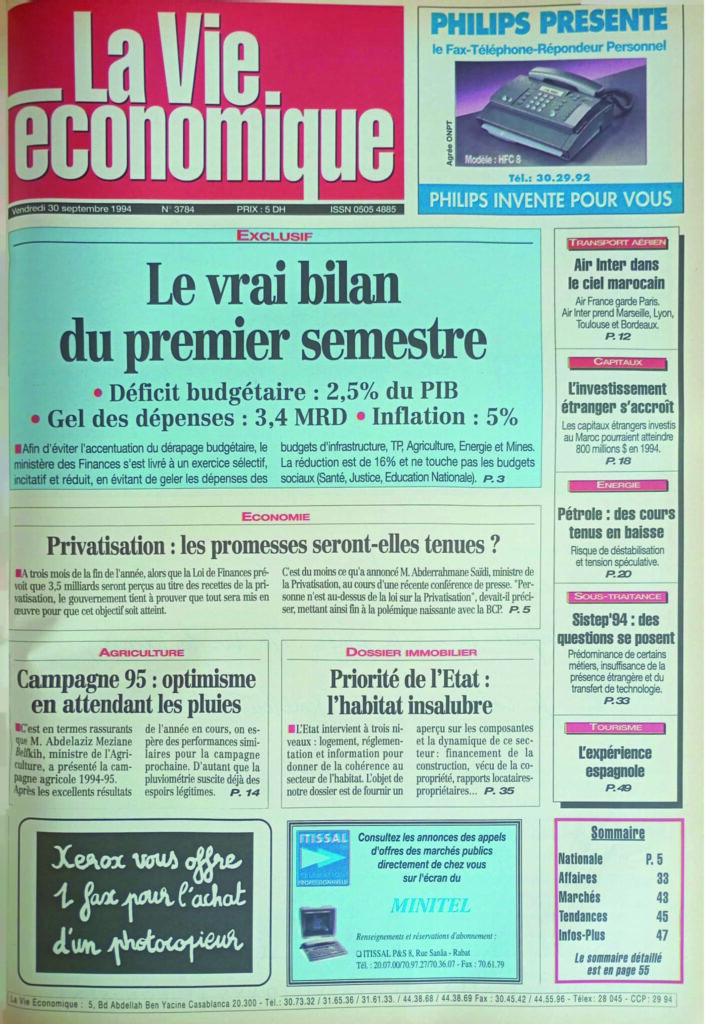
Pour faire face aux restrictions budgétaires, le ministère de l’Habitat avait trouvé la formule magique : la péréquation. La formule devait l’aider, à travers l’action des instruments à sa disposition (Erac, Snec, Anhi, etc.), à continuer dans les meilleures conditions possibles son travail de résorption des bidonvilles et surtout sa participation à l’effort de construction pour mettre à la disposition des acquéreurs des logements à «prix modérés» ou «à bon marché», selon la terminologie en vigueur. Ce palliatif avait été trouvé dès 1983, année de la mise en place du programme d’ajustement structurel, pour faire face aux restrictions budgétaires de l’État. La solution était de trouver des sources de financement autres que celles provenant des caisses de l’État par un mode de gestion qui combine opérations à but lucratif et opérations à caractère social, les bénéfices dégagés dans le premier cas devant contribuer au financement du logement social et de l’habitat à bon marché. Sur le plan des chiffres, l’action de l’État a atteint un certain rythme de production qui tourne autour de 31.000 unités par an, soit 26.200 lots et 4.800 logements. Ces chiffres, pour être appréciés à leur juste valeur, peuvent être comparés au nombre de logements autorisés durant la période considérée : autour de 50.000 logements.
L’État mobilise également des crédits auprès d’organismes internationaux (BIRD, CEE, Banque mondiale, etc.) pour soutenir son activité dans le domaine du logement à bon marché, en particulier dans son intervention visant à éradiquer l’habitat insalubre. L’État n’étant pas seul à financer le logement, ces chiffres se comprennent dans la mesure où le financement de la construction peut provenir de fonds propres ou d’organismes de crédit. L’épargne individuelle et familiale joue un grand rôle face à la carence des organismes de crédit. Cette conclusion est tirée d’une étude menée par le ministère de l’Habitat sur le processus de production et de développement du secteur de l’habitat dans le secteur réglementaire. Cette étude fait apparaître les chiffres suivants : autofinancement : 80,7%, organismes de financement spécialisés : 10,9%, banques privées : 3,5%, autres sources de financement : 4,9%. Les organismes de crédit spécialisés (Crédit immobilier et hôtelier, Banque centrale populaire, Caisse nationale de Crédit Agricole) ont financé en moyenne, ces 15 dernières années, 27.300 logements par an, avec une pointe en 1991 atteignant 32.171 logements. Des organismes de crédit, comme Wafa Immobilier, de création récente, n’ont pas encore donné toute leur mesure pour que l’on puisse apprécier réellement leurs interventions dans le crédit au logement. Ce qui peut être sûr, c’est l’effort de crédit consenti au niveau de l’acquisition et de la construction d’un certain type de logement en périmètre urbain. Cette tendance vient s’inscrire dans le déséquilibre déjà constaté dans les octrois de crédit : à savoir que la contribution essentielle du secteur financier s’oriente ostensiblement vers la construction de villas et d’appartements de standing, vu les prix pratiqués et les taux d’intérêt en vigueur. Ce type de logement qui représente quelque 29% de la construction mobilise 70% environ des crédits accordés par les organismes de financement du logement. Dès lors, il n’est pas étonnant de constater que la rareté du crédit et la cherté de l’argent, ajoutées à un code des investissements immobiliers peu incitatif selon les milieux professionnels (ce code qui a vu le jour en 1981 a connu deux révisions restrictives en 1985 et 1988), font que l’effort de construction et de promotion immobilière est principalement le fait de l’État (plus des 2/3 des constructions se réalisent sur des projets étatiques) ou encore du secteur informel. Le secteur, dit informel ou non structuré selon la terminologie en cours, réalise à lui seul quelque 90% des logements à travers le territoire national. Ce net déséquilibre s’explique par plusieurs facteurs qui ne relèvent certes pas tous de la rareté du crédit ou encore de la tendance des organismes de crédit à ne prêter qu’aux riches, l’argument étant la solvabilité de l’emprunteur et sa capacité de remboursement à court ou moyen terme. De fait, le nœud du problème, en réalité, c’est peut-être l’absence de crédit à long terme qui pénalise aussi bien le promoteur immobilier que le candidat au logement. A.B.
CamScanner 20-09-2024 11.07

-

Techno : Rave des champs

-

Hugues Levecq : «L’enjeu de la prochaine décennie sera d’amplifier notre impact»
-

Yousra Bouzid : «Notre objectif est d’accompagner l’école au-delà du numérique»
-

Les défis et les palabres
-

Enseignement supérieur : Quand les classements deviennent des leviers d’attractivité
-

Enseignement supérieur : L’université marocaine change de dimension
