Argent
Marché actions, une embellie partie pour durer ?
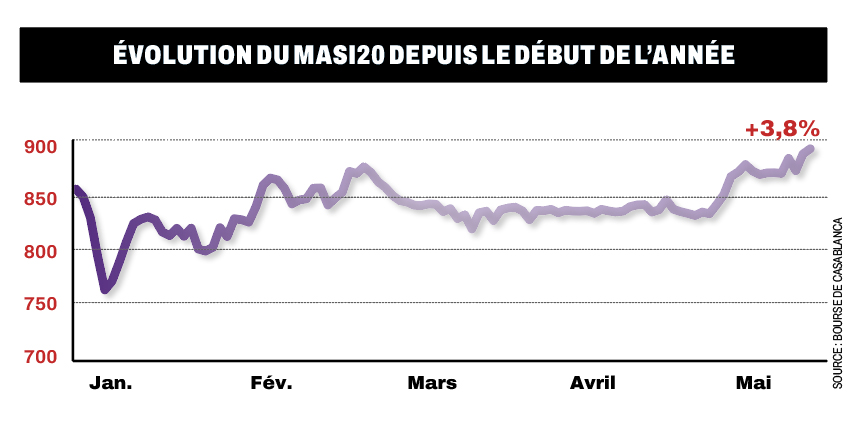
La performance annuelle frôle les 4% et est redevable aux investisseurs institutionnels et aux OPCVM qui marquent leur retour sur le marché. Cette «reprise» devrait se poursuivre au moins jusqu’au prochain conseil de Bank Al Maghrib.


C’est comme un vent d’optimisme qui souffle sur le marché actions ces derniers jours. Depuis le 12 mai, il s’est installé sur une tendance haussière et semble bien s’y arrimer. En effet, sur les cinq premiers mois de l’année, le MASI 20 a pris 3,3% et le MASI flottant 2,6%. Le marché renaît-il de ses cendres après une année 2022 des plus catastrophiques jamais enregistrées ? Cette hausse serait-elle durable ?
C’est du moins ce qu’espèrent les boursicoteurs, mais aussi les cols blancs, las de cumuler des moins-values dans leur portefeuille de placement et d’assister à une orientation des placements vers le marché obligataire à n’en plus finir. En fait, il ne s’agit pas d’un retour massif d’investisseurs étrangers vers la Bourse. Si cette hausse a lieu, elle est essentiellement le fait de faiseurs de marché classiques, à savoir les investisseurs institutionnels et les OPCVM, puis, dans une moindre mesure, les particuliers qui sont surtout des suiveurs de tendance.
Un professionnel du marché actions commente cette hausse par le retour de plus de sérénité dans le comportement de ces boursicoteurs vis-à-vis de la Bourse. Si l’on se réfère aux taux obligataires, ils sont en stabilité, voire en léger recul. Le potentiel de croissance des taux est donc largement consommé et cet engouement vers ce segment du marché financier se déleste. D’un autre côté, il est vrai que les investisseurs anticipent encore une hausse supplémentaire du taux directeur de 25 points de base, lors du prochain conseil en juin. Mais ils ont déjà «pricé» ce relèvement dans les taux. Autrement dit, il est déjà intégré dans le niveau de taux affiché actuellement. Et donc, une hausse supplémentaire des taux sur les courbes est à écarter au cas où BAM décide effectivement ce relèvement du taux central.
Un retour sans grande profondeur
Conséquence : une réorientation vers le marché actions. Pourtant, cela ne se traduit pas par un redressement du volume des transactions. Les échanges sont toujours faibles, avec une moyenne de 150 MDH quotidiennement, depuis le début de cette hausse. L’explication donnée par notre source est que ce retour est certes avéré, mais est encore timide. «Il est progressif mais assez craintif. Les investisseurs testent la profondeur du marché, essayent de se positionner doucement et prennent à peine de petites positions», explique notre professionnel. Et c’est justement pour cette raison que le marché, malgré sa tendance haussière, joue au yo-yo au fil des jours.
Si certains éléments se confirment, les investisseurs devraient renforcer leurs positions sur ce marché et l’on devra même assister à un mouvement de foule. Parmi eux, l’occurrence de l’augmentation du taux directeur de 25 pbs/ou son maintien inchangé, et les réalisations au terme du premier semestre des sociétés cotées. Pour ces dernières, il est prévu qu’elles s’inscrivent dans la continuité des indicateurs publiés à fin mars. Jusqu’à maintenant, le chiffre d’affaires global est en hausse de 7% et la capacité bénéficiaire est en quasi-stagnation.
Toutefois, si jamais le gouverneur fixe une augmentation supérieure au consensus ou si les résultats de la cote ressortent loin des prévisions, c’est toute la donne qui sera inversée et le marché devra sombrer encore une fois, pour une année de plus.
Un repositionnement insensé ?
Sur un autre registre, un gérant de portefeuille institutionnel, bien qu’il avance le même raisonnement, ne trouve pas de raisons palpables à ce retour vers le marché actions et ne compte pas s’y positionner. Pour lui : «Les rendements obligataires sont toujours nettement plus intéressants que le marché actions. Si on prend la rémunération des bons du Trésor à maturité 5 ans, d’environ 4,7% et on y rajoute la prime de risque marché, il faut au moins un actif qui propose un rendement de 6%. Aucune société cotée n’offre un tel rendement… alors pourquoi cet arbitrage vers l’action ?».
D’autant que les locomotives du marché, à savoir notamment les banques et les industries, ne sont pas en bonne posture: les premières souffrant toujours d’un coût du risque élevé, du moins en social; les secondes paient encore le prix de la mauvaise conjoncture et de l’affaissement continu de la consommation nationale du ciment. Ce même gérant finit par trancher: «La croissance de l’économie n’est toujours pas au rendez-vous et, de facto, il n’existe pas de signes d’amélioration des réalisations des sociétés cotées».
Un constat que notre professionnel du marché ne partage pas, puisqu’il estime que les investisseurs voient d’un bon œil l’évolution de l’économie marocaine, à commencer par la campagne céréalière estimée à 55 millions de quintaux, soit 40% de plus que l’année dernière et ce, en dépit d’une pluviométrie moins abondante. De plus, l’inflation commence à baisser d’un mois à l’autre, traduisant une meilleure détente sur les prix des produits locaux et dans une moindre mesure des produits importés. C’est dire qu’il y a bien des opportunités à saisir sur le marché qui traite actuellement à un PE de 16,5. Et même si la hausse se confirme et est une tendance de fond, le marché devra traiter à un PE de 19 ou 20, soit presque le même niveau des Bourses des pays comparables.
En tout cas, entre ceux qui approuvent cette hausse et ceux qui restent sceptiques, la Bourse devrait poursuivre son chemin de hausse, jusqu’à juin d’abord, date du conseil de BAM. Dans le cas où aucun signal en défaveur du marché actions n’est annoncé, la croissance se poursuivra jusqu’en septembre, période de publication des résultats semestriels. Et c’est à ce moment-là qu’on assistera à une poursuite de la tendance ou à son renversement.
Rendement, résilience et croissance
Les investisseurs institutionnels et gestionnaires d’OPCVM reviennent sur le marché actions. C’est un fait, quelle que soit l’interprétation de ce positionnement. Mais, quelles valeurs privilégient-ils le plus ? Nos sources rapportent qu’ils favorisent les valeurs de rendement, puis celles résilientes au contexte global. En dernier lieu, ils se positionnent légèrement sur les valeurs de croissance. Grosso modo, ce sont les valeurs bancaires qui attirent toujours, suivies de celles de l’agroalimentaire. Elles représentent des valeurs sûres qui offrent un rendement du dividende intéressant. Les titres des sociétés du secteur de la santé et de celles de l’industrie pharmaceutique sont également plébiscités. En revanche, Maroc Telecom est éloigné des radars, compte tenu des différents problèmes auxquels le groupe a fait face récemment, mais aussi en raison du dividende en baisse à servir en cette année, de 2,19 DH, situant le dividend yield à 2,2%.