Argent
Ismael Belkhayat : «Chari prouve que les start-up marocaines peuvent séduire les investisseurs mondiaux»
Chari est aujourd’hui en passe de devenir une véritable super app pour commerçants. La plateforme propose une panoplie de services : commandes en ligne, gestion de stock et de caisse, crédits, paiements électroniques, microassurance, et bien d’autres.

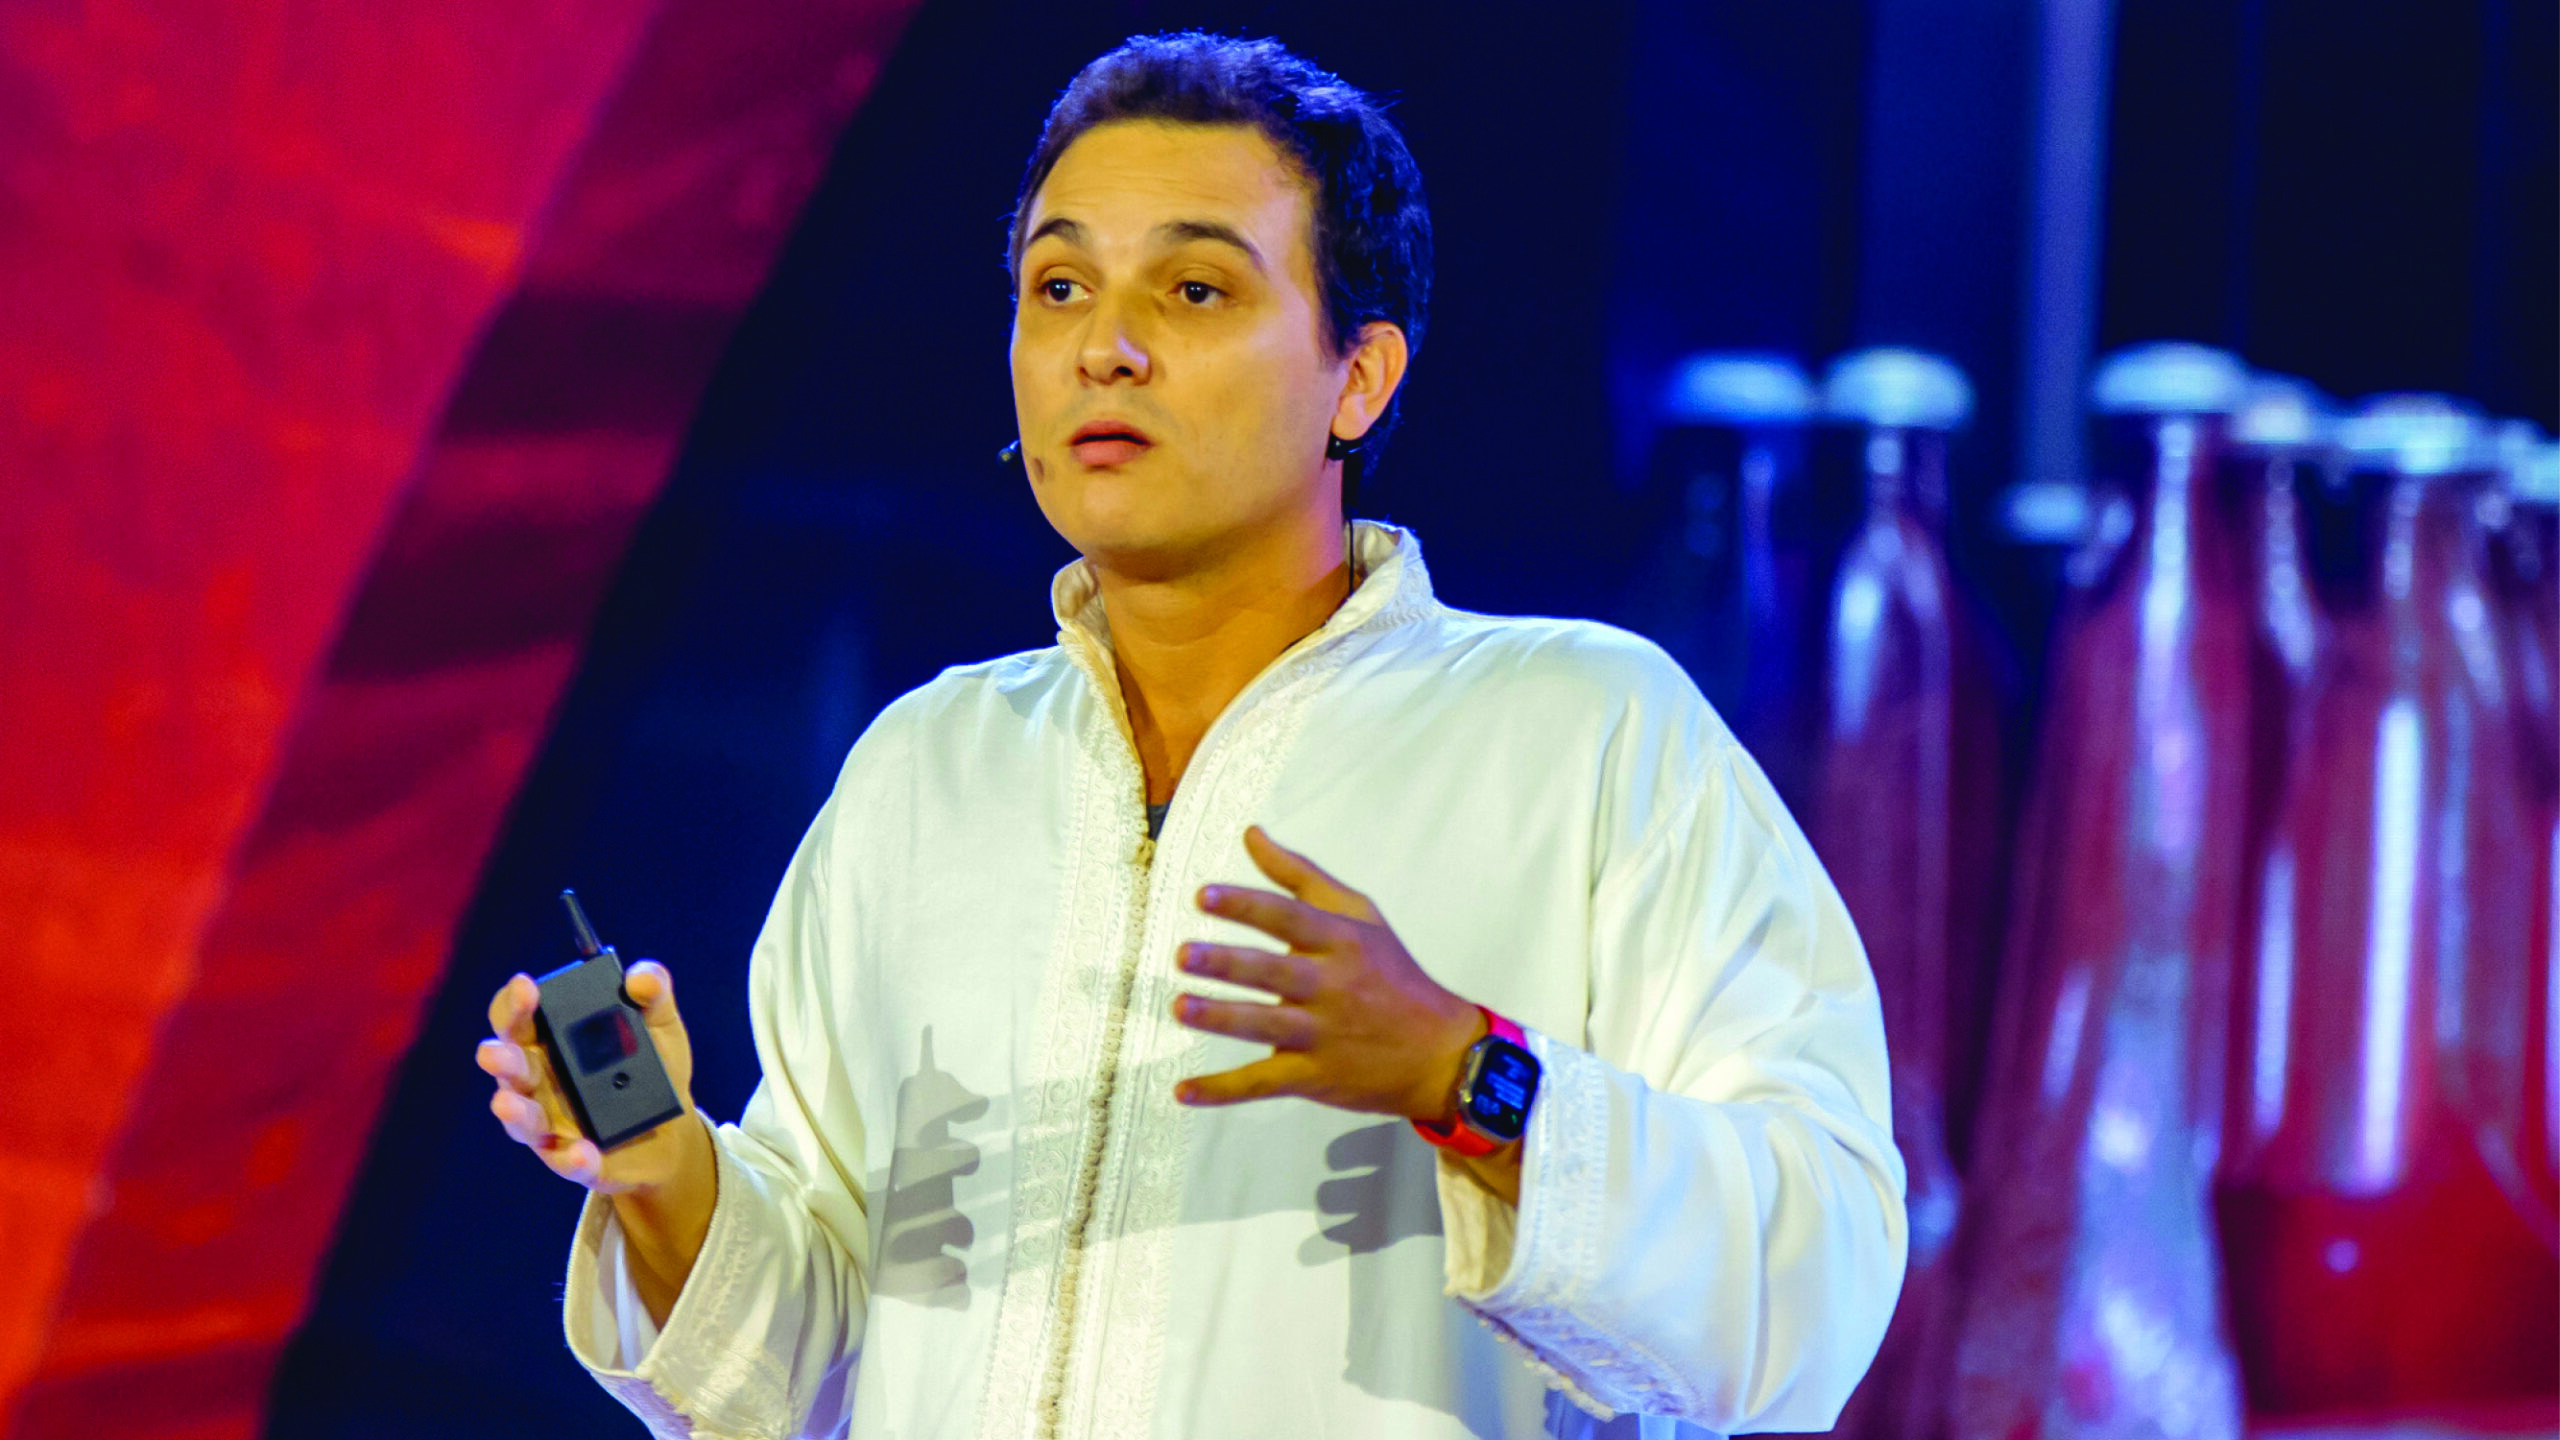
Né à Rabat en 1983, le fondateur de Chari, créée en 2020, a un parcours assez atypique. Bac scientifique du lycée français de sa ville natale, il met le cap pour décrocher un diplôme du programme grande école d’ESCP, puis une maîtrise de droit de l’université Panthéon Assas ainsi qu’un MBA de Cornell University.
Après quelques années auprès du bureau parisien de Boston Consulting Group, il rentre au pays en 2013 pour se lancer pour son propre compte. L’homme est, par ailleurs, connu pour avoir fondé plusieurs entreprises dans la tech.
Vous venez d’annoncer une levée de fonds de 12 millions de dollars, la plus importante série A jamais réalisée au Maroc. Que représente cette étape pour Chari ?
Cette levée est effectivement un tournant majeur. Elle marque la maturité de notre start-up et notre entrée dans une nouvelle phase de croissance. Chari devient aujourd’hui une entreprise capable d’être valorisée par de grands investisseurs internationaux.
armi eux, nous comptons des institutions prestigieuses comme Harvard University, Airbnb, Orange Ventures, Afrimobility (filiale du groupe Akwa), Endeavor et Rocket Internet. C’est un signal fort pour l’écosystème marocain : nos start-up peuvent désormais séduire des acteurs mondiaux.
Comment se déroule concrètement une levée de fonds de cette ampleur ?
C’est un processus long et exigeant. Il faut d’abord identifier un lead investor, c’est-à-dire l’investisseur principal qui va réaliser la due diligence et rédiger un dossier d’investissement (l’«investment memo»). Ce document servira ensuite à convaincre d’autres investisseurs de se joindre au tour de table. Le taux de réussite est faible : il faut souvent rencontrer une dizaine d’investisseurs pour qu’un seul dise oui.
Dans notre cas, nous avons présenté Chari à des fonds du Japon, d’Arabie saoudite, du Nigéria, d’Allemagne ou encore des États-Unis. Cela demande non seulement de vendre son projet, mais aussi d’expliquer le potentiel du marché marocain et notre ambition d’inclusion digitale et financière.
Justement, revenons à la genèse de Chari. Comment naît une start-up comme la vôtre ?
Toute entreprise commence par la volonté de résoudre un problème. On ne devient pas entrepreneur pour le titre, mais parce qu’on identifie un besoin réel. Dans notre cas, c’était celui des petits commerces de proximité, souvent exclus du numérique.
Après avoir validé cette problématique autour de nous, nous avons créé un MVP (Minimum Viable Product), c’est-à-dire un premier produit simple mais fonctionnel, qui permet de tester le marché.
Ensuite vient le financement : au départ, on s’appuie sur le love money, c’est-à-dire les fonds de la famille ou des amis. Puis on s’adresse à des business angels, des investisseurs individuels qui soutiennent les premières étapes du projet.
Lorsque le concept commence à séduire des utilisateurs, on entre dans la phase du seed round (amorçage), où interviennent les venture capitalists spécialisés dans les jeunes entreprises. Enfin, la série A, comme celle que nous venons de conclure, arrive quand la start-up a démontré sa viabilité et qu’elle peut être valorisée.
Vous évoquez souvent l’inclusion financière. Que permet réellement la licence ?
Cette licence, délivrée par Bank Al-Maghrib, fait de Chari une institution financière régulée. Elle nous autorise à proposer des comptes de paiement et des cartes Visa à nos clients commerçants. Ces comptes fonctionnent comme des comptes bancaires, mais avec des plafonds adaptés : 4.000 DH pour un client qui fournit une pièce d’identité, jusqu’à 100.000 DH pour ceux qui présentent des justificatifs de revenus.
Nous distribuons aussi des TPE pour que les commerçants puissent encaisser par carte, et notre application permet le paiement de factures ou la recharge téléphonique. En somme, nous transformons le petit commerce de quartier en point de service financier. Cela participe directement à l’inclusion financière des populations non bancarisées.
Comment les commerçants ont-ils accueilli votre solution ?
Au départ, il a fallu les accompagner. Beaucoup n’étaient pas familiers avec l’e-commerce et tous n’avaient pas de smartphone. Mais les choses ont énormément évolué. Aujourd’hui, presque tous les épiciers sont équipés et utilisent WhatsApp, Facebook ou Instagram. Certains sont même devenus de véritables influenceurs dans leur communauté !
Nous leur envoyons chaque matin les offres du jour, et ils peuvent commander directement par message vocal. Progressivement, ils ont adopté l’application. Nous avons aussi racheté Karny.ma, une autre app très populaire, qui aide les commerçants à gérer les crédits qu’ils accordent à leurs clients.
Combien de points de vente utilisent aujourd’hui vos services ?
Nous comptons environ 30.000 à 35.000 points de vente actifs à travers le pays. Plus précisément, 12.000 utilisent nos services d’e-commerce, 20.000 l’application Karny et près de 1.800 notre solution de gestion de caisse. Nous avons également ouvert plus de 5.000 comptes de paiement. Ces chiffres montrent que la digitalisation du commerce de proximité est bel et bien en marche.
Quelle est la prochaine étape pour Chari ?
Poursuivre notre développement. Nous voulons renforcer nos produits, élargir notre réseau et préparer la série B, destinée aux investisseurs dits Late Stage, qui financent les entreprises matures. Notre objectif reste le même : digitaliser le commerce traditionnel marocain et contribuer à l’inclusion financière du plus grand nombre.
En tant qu’institution financière, quelles obligations de conformité vous incombent désormais ?
En tant qu’établissement de paiement, nous devons nous assurer que chaque utilisateur est éligible à détenir un compte de paiement. Cela passe par un processus de profiling et de vérifications rigoureuses: typologie des clients, listes internationales liées au financement du terrorisme ou encore lutte anti-blanchiment d’argent (LABFT).
Nous disposons d’une équipe de conformité dédiée, chargée de ces contrôles permanents et du respect des exigences de Bank Al-Maghrib. Cette rigueur est indispensable, car c’est elle qui nous permet aujourd’hui d’être autorisés à offrir des services financiers de manière totalement encadrée.
Vous avez démarré comme plateforme B2B pour les épiciers. Quelle est aujourd’hui votre feuille de route ?
Effectivement, Chari a commencé avec un seul vertical : l’application B2B pour les petits commerçants. Aujourd’hui, notre ambition est d’en faire une super app dédiée à ce segment. Concrètement, cette application permettra de centraliser plusieurs services: paiement de factures, crédits, gestion de stock, caisse, points de vente, mais aussi distribution de produits d’assurance ou de voyage.
Nous avons d’ailleurs obtenu l’agrément du régulateur des assurances pour distribuer de la microassurance. Notre objectif est clair : offrir aux commerçants un outil complet pour gérer l’ensemble de leur activité depuis une seule interface.
Vous parlez de «super app». De quoi s’agit-il exactement ?
Notre ambition est de créer une super application pour commerçants, un outil unique regroupant tous les services nécessaires à leur activité : gestion de stock, encaissements, crédit client, paiement de factures, recharge téléphonique, microassurance…
L’idée est que chaque commerçant puisse, à travers une seule application, accéder à tous les services financiers et opérationnels dont il a besoin.
Vous avez également amorcé une expansion africaine avec le rachat d’une start-up ivoirienne. Quel est votre modèle à l’international ?
Notre priorité reste le Maroc, où nous disposons d’une logistique solide: entrepôts, flotte de camions, équipes opérationnelles. À l’étranger, notre développement passe par Carny, une entité de services ne nécessitant pas d’infrastructure lourde. Nous avons d’ailleurs réalisé une acquisition en Côte d’Ivoire pour renforcer notre présence.
Aujourd’hui, l’application est active dans six pays africains : Maroc, Côte d’Ivoire, Sénégal, Cameroun, RDC et Tunisie. L’application s’adapte à chaque marché: devise locale, taux de change, usages régionaux… C’est une fierté de voir une solution marocaine utilisée par des commerçants à travers l’Afrique francophone.
Je voudrais avoir également votre avis sur la fintech au Maroc, comment percevez-vous son évolution ?
Nous en sommes encore aux débuts, mais à un point d’inflexion décisif. La fintech, c’est la mère de toutes les techs. Quelle que soit votre industrie (retailtech, voyage, healthtech ou edtech), il y a toujours un besoin de paiement intégré. C’est ce qu’on appelle la fintech embarquée (Embedded FinTech). Pour bâtir une start-up nation, il faut d’abord structurer cet écosystème fintech.
Cela passe par des accélérateurs, des Banking as a Service, et une régulation adaptée. Le Maroc avance dans ce sens grâce à la banque centrale, au Morocco Fintech Center, à l’UM6P et à d’autres acteurs. Les signaux sont encourageants, et je suis optimiste: le potentiel est immense.
Quand on regarde des pays comme le Nigéria ou le Kenya, on voit des fintechs valorisées à plusieurs milliards de dollars…
Oui, c’est impressionnant. Au Nigéria, par exemple, Flutterwave vaut environ 4 milliards de dollars, et MoneyPoint autour de 2 milliards.
Leur marché est certes plus grand que le nôtre, mais pas au point de justifier un tel écart.
Cela montre simplement qu’il existe un potentiel énorme encore inexploité au Maroc. Avec le bon cadre et le bon élan collectif, nous pouvons, nous aussi, bâtir des champions régionaux.
Un mot sur votre parcours ? Vous êtes un serial entrepreneur, comment arrivez-vous à gérer plusieurs entreprises à la fois ?
J’ai suivi une classe préparatoire avant d’intégrer une grande école d’ingénieurs. Après quelques années au Boston Consulting Group, je me suis lancé dans l’entrepreneuriat à 29 ans.
Depuis, j’ai fondé plusieurs entreprises dans la tech : Sarouty.ma, Macroisière.ma, VotreChauffeur.ma, Tyara.ma (plateforme de vente de billets de voyage en ligne), et bien sûr Chari. Chaque société a son équipe commerciale, mais nous mutualisons les fonctions supports et techniques, ce qui nous permet de rester agiles.
Vos modèles d’entrepreneurs ?
À l’international, Elon Musk est une référence. Pas pour ses positions politiques, mais pour sa capacité à innover, à prendre des risques et à réussir dans des domaines très variés.
Au Maroc, mon modèle, c’est mon grand frère (Moncef Belkhayat). C’est quelqu’un de visionnaire, qui réussit et fait réussir les autres. Il incarne l’esprit du give back, une valeur que je considère essentielle.
Et si j’avais un conseil à donner : il faut oser. Sortir de sa zone de confort, accepter l’échec comme une étape d’apprentissage. Comme le disait Mandela: «Je ne perds jamais. Soit je gagne, soit j’apprends.»