Argent
Crédit : Un renchérissement à plusieurs vitesses
La hausse du taux directeur n’affecte pas de la même manière le coût des différentes catégories de crédits bancaires. Si les taux des crédits conso et de trésorerie s’envolent, ce n’est pas vraiment le cas pour les prêts à l’habitat. Éclairages.


Lentement mais sûrement, le crédit se renchérit. La hausse du coût de l’argent, ressentie depuis quelques mois par les emprunteurs, qu’ils soient particuliers ou entreprises, est confirmée par les dernières statistiques de Bank Al-Maghrib : lors du deuxième trimestre de 2023, les taux débiteurs ont enregistré une hausse moyenne de 23 points de base par rapport au trimestre précédent, pour s’établir à un taux global de 5,26% (hors taxes). Sur une période de 12 mois, la hausse est en moyenne de 97 pbs, toujours selon les données de la banque centrale.
Un renchérissement logique, puisqu’il intervient en droite ligne du durcissement des conditions monétaires décidé par la banque centrale depuis septembre 2022 pour lutter contre l’inflation, et qui s’est traduit par une augmentation du taux directeur de 150 pbs en trois étapes (septembre et décembre 2022, puis mars 2023, avant de marquer une pause en juin 2023), portant le taux de référence à 3%, soit son plus haut niveau depuis 2014.
Mais si aujourd’hui l’ensemble des catégories de crédit sont concernées par ces hausses des taux, il reste que l’amplitude de ces hausses diffère d’une catégorie à l’autre.
Coup de froid sur le crédit conso
Les taux assortissant les crédits à la consommation, par exemple, atteignent aujourd’hui des sommets, passant de 6,2% (HT) en juin 2022 à plus de 7,25% à fin juin 2023, soit une hausse de près de 100 points de base en un an. Ce chiffre étant un taux moyen, dans la réalité, les ménages se voient proposer des taux plus élevés encore ces derniers jours, proches des 7,7%. On peut dire, dès lors, que la hausse du taux directeur de 150 pbs est en passe d’être entièrement répercutée par les banques et les sociétés de financement sur les crédits à la consommation.
Un sérieux tour de vis qui représente un coup dur pour les ménages et qui n’a pas tardé à produire ses effets sur la production de cette catégorie de crédits : celle-ci a connu un net ralentissement, avec un encours qui n’a progressé que de 1,2% depuis le début de l’année, bien loin des 3,5% enregistrés en 2022. Le constat est le même pour les crédits de trésorerie, dont les taux ont enregistré une augmentation franche ces 12 d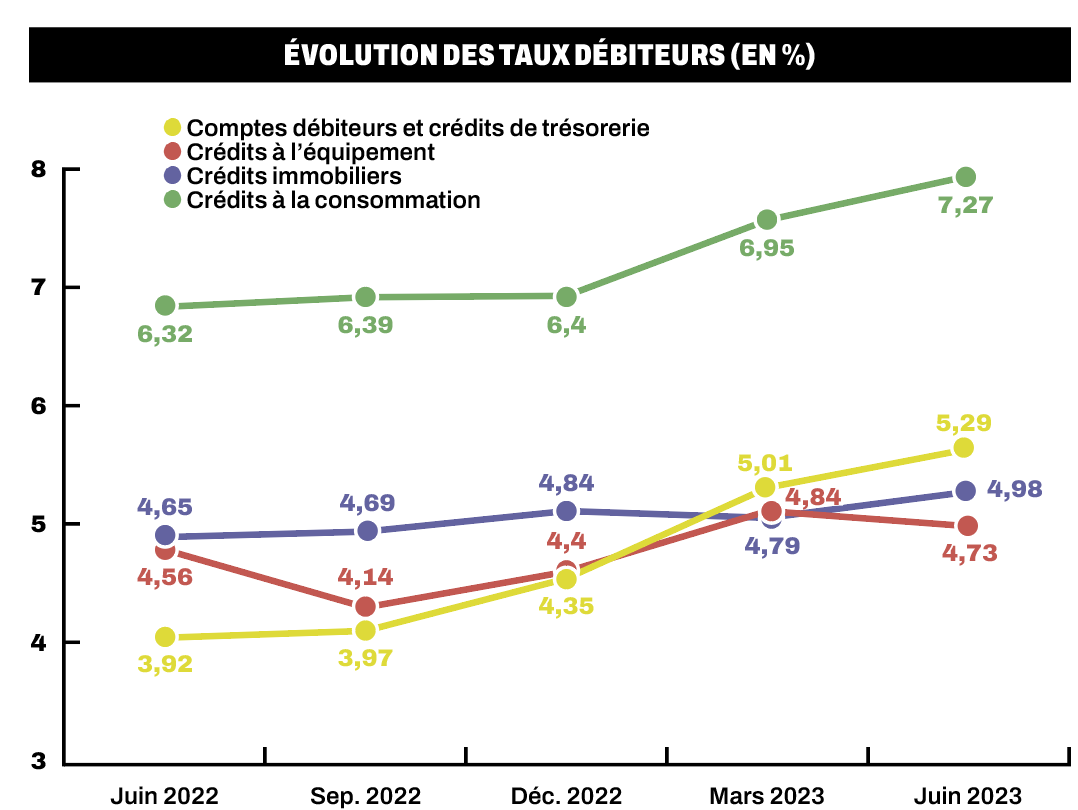 erniers mois, avec une accélération à compter du dernier trimestre de 2022. Les taux pour cette catégorie de crédit sont en effet passés de 3,92% en juin 2022 à 5,29% en juin 2023, soit un renchérissement de 138 pbs en un an. Il faut rappeler que cette catégorie de financement avait connu un boom lors de la période post-Covid, grâce aux mesures exceptionnelles prises par les pouvoirs publics pour renflouer la trésorerie des entreprises à des taux privilégiés, à travers la mise en place des dispositifs de garantie «Damane Relance» et «Damane Oxygène». Mais la hausse des taux a, là aussi, considérablement affecté la production de ces crédits à court terme : sur les six premiers mois de 2023, l’encours des crédits de trésorerie est en baisse de 2,8%, contre des hausses de 8,7% en 2021 et de 16% en 2022 !
Le crédit immo résiste
Si les banques ont été promptes à répercuter la hausse du taux directeur sur les crédits conso et de trésorerie, on ne peut pas en dire autant des crédits à l’habitat. Après une période d’attentisme qui aura duré jusqu’à février 2023, les banques ont certes consenti à répercuter la hausse du taux directeur sur les prêts immobiliers, mais de manière incomplète. En effet, le taux débiteur moyen appliqué à cette catégorie de crédits n’a progressé en moyenne que de 33 pbs en un an, pour atteindre 4,98% (HT) selon Bank Al-Maghrib. Autant dire que la hausse de 150 pbs du taux directeur est loin d’être consommée.
Comment l’expliquer ? Outre la concurrence acharnée entre les banques pour attirer les clients acquéreurs avec les meilleures offres possibles, cette situation a aussi à voir avec la structure des ressources du secteur bancaire marocain : celles-ci sont constituées à près de 70% par les dépôts à vue, donc non rémunérés, de la clientèle. Une manne conséquente et gratuite que les banques peuvent transformer en crédits et qui leur permet de ne recourir que marginalement au refinancement, plus cher, auprès de la banque centrale. Ce qui explique que la transmission de la politique monétaire, dans ce cas précis, reste incomplète. Une configuration qu’Abdellatif Jouahri ne voit pas d’un bon œil. Lors du dernier conseil de la banque centrale, le wali de Bank Al-Maghrib est monté au créneau : «J’ai écrit au Groupement des banques du Maroc (GPBM) pour attirer son attention. Les banques doivent prendre en compte le coût moyen des ressources», a-t-il affirmé.
Toujours est-il qu’au cours du mois de juillet, les taux des crédits immobiliers sont restés globalement «stables depuis le mois de juin», affirme le comparateur-courtier en ligne, Afdal.ma. D’autant que la banque centrale a décrété, en juin dernier, une pause dans son cycle de resserrement monétaire, dans un contexte d’atténuation nette de l’inflation. Selon la plateforme, «pour les emprunts compris entre 500.000 et 800.000 DH, les taux ont été maintenus à 4,75% pour des durées plus étendues». Par ailleurs, ajoute-t-elle, «alors que l’inflation se rapproche de la normale, les banques pourraient se montrer plus agressives dans leur quête pour attirer la demande». Toutefois, estime le comparateur-courtier, «les porteurs de projets immobiliers devront cette année fournir davantage de fonds propres que l’année précédente» : l’apport personnel moyen représente maintenant 22% du prix d’acquisition, contre 15% en 2022.
Investissement : Le financement reste bon marché
4,73% : c’est, en moyenne, le taux assortissant les crédits à l’équipement, à fin juin 2023, selon la banque centrale. Autant dire que cette catégorie de crédits, qui sert à financer les biens et les matériels nécessaires à l’exploitation d’une entreprise, reste relativement bon marché, malgré les hausses successives du taux directeur. Mieux encore, entre le premier et le deuxième trimestre de 2023, le taux moyen de cette catégorie de prêts a même reculé de 11 pbs, passant de 4,84 à 4,73%. En d’autres termes, le durcissement des conditions d’octroi de crédits à court terme pour les entreprises a été quelque peu contrebalancé par des conditions bien plus accommodantes pour les crédits de moyen-long terme. Une aubaine pour l’économie nationale, quand on sait que ces crédits renseignent sur l’effort d’investissement consenti par les entreprises. D’ailleurs, depuis le début de l’année, l’encours de ces crédits est en hausse notable de +8,1% en variation annuelle.