Banques
Financement auto : retour en force de la LOA
De plus en plus de personnes se tournent vers la location avec option d’achat pour financer l’acquisition de leurs véhicules. Alors qu’elle avait perdu de son attractivité pendant plusieurs années, les sociétés de crédit l’ont remise sur le marché, à coups d’ingénierie et de partenariats.


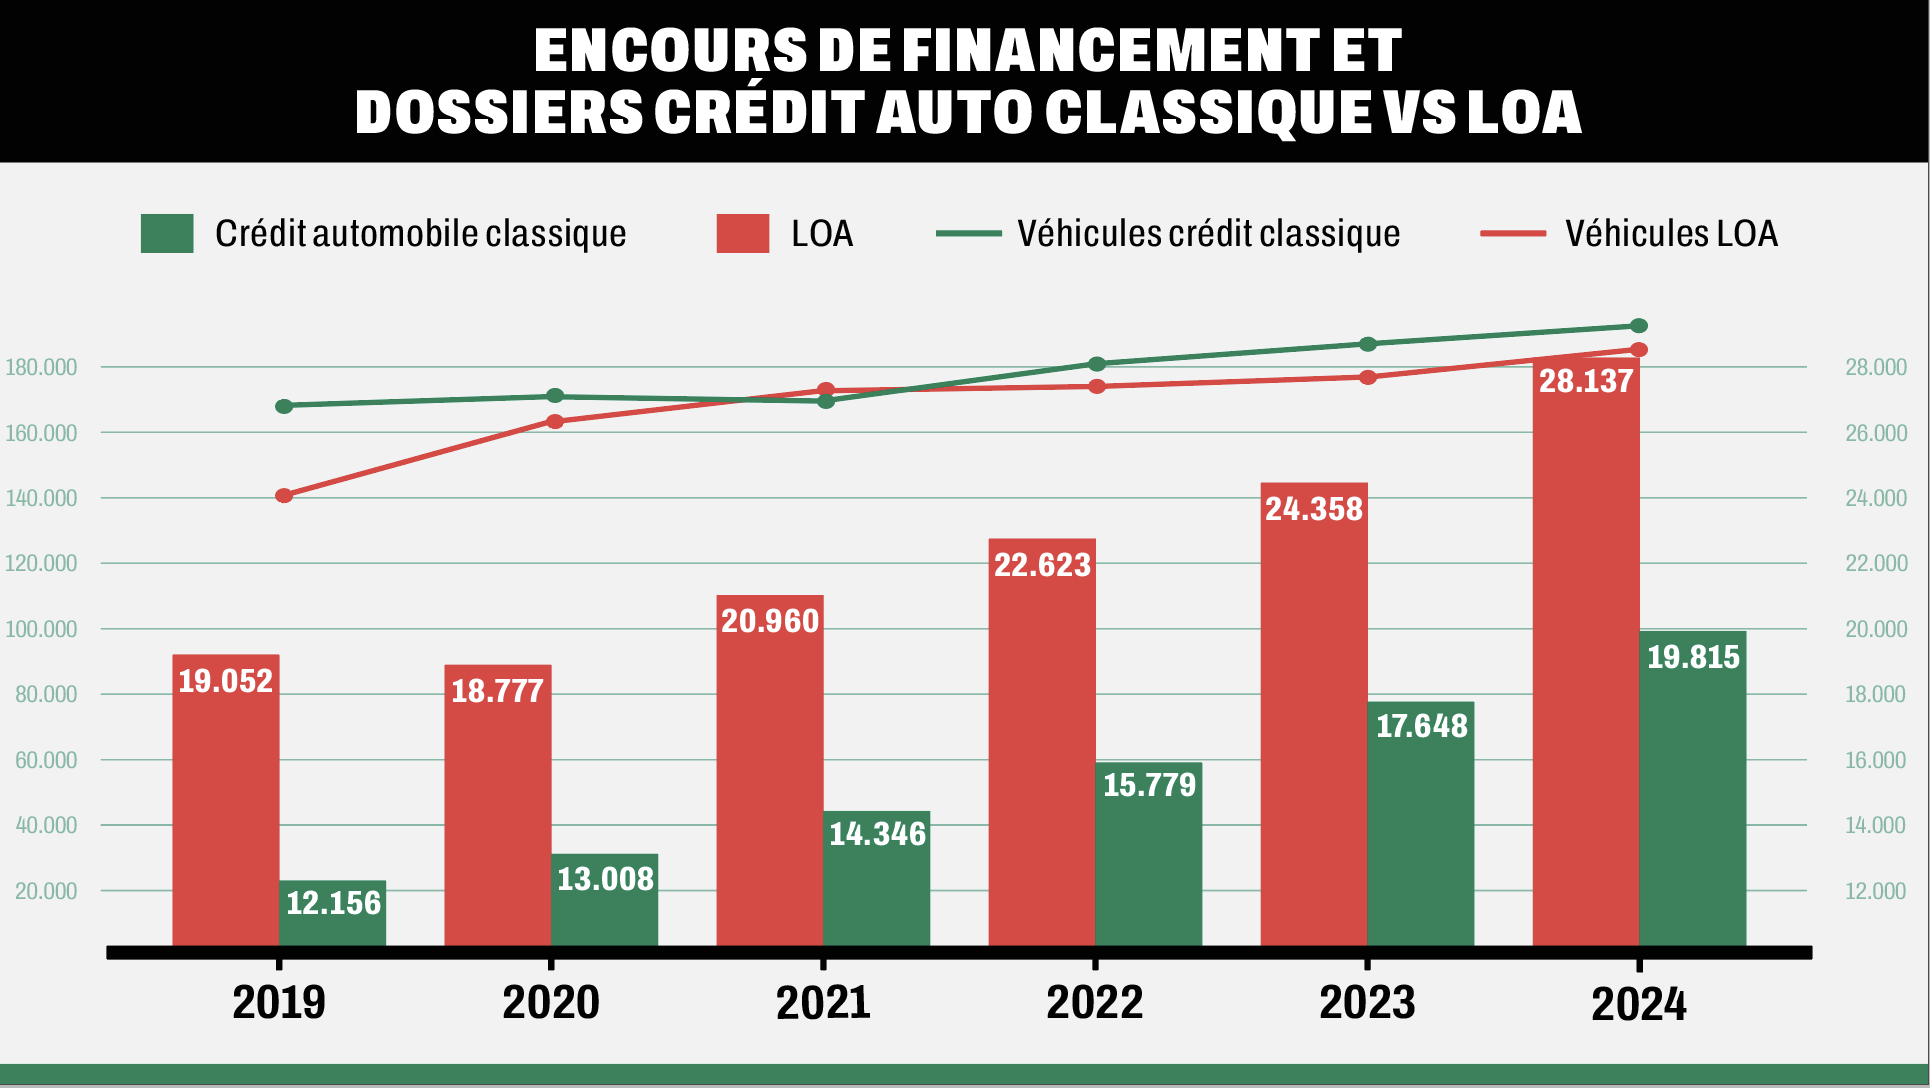
Le financement automobile a le vent en poupe, en parfaite corrélation avec l’évolution du marché automobile. Alors que ce dernier a marqué une progression de 9,2% en 2024, enregistrant plus de 176.000 nouveaux véhicules commercialisés, la production de crédits auto, elle, a augmenté de 18%, pour un montant de 17,6 milliards de dirhams, soit l’équivalent de 93.441 dossiers approuvés et financés, selon les statistiques fournies par l’APSF.
Dans ce contexte, il est un constat. Le financement des acquisitions de véhicules est réalisé autant par le crédit automobile classique que par la location avec option d’achat (LOA). En effet, la production de crédits est à un niveau presque similaire pour ces deux formules, atteignant 8,8 milliards de dirhams, à la fin de l’année dernière.
C’est que la LOA prend de plus en plus d’ampleur dans le financement automobile avec un poids qui est passé de 43 à 50% en cinq années. Dans le financement global, crédits affectés et non affectés compris, la part de la LOA pointe à 34%, gagnant 7 points depuis 2019.
Révolu le temps où la LOA avait complètement perdu de son attractivité, à cause des différents réaménagements fiscaux qui ont été introduits sur la TVA essentiellement, pendant plusieurs années et qui ont conduit ainsi à une perte de vitalité.
Le gap se resserre
En fait, 2020 était l’année de l’amorçage d’inversement de tendance et de la reprise de la vigueur de la LOA. Année de crise sanitaire et de confinement, les ventes de voitures avaient accusé un sacré coup avec une baisse de 20%.
Le crédit auto classique avait alors subi une forte baisse de 33%, alors que la LOA n’avait régressé que de 9,7% en lien aussi bien avec le contexte qui ne s’y prêtait pas, mais aussi avec l’arrêt de la commercialisation de la LOA gratuite. Le gap entre ces deux formules de financement, qui était de 1,3 milliard, s’était donc réduit.
Une forte reprise a marqué les deux types les années suivantes. En 2021, la distribution de la LOA s’était établie à 6,7 milliards de dirhams, dépassant même le crédit classique, se situant à 6 milliards de dirhams. Elle s’est affaiblie en 2022, pour se ressaisir les années qui suivent avec des hausses de 15% en 2023 et 23,4% en 2024.
Ce qui équivaut à 45.585 véhicules financés par la LOA, contre 47.856 par crédit auto classique. Cela, grâce à plusieurs éléments, dont le desserrement de la politique de risque de la part des sociétés de financement, après la sortie de la crise sanitaire.
À côté, il est un autre élément de taille qui a contribué à la hausse de la production des crédits auto. Il s’agit de la hausse continue des prix des véhicules, augmentation qui a culminé à 30% au cours des trois dernières années.
LOA avec dépôt de garantie
Pour sa part, la LOA demeure un produit compétitif compte tenu de sa souplesse et son adaptabilité au budget des acquéreurs. Les sociétés de crédit ont alors fait preuve de créativité et d’ingénierie, pour remettre cette formule en marche et sur le marché, de sorte que l’impact de la TVA (20% sur le loyer, alors qu’elle était exempte pendant plusieurs années) soit minimalisé, tant pour le client que pour la société de crédit.
Depuis plusieurs années, elles ont donc lancé la LOA avec dépôt de garantie. Une formule qui a séduit plus d’un. Elle consiste à ponctionner une partie de l’avance effectuée par le client, la considérant comme un dépôt et non comme un loyer. Ce qui permet une économie de TVA significative. En fait, il s’agit juste d’un traitement comptable de la LOA classique, qui permet d’optimiser le coût de financement au profit du client.
De plus en plus de partenariats
Le dépôt initial, qui est considéré comme étant un loyer au niveau du produit LOA classique, est transféré dans le compte dépôt de la société de financement. Il est lui-même intégré dans l’encours global, au même titre que les loyers perçus d’avance au titre de la LOA.
En plus de toucher les particuliers dont la formule permet de réduire les charges financières, comparativement à un crédit auto classique, les opérateurs ont mis en place des formules LOA en faveur des sociétés et des personnes morales et ont élargi leur scope de partenariat.
Elles ont aussi noué plusieurs conventions avec les concessionnaires automobiles pour vendre aussi bien la LOA que le crédit conventionnel.
Actuellement, presque toutes les marques de voitures commercialisent les différentes formules de crédit, en partenariat avec des sociétés de crédit.
La tendance devra se maintenir les années à venir, avec une part plus prépondérante de la LOA dans la production et l’encours des sociétés de crédit, vu qu’elle constitue une véritable alternative pour une clientèle tant urbaine que professionnelle.
L’encours en progression plus rapide
L’encours de la LOA a également une forte hausse (+15,5%) en 2024, pour atteindre 28 milliards de dirhams, contre une progression de 7,7% en 2023 et 8% une année auparavant. Il dépasse ainsi celui du crédit auto qui a atteint 19,8 milliards de dirhams, enregistrant une amélioration de 12,3%, à la fin de l’année dernière, de 11,8% en 2023 et de 10% en 2022. Au sein du secteur, l’encours brut de certaines sociétés de financement est en grande partie accaparé par la LOA. C’est le cas notamment de Wafasalaf dont la LOA domine 37% de cet encours et se positionne directement derrière le prêt personnel avec une part de 46%. Le crédit auto, lui, n’accapare que 14% de l’encours brut.