Argent
Bank Al-Maghrib : Zèle de prudence et gel du taux directeur
Malgré les fortes attentes en faveur d’une nouvelle baisse du taux directeur, la banque centrale a opté pour le maintien. Un choix incompréhensible au vu de la conjoncture.


Abdellatif Jouahri sait manier l’art du contrepied, quitte à décevoir. En juin dernier, alors que le marché tablait sur le maintien du taux directeur inchangé, le wali de Bank Al-Maghrib (BAM) avait décidé une baisse surprise de 25 points de base. En septembre, c’est la situation inverse qui s’est produite. Réuni mardi 24 septembre, le conseil de BAM a en effet opté pour le statu quo, au moment où une grande majorité des analystes et des professionnels du marché s’attendait à une nouvelle baisse du taux de la banque centrale. Une décision qui a d’ailleurs refroidi les ardeurs des investisseurs sur le marché actions. L’indice Masi, qui gagnait autour de 1% avant l’annonce de BAM, a immédiatement dévissé après pour terminer la séance en territoire négatif (-0,53% à 14.193,30 points).
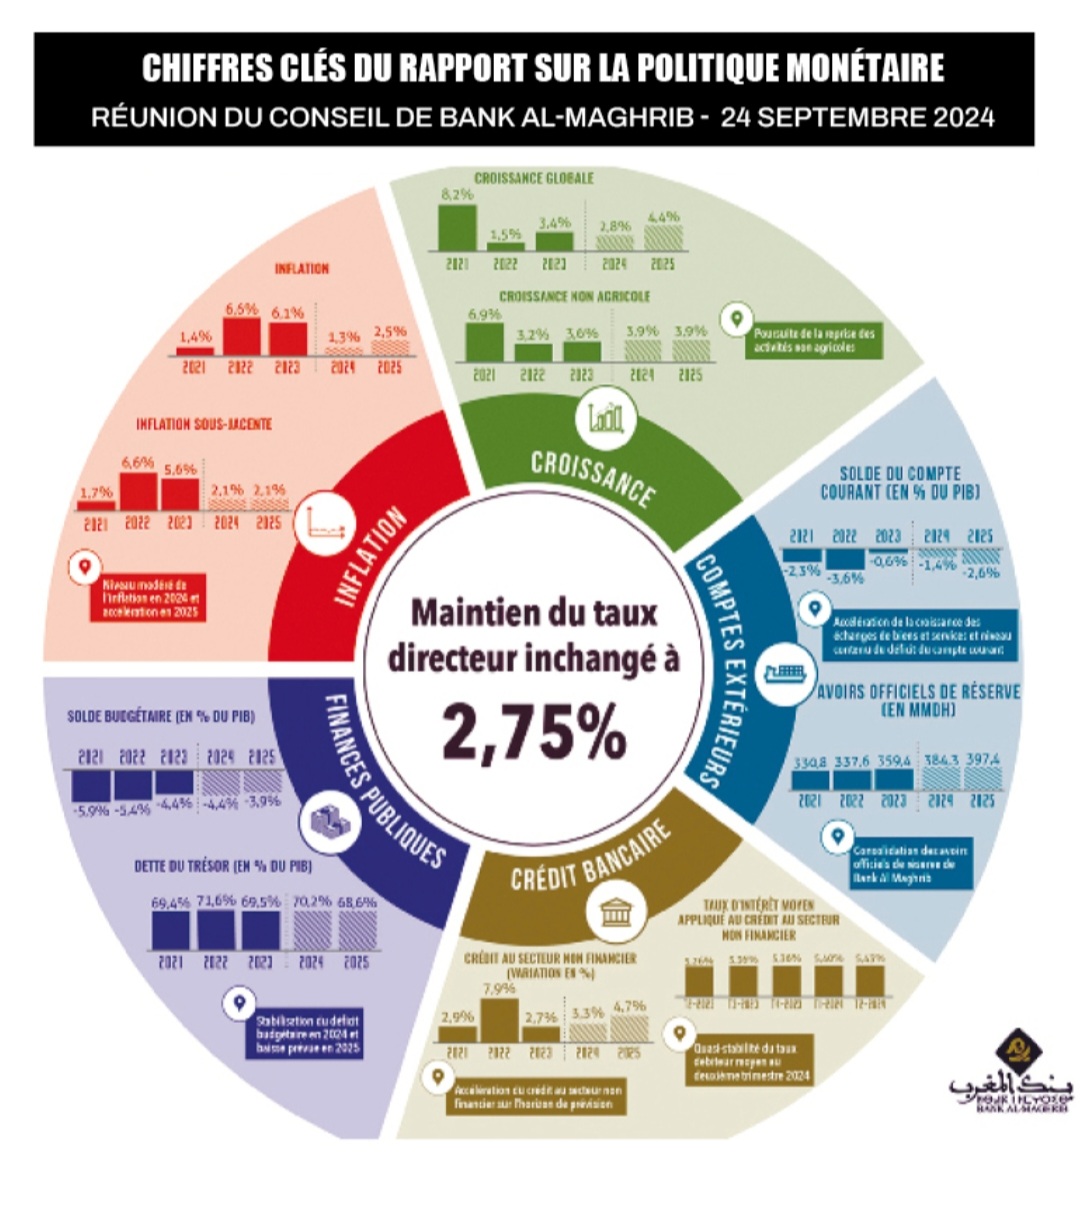
Il faut dire que les arguments en faveur d’une nouvelle baisse du taux directeur ne manquent pas. Tout d’abord, l’inflation évolue à des niveaux modérés depuis le début de l’année. Après avoir flirté avec les 6% en 2023, elle oscille désormais bien en dessous des 2% et resterait, selon les projections de Bank Al-Maghrib, proche de ce taux à moyen terme. Ensuite, les banques centrales des principales économies avancées ont entamé l’assouplissement de leur politique monétaire. C’est le cas en particulier de la FED qui a décidé récemment d’opérer, pour la première fois depuis mars 2020, une baisse de son taux directeur. Enfin, la nécessité de donner un coup de pouce à l’activité économique, la croissance et la création d’emplois, au moment où le pays est engagé dans un effort d’investissement sans précédent, constitue un argument des plus solides en faveur d’une baisse d’au moins 25 pbs du taux directeur.
Trois sources d’incertitudes
Ceci étant dit, le conseil de BAM a fait le choix de la prudence, eu égard aux «nombreuses incertitudes» qui entourent les perspectives économiques et sociales à court et moyen terme, que ce soit au niveau international ou national, et qui sont susceptibles de produire un nouveau choc sur les prix. Au niveau international, le communiqué de BAM cite «l’enlisement de la guerre en Ukraine, l’escalade du conflit au Moyen-Orient et les tensions géopolitiques qui accentuent la fragmentation économique» comme des éléments qui ne seraient pas sans impact sur le rythme de l’activité et sur l’évolution des prix, notamment énergétiques.
Au niveau national, la banque centrale met en avant deux sources d’incertitudes qui ont motivé sa décision de ne pas baisser son taux directeur : le stress hydrique et les orientations du projet de Loi de finances 2025. «La sécheresse est le stress hydrique peuvent impacter l’activité agricole et, partant, affecter la croissance du pays et produire un choc d’offre (sur les produits alimentaires)», a expliqué le wali. Pour ce qui est des incertitudes liées au PLF 2025, elles concernent la poursuite, ou non, du processus de décompensation entamé en mai dernier. Si le gouvernement choisit de ne pas décompenser, «cela impacte le niveau des prix et le niveau de l’inflation. Cela impacte aussi le budget de l’État», a-t-il argumenté.
Une prudence excessive ?
Alors, trop prudent Jouahri? Il ne s’en cache pas en tout cas. «Il y a des cartes vues et d’autres non vues. Je préfère avoir un peu de prudence pour trois mois, et regarder comment les choses vont se passer. À ce moment, je serai plus fondé à prendre une décision», a-t-il affirmé, ajoutant qu’il attend aussi de voir l’impact de la baisse de 25 points de base opérée en juin. «En décembre, on mettra tout sur la table et on décidera».
Et de conclure : «Nous travaillons trimestre par trimestre, avec les données que nous avons. J’estime qu’une banque centrale mérite d’être prudente, avant de prendre une décision qui peut se révéler non adéquate. Il ne faut jamais agir dans la précipitation, sous peine de devoir rectifier brusquement le cap par la suite». Bref, le soutien monétaire à la croissance, à l’investissement privé et à la consommation des ménages attendra. Au moins jusqu’à décembre. Et il n’est pas sûr que d’ici là certaines incertitudes, notamment celles liées à la sécheresse ou aux conflits internationaux, se soient dissipées. Des incertitudes qui, du reste, étaient déjà bien présentes en juin dernier, lorsque le conseil de BAM avait décidé de baisser son taux à 2,75%. Cette «prudence» est d’autant plus questionnable que les perspectives de l’économie nationale sont bonnes, comme le montrent les projections actualisées de la banque centrale. Après un ralentissement à 2,8% cette année, la croissance devrait en effet rebondir à 4,4% en 2025 (sous l’hypothèse d’une production céréalière moyenne de 55 millions de quintaux), tirée par la bonne santé des industries manufacturières et des services, en particulier le tourisme. La dynamique des investissements étrangers est pourtant bien confirmée : les recettes d’IDE devraient rebondir à l’équivalent de 3,1% du PIB en 2024 puis à 3,2% en 2025 après 2,4% en 2023. Les finances publiques poursuivraient par ailleurs leur nette amélioration. Le déficit budgétaire devrait, selon les projections de Bank Al-Maghrib, se stabiliser autour de 4,4% du PIB en 2024 avant de revenir à 3,9% en 2025, faisant mieux que les 4,1% pronostiqués en juin dernier. Une amélioration notable des indicateurs macroéconomiques qui auraient pu motiver, pour ne pas dire imposer, une nouvelle baisse du taux directeur.
Flexibilité du dirham : «Pas à court terme»
Le chantier de la flexibilité du dirham avance à grands pas. Selon Abdellatif Jouahri, tous les travaux d’examen et d’étude continuent. «Avec l’assistance du FMI et de la Banque mondiale, nous sommes en train de revoir tous nos modèles, en y intégrant toutes les leçons que nous avons tirées de ces périodes de crise. Nous avons aussi alerté l’Office des changes pour un élargissement de la palette des instruments de couverture», a indiqué le wali de BAM. Par ailleurs, la création d’un marché de change à terme est sur le point d’être finalisée. Il sera mis en place, «vraisemblablement», avant la fin de l’année.
Pour ce qui est du calendrier du passage au nouveau régime de change, la banque centrale étudie le moment opportun pour réaliser cette transition. «Je ne pense pas que ce soit du court terme», a affirmé Jouahri, ajoutant que ce point sera l’un des principaux sujets discutés avec le FMI en février prochain, dans le cadre des consultations au titre de l’article IV du Fonds.