Argent
Amina Ammor : «Quantik Credit Bureau a une double priorité pour 2025»
L’activité de Quantik Credit Bureau Maroc en 2024 a été marquée par une croissance à deux chiffres. La directrice générale explique les ambitions de sa structure pour l’année en cours.

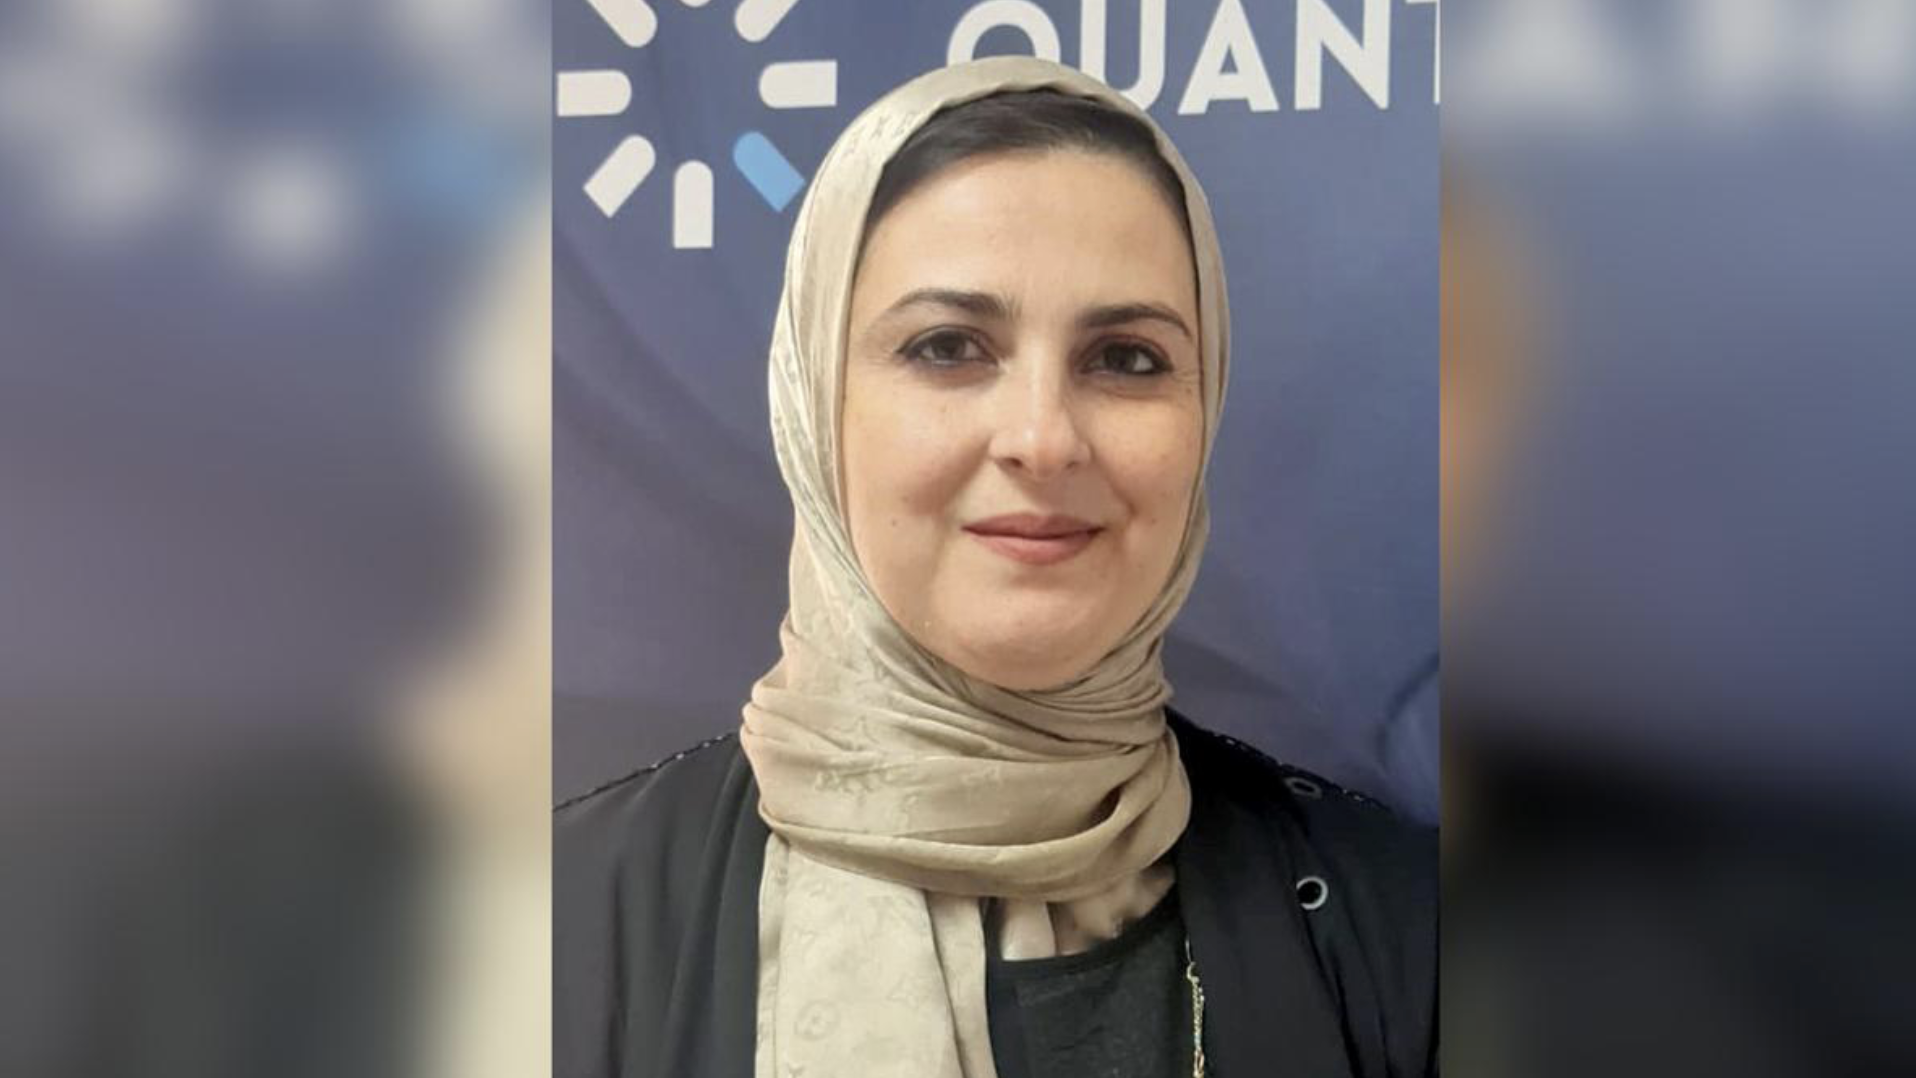
Les services à forte valeur ajoutée de Quantik Credit Bureau, tels que le scoring, le monitoring ou l’alerting, connaissent un intérêt croissant de la part des établissements financiers.
Dans le cadre de la réforme, Credit Bureau travaille déjà pour mettre au point des outils plus prédictifs, plus justes et plus inclusifs. Explications.
Le développement de l’intelligence artificielle, de la big data et l’ouverture des BIC aux données non financières permettent-ils à Quantik de mieux évaluer les risques de défaut ou d’insolvabilité d’un particulier ou d’une entreprise ?
L’intégration des données non financières, associée aux avancées en intelligence artificielle et en big data, va profondément transformer notre manière d’évaluer le risque.
Grâce à ces nouvelles sources de données, nous pourrons enrichir nos modèles avec des données non financières bien plus diversifiées, ce qui nous aidera à capter des signaux plus subtils, mieux anticiper les comportements et affiner nos analyses, aussi bien pour les particuliers que pour les entreprises.
Chez Quantik, nous préparons activement cette évolution. Grâce à l’expertise et le savoir-faire de notre groupe au niveau international, nos équipes travaillent déjà sur l’adaptation des algorithmes de scoring et sur le développement de nouveaux indicateurs capables d’intégrer ces futures sources de données.
Le but est d’offrir des outils plus prédictifs, plus justes et plus inclusifs, dès que le cadre réglementaire le permettra.
Pour 2024, quel bilan chiffré pouvez-vous dresser de l’activité de Quantik Credit Bureau en termes de consultation du Credit Bureau et des demandes de services à forte valeur ajoutée (monitoring, alerting, scoring, etc.) ?
2024 a été une année marquée par une progression continue de notre activité (évolution à deux chiffres). Nous avons enregistré une hausse significative des consultations de notre base de données, portée par une diversité d’établissements financiers (banques, sociétés de financement, associations de microcrédit).
Les services à forte valeur ajoutée, tels que le scoring, le monitoring ou l’alerting, connaissent également un intérêt croissant. Cela reflète une vraie volonté du marché de se doter d’outils plus analytiques et prédictifs, capables de répondre aux exigences d’un environnement en constante évolution.
Cette dynamique est encourageante pour la suite, notamment dans la perspective de l’élargissement du périmètre de données prévu par la réforme.
Qu’en est-il pour 2025 et pour vos objectifs pour l’année en cours ?
Pour 2025, notre priorité est double : d’une part, poursuivre l’élargissement de nos partenariats pour intégrer de nouvelles sources de données, d’autre part, accélérer le développement de nos services analytiques, notamment via l’IA.
Nous voulons également renforcer notre rôle de conseil et d’accompagnement auprès de nos partenaires pour les accompagner dans une utilisation optimale des informations disponibles. L’objectif final reste inchangé : contribuer à un système de crédit plus transparent, plus inclusif et plus efficace.
Enfin, selon vous, le Credit Bureau au Maroc est-il suffisamment outillé pour permettre aux banques, aux sociétés de financement et aux AMC de mieux cerner le profil de risque des TPE, des auto-entrepreneurs et des jeunes entrepreneurs ?
Le cadre s’est considérablement renforcé ces dernières années, et nous sommes clairement sur la bonne voie. Grâce à l’intégration progressive des données non financières et à l’évolution des outils d’analyse, il devient possible de mieux appréhender le profil de ces segments dits “non traditionnels”.
Cela dit, tout ne repose pas uniquement sur les BIC : il faut aussi que les autres acteurs du marché adaptent leurs approches, leurs critères et leurs outils de décision. Le potentiel est là, les outils sont en place, maintenant c’est l’usage qui doit suivre.