Affaires
Industrie : La fabrique de la souveraineté
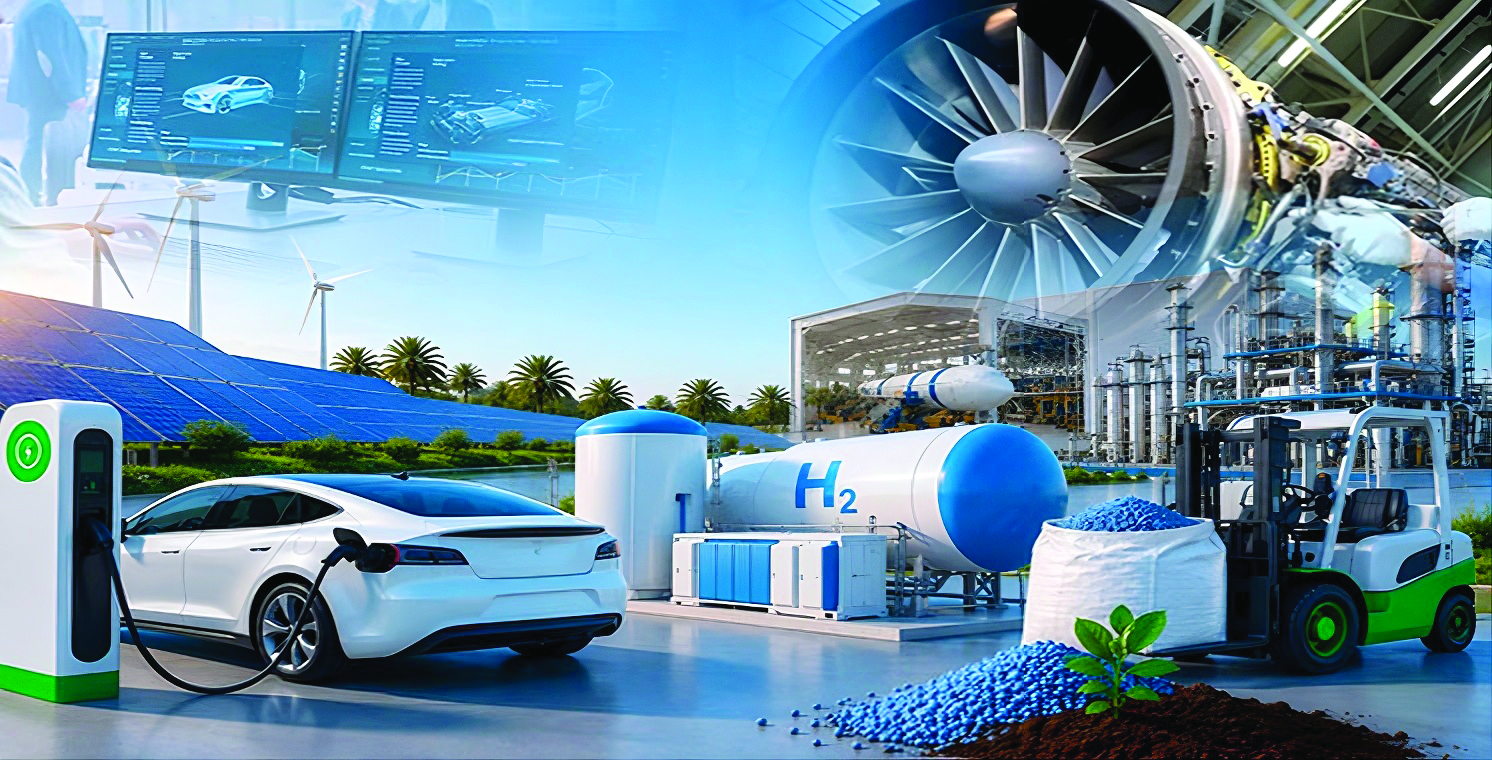
Aéronautique, automobile, défense, énergies renouvelables, batteries, eau, ferroviaire, mines, chimie, santé… D’un secteur à l’autre, le même mouvement de fond se dessine. Le Royaume ne se contente plus d’assembler ou d’exporter des matières premières : il remonte, filière après filière, vers les segments les plus technologiques et les plus rémunérateurs de la chaîne de valeur. Tour d’horizon d’une décennie qui installe le Maroc comme plateforme industrielle régionale.

Il y a encore quinze ans, l’industrie marocaine se résumait, pour l’essentiel, à une promesse de coûts compétitifs et de main-d’œuvre qualifiée.
Ce narratif appartient désormais au passé. Secteur après secteur, un même schéma se répète : après avoir capté les investissements, engrangé le savoir-faire et structuré des écosystèmes de fournisseurs, le Royaume vise aujourd’hui la conception, l’intégration et la fabrication des composants à plus forte valeur ajoutée.
Cette dynamique traverse aussi bien les filières historiques que les industries naissantes, et dessine les contours d’un Maroc qui ne se contente plus d’exécuter, mais ambitionne de maîtriser.
De l’assemblage à la conception
Dans l’automobile, premier poste d’exportation du pays, les deux constructeurs mondiaux implantés au Royaume, Stellantis et Renault, ne produisent plus seulement des citadines économiques. Kénitra fabrique désormais des SUV multi-énergie sur une même ligne, tandis que Tanger a basculé vers l’hybride avec le Jogger.
Les deux groupes y ont également installé des centres d’ingénierie, preuve que la valeur ajoutée locale ne se limite plus à l’usinage. L’aéronautique suit une trajectoire similaire : avec plus de 140 entreprises et des leaders mondiaux, comme Safran ou Airbus Atlantic, le secteur veut désormais monter vers les moteurs, les aérostructures complexes et la maintenance aéronautique (MRO), tout en diversifiant ses partenariats au-delà de l’Europe, vers l’Inde ou le Brésil.
Le ferroviaire emprunte la même voie : au-delà des traverses et wagons de fret déjà maîtrisés par SBM et SCIF, l’arrivée de Hyundai Rotem, Alstom et CAF s’accompagne d’exigences de contenu local et de transfert de technologie appelées à structurer une filière complète.
Souveraineté énergétique et industrielle
L’énergie occupe une place centrale dans cette recomposition. Le Maroc fabrique aujourd’hui le «dernier kilomètre» mécanique et électrique des chaînes éolienne et solaire, mais ambitionne désormais de remonter vers les maillons technologiques : cellules photovoltaïques, polysilicium avec la future usine de Tan-Tan, ou stockage thermique développé dans les laboratoires de l’UM6P.
La loi sur l’autoproduction électrique et la montée en puissance des gigafactories de batteries à Kénitra et Jorf Lasfar accélèrent ce mouvement, faisant du Royaume un hub africain crédible pour le stockage énergétique. Cette même logique de souveraineté anime l’industrie de défense, longtemps restée un angle mort de la communication officielle : drones, blindés et munitions sortent désormais de lignes de production nationales, portées par des partenariats industriels avec la France, les États-Unis, la Turquie ou Israël, et encadrées par une politique de compensations industrielles (offsets) qui conditionne les achats d’armement à l’étranger.
Des ressources naturelles aux produits à forte valeur ajoutée
La chimie, les mines et l’eau illustrent une même conversion des ressources brutes en leviers industriels. Le secteur chimique, qui pèse 23% des exportations industrielles, s’appuie sur la transformation du phosphate en acide phosphorique et en engrais, mais aussi sur l’émergence d’une filière de batteries portée par l’arrivée de Gotion High Tech à Kénitra et les projets de l’OCP via sa filiale InnovX.
Dans les mines, le Plan Maroc Mines 2021-2030 traduit une ambition similaire : ne plus seulement extraire, mais raffiner et transformer localement les métaux critiques (cuivre, cobalt, tungstène) que réclament les batteries, l’éolien offshore ou l’aéronautique, en s’appuyant sur des écosystèmes industriels déjà installés. Même logique du côté de l’eau: face au stress hydrique, le Royaume ne se contente pas de multiplier les stations de dessalement, il vise à porter le taux d’intégration locale de 30-35 à 70%, en développant une filière de pompes, de conduites en PRV et, demain, d’électrolyseurs pour l’hydrogène vert.
Deux secteurs historiquement plus discrets rejoignent ce mouvement de sophistication industrielle. L’agroalimentaire, longtemps cantonné aux filières de transformation classiques (sucre, lait, huiles), investit désormais dans les ingrédients stratégiques jusque-là importés : gaz carbonique alimentaire chez Cosumar, protéines laitières chez Centrale Danone, levures et améliorants chez Anouar Invest. Une bascule qui traduit le passage d’une industrie destinée au consommateur final à une industrie qui alimente d’autres industriels.
La santé, elle, avance sur deux fronts distincts: un secteur pharmaceutique déjà mature, qui vise à renforcer sa production de molécules innovantes et ses exportations vers l’Afrique, et une filière des dispositifs médicaux encore balbutiante, où la Fédération marocaine des industries de la santé ambitionne de porter le taux d’intégration de 10 à 30% d’ici 2030.
Un même fil conducteur
D’un secteur à l’autre, les mêmes ressorts reviennent : des lois et conventions-cadres qui fixent des objectifs chiffrés d’intégration locale, des transferts de technologie négociés avec les partenaires étrangers, des centres de recherche adossés à l’UM6P ou aux grands groupes industriels, et une diversification des alliances qui dépasse les partenaires historiques européens et nord-américains.
Le Maroc ne cherche plus seulement à attirer des usines, mais des segments entiers de chaînes de valeur mondiales. C’est cette bataille, secteur par secteur, que ce dossier se propose de raconter.
Les données sectorielles convergent toutes vers ce même constat de montée en gamme. Dans l’automobile, le taux d’intégration locale oscille déjà entre 59 et 60% à l’échelle du Royaume, avec une capacité installée dépassant 900.000 véhicules par an et l’ambition affichée de franchir le cap du million d’unités. Dans l’agroalimentaire, l’appareil productif emploie près de 207.000 personnes pour un chiffre d’affaires supérieur à 190 milliards de dirhams, avec des exportations qui avoisinent 43 milliards de dirhams.
Le secteur chimique, longtemps réduit à l’exportation de roche brute, réalise à lui seul entre 180 et 200 milliards de dirhams de chiffre d’affaires, quand la santé affiche un marché pharmaceutique estimé à 27 milliards de dirhams et une filière de dispositifs médicaux qui vise le doublement de ses effectifs d’ici 2030.
Des écosystèmes qui se répondent
Ce qui frappe, au fil de ces dix filières, c’est la manière dont elles s’articulent entre elles plutôt que de se développer en silos. Les gigafactories de batteries profitent directement de l’écosystème automobile et des réserves marocaines de phosphate et de fer. La filière de l’eau, via le dessalement, ouvre la voie à la production d’hydrogène vert, qui elle-même intéresse les industriels de la chimie et de l’énergie. Les métaux critiques extraits par le secteur minier alimentent aussi bien les batteries que l’aéronautique ou la défense.
Cette circularité, portée par des acteurs transversaux comme l’OCP, l’UM6P et sa filiale InnovX, ou encore les zones d’accélération industrielle, constitue sans doute la véritable signature du modèle marocain : une capacité à faire dialoguer des filières longtemps pensées séparément, pour construire, brique après brique, une souveraineté industrielle plus large.
Reste à transformer cet élan en résultats durables: la maîtrise des segments technologiques les plus pointus, qu’il s’agisse des cellules photovoltaïques, des moteurs d’avion ou des membranes de dessalement, ne s’improvise pas et suppose des années d’investissements continus en R&D, en formation et en partenariats industriels. C’estprécisément l’enjeu des prochaines années…