Archives
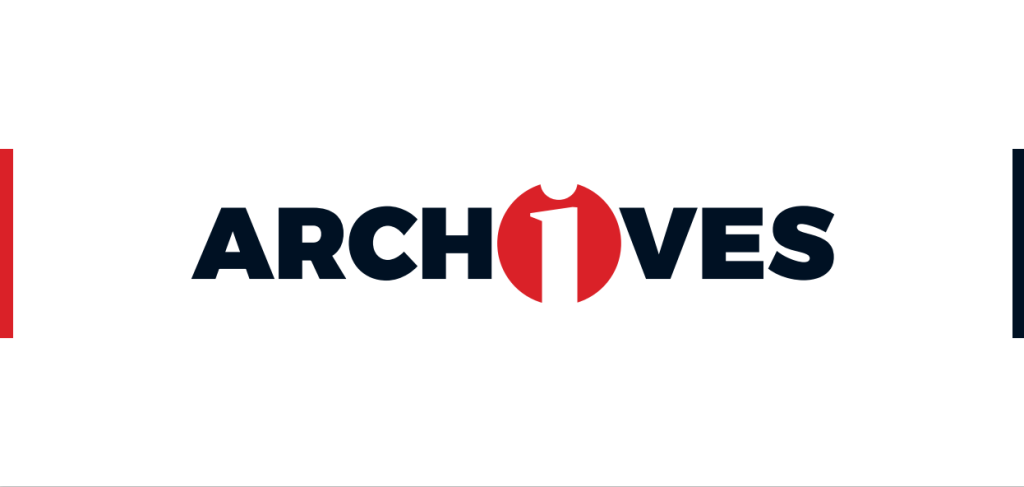
Archives LVE 2006. 30.000 TPE à créer en trois ans
Il y a 20 ans, des guichets gérés par le privé ont été ouverts pour accompagner les porteurs de petits projets. Ces derniers pouvaient bénéficier de crédits dont le montant était compris entre 50.000 et 250.000 DH, sur 10 ans.

Depuis le Forum Initiatives emploi, tenu au mois de septembre, les commissions qui en avaient découlé n’ont pas arrêté de travailler. Les premiers résultats concrets sur le terrain ne vont pas tarder à voir le jour.
En effet, la commission chargée de réfléchir au thème de l’auto-emploi vient de finaliser son travail et les pouvoirs publics s’apprêtent à annoncer un dispositif inédit pour l’appui à la création de très petites et petites entreprises (TPE) que Noureddine Ayouch, membre de ladite commission et par ailleurs fondateur de l’association Zakoura pour le microcrédit, qualifie même de «révolutionnaire».
Ce dispositif s’articule autour de la création de guichets et d’espaces dédiés à l’appui à la création de petites entreprises. Les 10 premiers guichets seront opérationnels dès le 15 mai et le personnel qui y exercera est déjà en formation depuis le 17 avril.
Objectif du gouvernement: arriver très rapidement à un premier réseau de 60 guichets à travers le pays, ce qui devrait, selon les prévisions, permettre la création de pas moins de 30.000 TPE et 90.000 emplois d’ici 2008.
Pour les artisans de ce dispositif, ce chiffre est même sous-estimé par rapport au potentiel et à la qualité du dispositif envisagé.
Comment y arrivera-t-on ? L’idée consiste à créer un peu partout dans le pays, avec une attention particulière pour les petites villes, patelins et régions éloignées, des points qui auront pour mission d’appuyer les jeunes porteurs de projets.
Ces jeunes devront, toutefois, disposer d’un niveau d’instruction minimal, à savoir le niveau bac ou encore un diplôme de formation professionnelle.
L’appui qui leur sera apporté à travers les guichets commencera évidemment par la prise en charge.
Comme l’explique Younès Sekkouri, cadre de l’Anapec (Agence nationale pour la promotion de l’emploi et des compétences) et chargé auprès de la Primature de piloter la mise en œuvre de ce projet : «Les jeunes ne sont pas obligés d’arriver aux guichets avec des projets tout faits».
C’est là une première originalité de ces guichets. Les jeunes peuvent n’être qu’au stade de l’idée. Au niveau des guichets, le personnel dûment formé devra donc, entre autres, les aider à donner corps à leurs idées.
Ainsi, une première présélection est faite aussi bien sur la base de l’idée, mais surtout, comme l’explique Sekkouri, «sur la base du profil du jeune et de ses aptitudes entrepreneuriales».
Une fois ce premier tri effectué, le guichet transmettra à un comité régional, présidé par le CRI de la région, un dossier plus consistant comprenant des fiches plus détaillées sur le promoteur, sur le projet, etc.
Le comité, où siégeront (aux côtés du CRI) d’autres intervenants, comme l’Anapec, les Chambres de commerce, les autorités locales et le secteur privé (CGEM ou autre), devra, lui, statuer sur les demandes pour décider des dossiers réellement bancables. Une fois le dossier approuvé par le comité régional, retour au guichet.
Le jeune porteur de projet devra alors suivre une formation intensive (un mois et demi) aux notions de management.
Durant cette formation, il alternera la théorie et la pratique, sachant qu’au terme des six semaines, il devra avoir réalisé ses études de marché et son business-plan. Le tout sera alors remis à la banque.
Cette dernière aura un délai de 21 jours pour rendre sa décision de financer ou non, et dans le premier cas, de préciser les modalités de financement du projet, le montant, la durée et les taux.
Selon le scénario retenu, le petit entrepreneur se verra proposer des crédits allant de 50.000 à 250.000 DH sur des durées pouvant aller jusqu’à 10 ans.
Dès que le dossier est approuvé par la banque, le porteur du projet recevra aussitôt une avance de l’État pouvant aller jusqu’à 10% de l’investissement global, sans pour autant dépasser un plafond de 15.000 DH.
L’avance sera remboursée sur une durée de 6 ans avec un délai de grâce de 3 ans et sans intérêts. Cette avance doit en principe servir à couvrir les premiers frais de création et d’installation.
L’atteinte de ces objectifs dépendra incontestablement de la mise en œuvre de ce plan d’action de manière à éviter les travers dans lesquels était tombé son ancêtre, le Crédit jeune promoteur (CJP).
Et d’entrée de jeu, les concepteurs du dispositif insistent sur le fait que celui-ci est complètement différent du CJP (…). Pour garantir l’adhésion de tout le monde, le gouvernement compte y mettre en œuvre les moyens nécessaires.
Et pour commencer, une enveloppe de 18 MDH pour couvrir les dépenses en attendant d’autres fonds, notamment ceux du Millenium Challenge. Et pour toucher le maximum de participants, une vaste campagne de communication est en cours de préparation et devra être lancée le 22 mai. Saâd Benmansour