Argent
Immobilier : Rester locataire est financièrement plus avantageux…
Un gain est réalisé certes lors de la revente du bien immobilier occupé. Mais, placer une partie de son argent et résider en location est nettement plus payant.


À la question de choisir entre l’acquisition d’un bien immobilier et sa location, la réponse serait quasi unanime. Les Marocains préfèrent être propriétaires du bien immobilier qu’ils occupent. Dès l’entame de la vie active, ils commencent par louer un bien, pour quelques mois ou quelques années, le temps de constituer une épargne en guise d’avance et se lancer dans une recherche vive de l’achat d’un bien durable. Mais être propriétaire représente-t-il vraiment une bonne option ?
Nous sommes tous réticents par rapport à la location, vu qu’il s’agit de «l’argent jeté par la fenêtre». C’est en tout cas ce qu’on entend depuis que la Terre a commencé à tourner. En plus, posséder son propre bien durable s’inscrit dans une logique de durabilité, de transmission aux descendants, de constitution d’un patrimoine. Assurer son avenir revient souvent à posséder un bien immobilier. Cela reste vrai si l’on s’inscrit dans une logique patrimoniale.
En revanche, la perspective financière en veut autrement. Si l’on se positionne en investisseur, l’option de la location du bien l’emporte largement. Et c’est tant mieux si beaucoup d’entre nous privilégient actuellement la location, compte tenu de la baisse du pouvoir d’achat, de l’inadéquation entre l’offre et la demande et du maintien des prix des biens résidentiels à un niveau élevé en dépit d’un contexte de décélération de la croissance. D’autant que les prix des biens ont atteint un niveau tel qu’ils ne peuvent augmenter de manière aussi exponentielle que pendant les années 2008 à 2012.
Pour l’histoire, «la bulle spéculative immobilière d’antan, encouragée par la quotité de financement des banques, atteignant jusqu’à 110% du prix du bien, a engendré un mouvement spéculatif qui a propulsé les prix des biens immobiliers à des niveaux jamais atteints auparavant au Maroc», rappelle un opérateur du secteur. Actuellement, ils se maintiennent même dans cette conjoncture marquée par une léthargie tant de la demande que de l’offre. À la revente, certains propriétaires tentent de légères augmentations de prix. Mais, dans tous les cas, il n’est pas question de baisse.
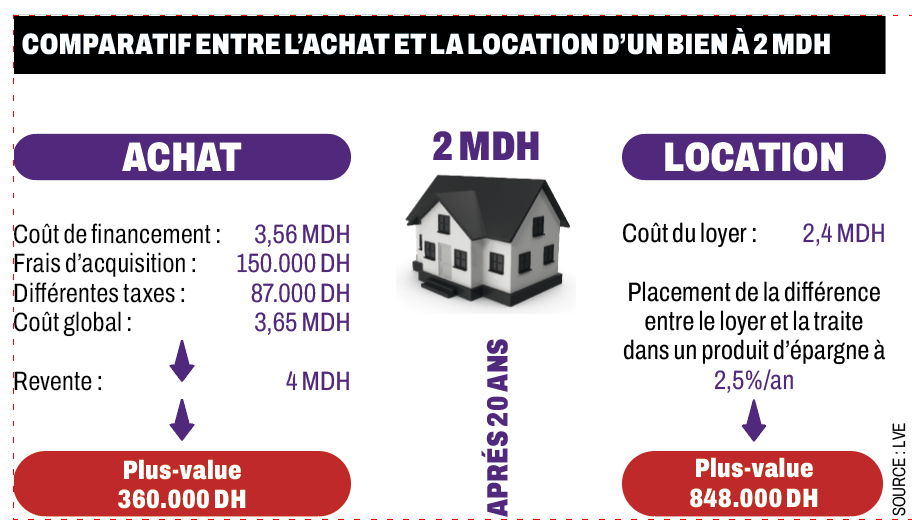
Comment la location peut-elle devenir une alternative intéressante par rapport à l’acquisition ? Considérons un bien immobilier d’une valeur de 2 MDH. Avec une avance de 200.000 DH, un client l’achète à crédit sur une durée de 20 ans, pour un coût de financement global, incluant les mensualités, l’assurance décès-invalidité, les frais d’acquisition et autres dépenses de 3,56MDH. En y rajoutant toutes les charges liées aux taxes d’habitation et des services communaux, le coût, après 20 ans, se monte à 3,65 MDH. Supposons aussi que ce client ait envie de vendre ce bien occupé pendant une si longue période et de s’installer ailleurs. Exagérons et supposons que le bien en question ait doublé de valeur, soit 4 MDH. Il aurait gagné au final une plus-value d’un peu plus de 350.000 DH seulement.
Patrimoine vs placement
Place maintenant à l’option location. Ce même bien, une personne a préféré l’occuper en location, à 8.000 DH mensuellement. Intégrant une révision des loyers de 8% tous les trois ans dans le cas des biens résidentiels, l’habitant aurait déboursé, au bout de 20 ans, une somme de 2,4 MDH. Prenons une hypothèse selon laquelle le montant qui résulte de la différence entre le loyer et la mensualité (13.375 DH) soit placé dans un produit d’épargne-retraite à un taux de 2,5%, toujours pendant 20 ans. Cette différence de 5.375 DH devrait rapporter une plus-value de 848.000 DH, selon un simulateur de l’une des compagnies d’assurance de la place.
Du coup, entre les 848.000 DH rapportés par l’option de la location et les 350.000 DH engendrés par l’acquisition et la revente, le choix devrait être rapidement fait, compte tenu de la considération financière. Il n’en reste pas moins que le choix d’une option ou de l’autre dépend des besoins de chacun et de ses projets d’avenir. Si posséder un bien immobilier permet au propriétaire de se loger en évitant tout ennui, en y introduisant les aménagements souhaités ou même en le cédant pour faire face à d’éventuels imprévus, ce n’est pas le cas du locataire. En effet, ce dernier ne dispose pas de cette sécurité d’habitation.
D’autant que le bailleur pourrait revendiquer son bien à tout moment, s’il prouve qu’il en a besoin pour y installer ses descendants, par exemple. Ce qui pourrait occasionner des gênes au locataire qui devra reprendre le processus depuis le début : recherche du bien, négociation, paiement de la commission à l’agence immobilière… Cela sans oublier que tout aménagement ou modification dans l’état du bien ne pourrait être réalisé qu’après l’accord préalable du propriétaire… Que d’ennuis en réalité, mais que de gains aussi !
Acheter pour vendre, investissement dépassé
Il ne faut plus se leurrer. Acheter un bien immobilier dans une optique de le revendre à long terme est un investissement révolu. À en croire certains spécialistes contactés, les augmentations des prix des biens immobiliers peuvent aller de 20 à 30% en général, sur une longue échéance, soit à peine de quoi couvrir les charges occasionnées lors de l’achat et l’occupation des lieux. Actuellement, le secteur est en difficulté vu la quasi-stagnation des ventes et la baisse des mises en chantier de 13% en 2022. D’autant que les prix des matières premières et des matériaux de construction s’établissent à un niveau élevé. Ce qui devra être répercuté directement sur le prix de commercialisation des promoteurs. «Déjà qu’ils sont élevés et des fois, sans justification valable, si ce n’est essentiellement la notoriété du quartier et non les matières utilisées, ils ne peuvent augmenter davantage», assure un expert.