Argent
En Couv’. Financements innovants, nécessité budgétaire et opacité réglementaire !
L’État multiplie les opérations de leaseback de certains de ses actifs pour dégager des liquidités immédiates sans recourir à l’endettement. Un mécanisme qui présente des avantages évidents, mais qui n’est pas sans soulever des interrogations légitimes.


Les financements innovants ont décidément le vent en poupe. Le département des Finances a en effet de plus en plus recours à ce mécanisme mis en place par la Loi de finances 2019 et qui repose sur le levier de la gestion active du patrimoine immobilier de l’État.
Ces financements, qui n’ont en réalité rien d’innovant (l’adjectif innovant est employé ici pour souligner le fait qu’il s’agit de financements non conventionnels que l’État utilise pour la première fois), désignent les mécanismes financiers, hors privatisation, auxquels peut recourir l’État pour se financer en substitution à l’endettement. Dans la majorité des cas, il s’agit de partenariats public-privé (PPP), d’opération de titrisation et surtout de monétisation de certains actifs du domaine de l’État, à travers des opérations de leaseback.
Concrètement, ces actifs, qui peuvent être des bâtiments administratifs, des établissements d’enseignement publics, ou encore des Centres hospitaliers universitaires (CHU), sont cédés pour une longue durée à des investisseurs institutionnels (notamment des caisses de retraite comme la CMR ou encore la Caisse de dépôts et de gestion, etc.), tout en préservant leur usage de service public en contrepartie d’un revenu locatif contractuel. Ainsi, l’État empoche la valeur marché du bien cédé temporairement et paye en contrepartie des loyers sur une durée de long terme (généralement de 25 à 30 ans). Il ne s’agit donc nullement de privatisations.
175 actifs concernés en 2023
Après un démarrage plutôt timide afin de tester l’efficacité du mécanisme, le ministère des Finances (MEF) a clairement accéléré la cadence sur les financements innovants, dans un contexte où les privatisations sont en stand-by (en attendant le déploiement de la nouvelle stratégie actionnariale de l’État), où les marges budgétaires sont ténues, au sortir d’une crise de Covid budgétivore, et où l’industrie des Organismes de placement collectif immobilier (OPCI), récemment créée au Maroc, continue de se déployer.
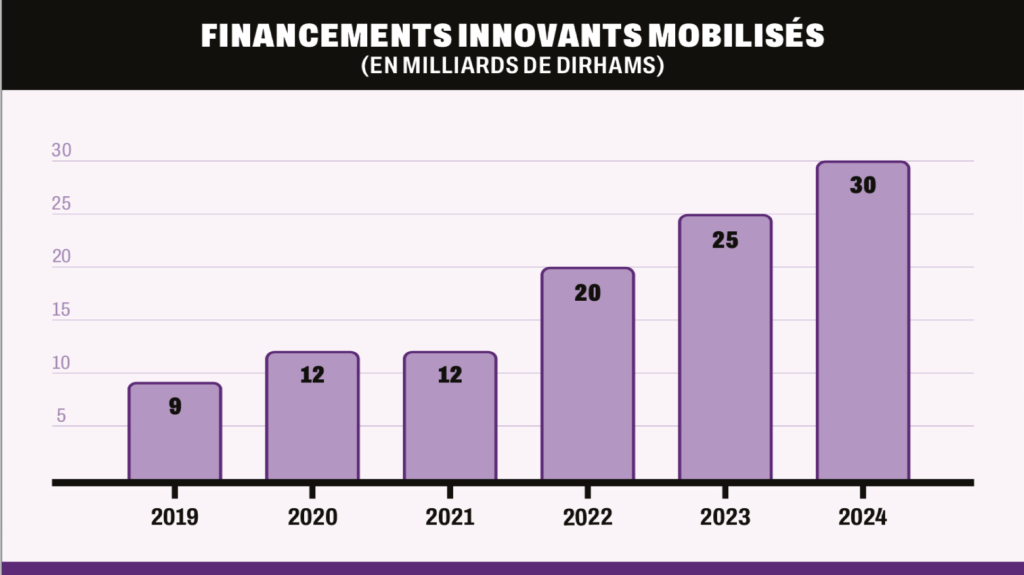
Ainsi, après 12 milliards de dirhams en 2020 et 2021, le montant mobilisé via les financements innovants est passé à près de 20 MMDH en 2022, selon la Direction des domaines de l’État qui relève du MEF et qui est chargée de la mise en place d’une programmation pluriannuelle des immeubles destinés aux financements innovants. En 2023, le produit des cessions d’actifs immobiliers au profit d’institutionnels dans le cadre de ces mécanismes a atteint 25,44 milliards de dirhams. Un chiffre qui correspond à près de 90% des revenus générés par ladite direction.
Ce volume concerne des transactions immobilières portant sur 175 actifs immobiliers relevant du domaine privé de l’État (constitués de bâtiments administratifs et d’équipements publics), conclues en 2023 avec les organismes de placement collectif immobilier créés par les deux institutionnels: CDG (via sa filiale Ajarinvest) et CMR. En 2022, ce sont 98 actifs immobiliers étatiques qui ont été concernés par ces opérations. Pour 2024, le gouvernement table sur une mobilisation d’un montant de 30 milliards de dirhams via ces mécanismes de substitution à l’endettement. Cela représente tout de même 10% des recettes prévisionnelles du budget de l’État.
Des avantages évidents
Les avantages de ces mécanismes pour l’État et les institutionnels sont nombreux. D’un côté, en monétisant des actifs immobilisés, l’État peut disposer de liquidités immédiates lui permettant de maintenir sa capacité à investir dans ses projets stratégiques, tout en réduisant ses besoins d’endettement. De l’autre, les institutionnels, comme la CMR ou la CNSS, qui disposent de plusieurs dizaines de milliards de dirhams à placer sur le long terme, s’ouvrent sur une nouvelle classe d’actifs, l’immobilier en l’occurrence, avec à la clé des rendements dépassant les 6% dans certains cas. Une promesse de retour sur investissement, il va sans dire, très attractive pour les grands collecteurs d’épargne. La machine, désormais bien huilée, devrait encore tourner à plein régime au cours des prochaines années, l’État considérant ces mécanismes de financements innovants comme un complément «indispensable» aux modes de financements classiques. Dans ce sens, il œuvre à l’identification de nouveaux actifs étatiques éligibles, ainsi qu’à l’élargissement de la base des investisseurs potentiels. Le potentiel mobilisable est de fait énorme. Comme révélé récemment par Fouzi Lekjaa, ministre délégué en charge du Budget, l’État dispose d’actifs d’une valeur de 800 milliards de dirhams ! «Cet argent nous l’investissons dans le projet de tunnel de Tichka ou des barrages et le financement de la politique de l’eau», avait-il expliqué aux députés lors d’une séance de questions-réponses en Commission des finances à la première Chambre.
Mais l’opacité règne
Ceci étant dit, la montée crescendo des financements innovants n’est pas exempte de critiques. La première porte sur l’opacité qui entoure ces opérations. Et pour cause, aucune liste des biens publics concernés n’est disponible, tandis que ni les montants engagés pour chaque opération ni les termes des contrats de location ne sont connus.
Pourtant, après les premières opérations, le ministère des Finances avait communiqué sur les actifs concernés… Puis plus rien ! Tout juste sait-on que l’une des premières opérations a consisté en la cession en leaseback par l’État, à la Caisse marocaine des retraites (CMR), de 5 Centres hospitaliers universitaires pour un montant de 5 milliards de dirhams pour une période de 40 ans. Plusieurs centaines d’autres opérations ont depuis eu lieu, impliquant des établissements de santé, des bâtiments administratifs et des sièges de ministères… Toujours sans la moindre communication. Un rapport de la Cour des comptes avait toutefois révélé que la CMR avait également réalisé une opération sur certains bâtiments administratifs de l’État pour une contrepartie financière de 670 MDH. Une autre opération similaire avait par ailleurs été conclue avec la CDG sur d’autres bâtiments administratifs de l’État contre un versement de 1,7 milliard de dirhams sur une durée de 30 ans.
Quant au montant cumulé des financements innovants depuis le lancement de ce mécanisme, il n’est pas communiqué de manière régulière. Le dernier pointage date d’il y a quelques jours, lorsque Fouzi Lekjaa a indiqué en Commission des finances que ces mécanismes ont permis de mobiliser quelque 105 milliards de dirhams (voir encadré).
Quand Jouahri s’en mêle
Au-delà de l’opacité, c’est la nécessité de mieux encadrer ces opérations qui revient en boucle. Abdellatif Jouahri lui-même s’en est fait l’écho lors de sa dernière conférence de presse post-conseil de Bank Al-Maghrib, jetant un gros pavé dans la mare des finances publiques. «Dans un souci d’équité et de prudence financière, il est impératif d’encadrer les financements innovants, au même titre que la privatisation», a-t-il souligné.
Le wali de BAM a signalé par ailleurs que ces financements sont inscrits comme des recettes courantes, en respect des normes du Fonds monétaire internationales. Mais le fait qu’ils seront ensuite inscrits dans les charges courantes risque d’impacter l’équilibre budgétaire. «Cela nécessite une gestion rigoureuse», a-t-il insisté, d’autant plus que les montants en jeu sont de plus en plus élevés. Jouahri n’a pas manqué de s’interroger sur l’impact à long terme sur les finances publiques des loyers qui s’accumulent. «Nous devons anticiper les implications des volumes de loyers à venir sur les charges courantes de l’État», a-t-il préconisé. Pour ce gestionnaire d’actifs, qui partage les interrogations du wali de Bank Al-Maghrib, ce dernier a «dit tout haut ce que beaucoup de professionnels pensent tout bas».
Le marché obligataire impacté
Un autre grief soulevé par les gestionnaires d’actifs, et repris par le wali de Bank Al-Maghrib, porte sur les conséquences potentielles de la recrudescence des financements innovants sur le marché primaire des bons du Trésor (BDT) et plus largement sur le marché obligataire, en favorisant le fameux effet d’éviction. Pour Jouahri, lorsque l’État opte pour des mécanismes de financements innovants, il sollicite des organismes institutionnels d’épargne, ce qui réduit dès lors leur participation aux émissions de bons du Trésor. En d’autres termes, en influant sur la demande en BDT, les financements innovants influent par la même occasion sur la formation des prix sur le marché obligataire.
En effet, comme l’explique ce professionnel, avant la crise sanitaire et avant le lancement des financements innovants, le marché primaire des BDT était la source privilégiée pour le Trésor de lever des fonds sur le marché local. Ce marché offrait des conditions idéales, car très liquide, efficient par le jeu de l’offre et de la demande, et avec des taux publics connus de tous.
L’avènement des financements innovants a toutefois quelque peu changé la donne. «Cela influe sur la demande, à la baisse, et il y a donc moins de cash sur le marché, ce qui maintient les taux un peu plus haut», explique notre interlocuteur. «On devrait avoir des taux plus bas, ce qui impacte aussi en fin de compte le Trésor qui se finance un peu plus cher», souligne-t-il. Et c’est précisément ce qu’a voulu dire Abdellatif Jouahri lorsqu’il a affirmé que l’effet d’éviction est de nature à compromettre «les propres intérêts», du Trésor. Par ricochet, c’est tout le marché de la dette privée, celui des entreprises, qui est influencé pour les mêmes raisons: moins de cash, une demande moindre, et donc un financement un peu plus cher. D’où les voix qui s’élèvent de plus en plus sur le marché pour réclamer un meilleur encadrement de ces opérations. Des voix qui ont trouvé en le wali de Bank Al-Maghrib un allié de poids.
Quelques-unes des opérations phares
Seule une poignée d’opérations impliquant des institutionnels publics a été dévoilée depuis le lancement des financements innovants. Outre l’opération de 4,6 milliards de dirhams portant sur l’acquisition de la CMR de 5 CHU, on peut citer celle qui a concerné le nouveau port de Safi. Cette opération a consisté en la reprise auprès de l’État par l’Agence nationale des ports (ANP) du nouveau port de Safi à travers un contrat d’usufruit qui donne à l’ANP les droits de jouissance de cette nouvelle infrastructure. En contrepartie, l’agence a versé à l’État la somme de 2,4 milliards de dirhams. Pour cela, l’agence a dû recourir à un placement obligataire privé d’un montant équivalent. Une autre opération impliquant la Caisse marocaine de retraites a porté sur l’acquisition par cette dernière en leaseback de six facultés de médecine et de pharmacie permettant à l’État d’encaisser quelque 1,36 milliard de dirhams. Il s’agit des facultés de Marrakech, Fès, Oujda, Tanger, Laâyoune et Agadir. Une opération similaire réalisée via un contrat bail entre l’État et la CMR a porté sur le CHU de Laâyoune, moyennant une enveloppe de 1,3 milliard de dirhams.
La CMR aux avant-postes
La Caisse marocaine des retraites a été le premier investisseur institutionnel à adhérer aux financements innovants mis en place par l’État. À la recherche de rendements plus rémunérateurs dans un contexte de baisse durable des rendements des actifs à cause du contexte baissier sur les taux à l’époque, la CMR, avec l’aval de ses instances dirigeantes et de contrôle, a jeté son dévolu sur les opérations de leaseback de biens immobiliers étatiques, considérées comme des alternatives de placements très intéressantes.
Une nouvelle stratégie d’investissement qui s’est traduite par une hausse sensible des placements immobiliers du régime des pensions civiles, la part de la poche immobilière dans le portefeuille de placement passant de quasiment zéro en 2019 à près de 12% à fin 2022 (contre 67,4% pour l’obligataire, dont la part s’est réduite depuis 2020, et 20,6% pour les actions).
Pour loger ses actifs immobiliers acquis auprès de l’État, la CMR a créé six OPCI, de type SPI-RFA, réservés aux investisseurs qualifiés. Le premier de ces véhicules d’investissement, agréé par l’AMMC en septembre 2021, détient un portefeuille de 5 actifs immobiliers situés dans 4 villes du Maroc (CHU Oujda et 4 universités de pharmacies et de médecine à Tanger, Agadir, Oujda et Fès) pour une valorisation totale de 1,5 milliard de dirhams. Sa gestion a été confiée à Reim Partners.
Lekjaâ «assume»
De passage devant la Commission du contrôle des finances publiques relevant de la Chambre des représentants, le ministre chargé du Budget a répondu sans détour aux critiques de l’opposition au sujet des financements innovants. Pour lui, le recours par l’État à ce mécanisme de financement se veut un choix économique stratégique «irréversible» qui s’inscrit dans le cadre de la loi. «Ces financements innovants sont bien meilleurs que les privatisations. Je conseille à celui qui me succédera de continuer à y avoir recours, car il s’agit d’un mécanisme souple et qui produit de la valeur ajoutée», a-t-il lancé aux députés.
Le ministre a précisé à ce titre que ces financements innovants ont apporté au Trésor des recettes importantes s’élevant à 105 milliards de dirhams. «Si le gouvernement le pouvait, il aurait mobilisé jusqu’à 400 milliards de dirhams à travers ce mécanisme, et c’est une décision que j’aurais assumée sur le plan politique», a-t-il conclu.