Banques
2025 : Année de consolidation pour les participatives
Le secteur participatif a conforté sa croissance en 2025, porté par le dynamisme commercial et l’amélioration de la rentabilité. Cette évolution s’inscrit toutefois dans un environnement marqué par un déséquilibre persistant entre financements et dépôts.

Le secteur des banques participatives poursuit, année après année, sa montée en puissance. Après un exercice 2024 marqué par un retour aux bénéfices, l’année 2025 confirme cette dynamique avec des indicateurs commerciaux et financiers orientés à la hausse.
Cette progression demeure toutefois largement portée par le seul levier du financement Mourabaha, qui continue de constituer l’épine dorsale de l’activité. Sauf que des disparités persistent entre les établissements.
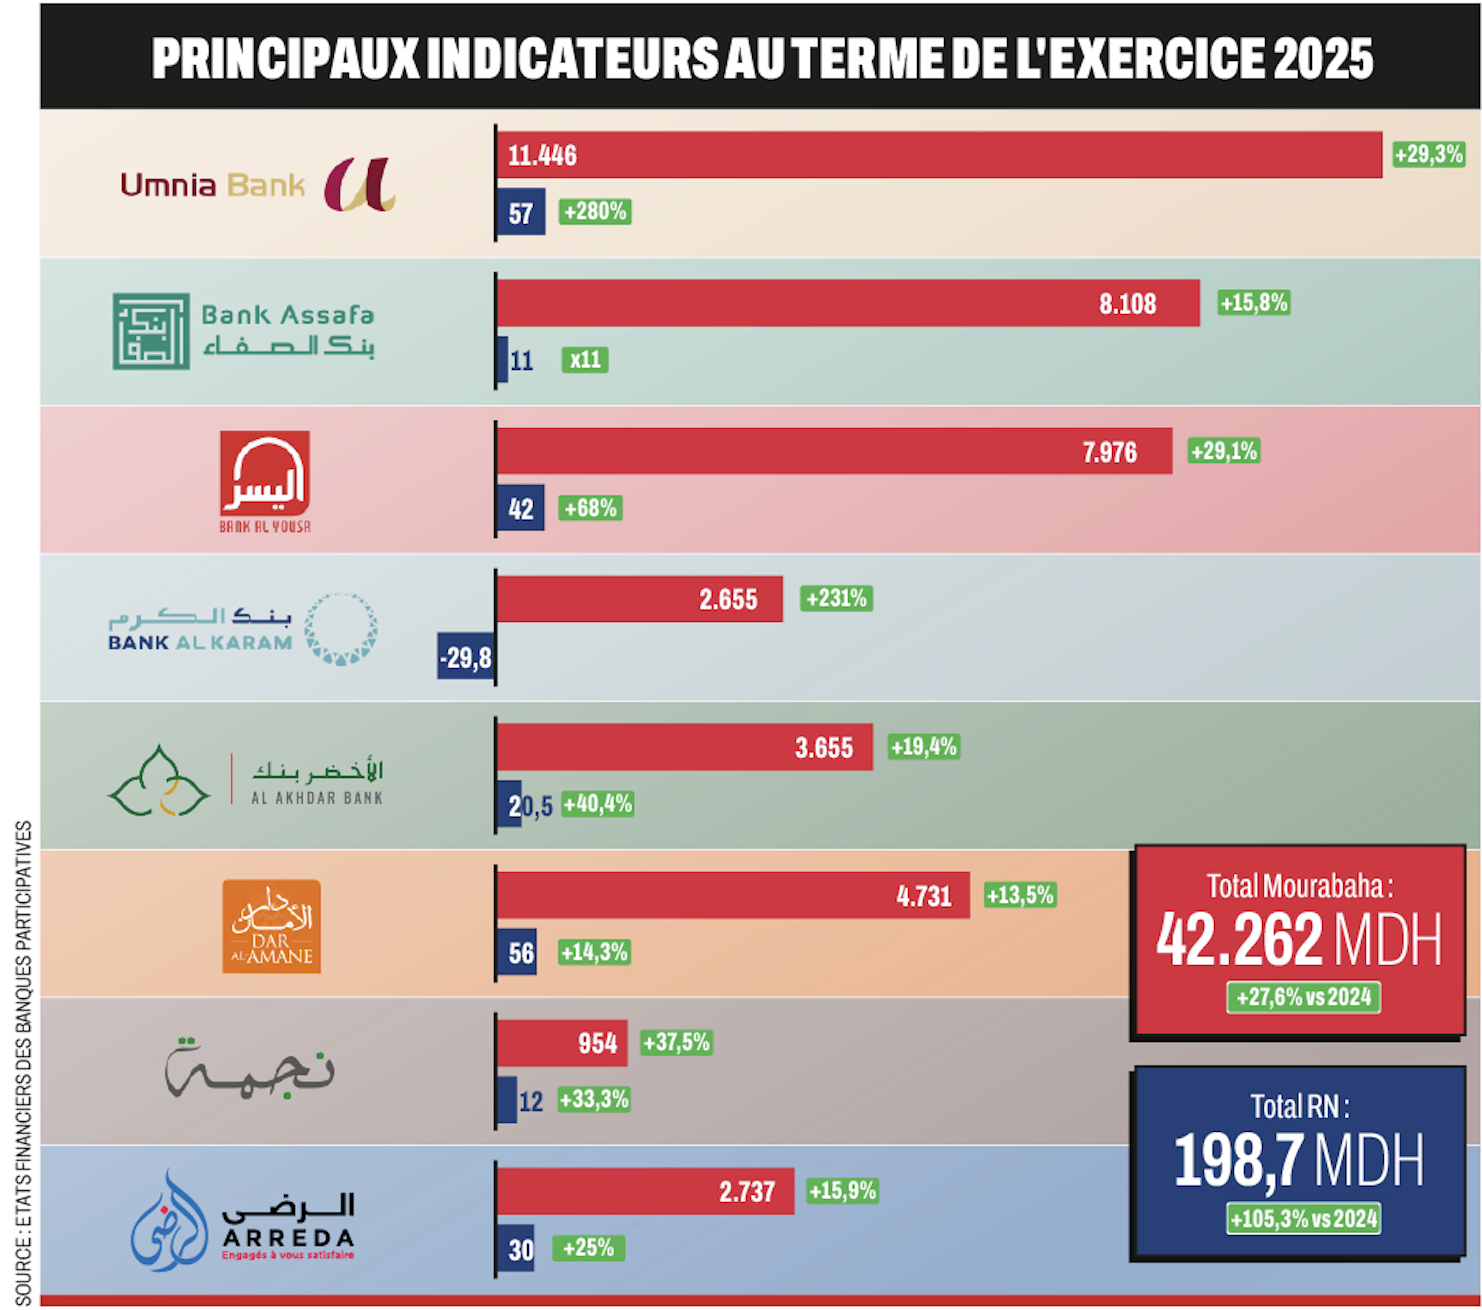
En effet, l’encours de la Mourabaha a atteint 42,2 milliards de dirhams (MMDH) à fin 2025, en progression de 27,6% par rapport à l’année dernière. Le marché reste, par ailleurs, fortement concentré, dominé par les trois premières banques, Umnia bank, Bank Assafa et Bank Al Yousr, qui accaparent, à elles seules, 65% de l’encours total.
La Mourabaha immobilière accapare la plus grande part de l’encours, avec un poids de 80%. Les autres produits autorisés par le Conseil supérieur des Oulémas peinent à s’imposer. Ils sont peu commercialisés par les banques ou ne trouvent pas preneur.
Ainsi, les banques participatives ont affiché un produit net bancaire global de 1,3 MMDH, en hausse de 26,4% par rapport à l’année précédente. Ceci représente à peine 1% du PNB consolidé des banques classiques.
Près des 28% sont réalisés par Umnia Bank avec 357 MDH, suivie de Bank Assafa avec 240 MDH (18,9%) et de Bank Al Yousr avec 244 MDH (19%). Avec 66% de parts de marché, ces trois banques concentrent ainsi plus des deux tiers de la richesse créée par le secteur.
L’équation du refinancement persiste
En dépit de ces performances commerciales, le principal déséquilibre structurel du secteur persiste : une croissance des financements nettement supérieure à celle des ressources.
En effet, l’encours des dépôts s’est situé à 15,4 MMDH, en amélioration de 16,3% sur une année, soit un rythme sensiblement inférieur à celui des encours de financement. Là encore, le trio de tête préserve sa place, captant 74% des dépôts. C’est la filiale de CIH qui rafle la mise avec plus de 34,5% de ressources de la clientèle du secteur et le quart du financement accordé.
Ce décalage entre emplois et ressources se traduit par un taux d’emploi supérieur à 200%, un niveau particulièrement élevé. Dans ce contexte, la Wakala bil Istithmar demeure l’instrument central de refinancement des banques. L’encours mobilisé via ce mécanisme atteint 13,7 MMDH à fin 2025, en hausse de 39%, soit environ un tiers des encours de la Mourabaha.
Parallèlement, les banques ont lancé depuis 2019 les dépôts d’investissement pour fructifier l’épargne des clients déposants/investisseurs, mais aussi pour financer leur activité commerciale.
Sauf que, six ans après, le produit peine à décoller. Son encours reste limité à seulement 4,6 MMDH, enregistrant une augmentation de 26%. Ce qui reste insuffisant pour répondre aux besoins de financement du secteur.
Ces deux seuls moyens de refinancement combinés ne couvrent qu’environ 35% des besoins de financement participatif.
Le secteur demeure toujours dans l’attente du marché interbancaire participatif ou encore d’une émission sukuk qui devrait apporter une bonne bouffée d’oxygène au secteur. Promise en 2025 et intégrée dans la Loi de finances 2026, elle tarde à voir le jour.
Bond significatif des bénéfices
Cette contrainte de refinancement se répercute directement sur le coût des ressources. Les banques participatives supportent un coût de financement structurellement plus élevé que celui des banques conventionnelles, lesquelles se refinancent à des niveaux proches du taux directeur de 2,25%.
À l’inverse, les établissements participatifs doivent intégrer la rémunération des investisseurs dans le cadre des dépôts d’investissement, ainsi que celle des banques mères dans les opérations de Wakala, ce qui pèse sur leurs marges.
Sur le plan de la rentabilité, les indicateurs s’améliorent nettement. Le résultat net agrégé du secteur ressort en forte progression, atteignant 198,7 MDH contre 96,8 MMDH en 2024, soit plus du double. Cette performance est principalement tirée par Umnia Bank et Bank Assafa dont la croissance du bénéfice a marqué un rebond exceptionnel : la première à 57 MDH contre 15 MDH en 2024 et la seconde à 11 MDH contre seulement 1 MDH.
Pour sa part, Bank Al Yousr, elle, a augmenté ses bénéfices de 68% à 42 MDH. Ces trois banques réalisent plus de la moitié de la masse bénéficiaire du secteur. Seule ombre du tableau : Bank Al Karam, fenêtre participative de Bank of Africa.
La structure n’est toujours pas sortie du rouge, réalisant un résultat net déficitaire de près de 30 MDH, contre -40,8 MDH une année auparavant.
Cette contre-performance s’explique par le niveau élevé des charges d’exploitation, atteignant 61 MDH (+5% par rapport à 2024).
Au final, l’amélioration sensible des résultats et la poursuite de la croissance des encours confirment l’entrée progressive du secteur dans une phase de stabilisation.
Après plusieurs années marquées par des investissements lourds et des ajustements opérationnels, les banques participatives semblent amorcer une trajectoire vers un modèle économique plus équilibré.
Cette évolution reste toutefois conditionnée à la diversification des produits, à l’élargissement des sources de refinancement et à une meilleure mobilisation de l’épargne, autant de chantiers structurants pour accompagner la maturation du secteur.
Mourabaha : Les autres segments gagnent du terrain
Hormis la Mourabaha immobilière, les autres types de financements commencent à se développer, avec des taux de progression significatifs. Le segment qui s’est développé le plus est le financement participatif à l’équipement, tiré par le produit Salam exclusivement, dont l’encours a totalisé près de 6 MMDH, en hausse de 60%.
Porté notamment par le financement automobile, l’encours du financement à la consommation s’est établi à 2,5 MMDH, affichant une hausse de 60%, quand celui relatif à la trésorerie a plus que doublé, pour se situer à 657 MDH.
Bien que son poids relatif demeure faible, la croissance du financement de la trésorerie illustre un début de positionnement des banques participatives sur les besoins de financement à court terme des entreprises, segment encore largement dominé par les banques conventionnelles.