Argent
En Couv’. Akdital, le diagnostic du docteur Talib
Le leader du secteur privé de la santé au Maroc ne cache pas ses ambitions. Des dizaines d’établissements en cours d’ouverture, onze régions bientôt couvertes, un parcours boursier exemplaire et des opérations stratégiques en cours. Le point avec le PDG fondateur Rochdi Talib.


Accueillant, chaleureux, rassurant…, Rochdi Talib reçoit pour une interview comme il aurait reçu pour une intervention du temps où cet anesthésiste-réanimateur portait encore la combinaison du bloc opératoire. Précis dans ses propos, celui qui est à l’origine de la création de la première chaîne de cliniques privées ne s’aventure pas dans les spécialités qu’il ne maîtrise pas. Il invite son DGA, Ilyas El Harti, pour prendre le bistouri quand il s’agit de disséquer les questions financières. Entretien avec le top management d’une société cotée pas comme les autres.
Vous revendiquez une position de leader dans la santé privée au Maroc. Quel est aujourd’hui le poids d’Akdital dans le secteur, notamment en termes de capacité litière ?
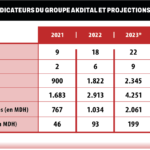
Rochdi Talib : Nous disposons actuellement d’une capacité totale de 2.300 lits, si l’on rajoute notre dernier-né, l’hôpital privé de Béni Mellal, inauguré en décembre 2023 et qui offre 150 lits. Dans les prochains jours, on ouvrira un autre établissement à Khouribga qui ramènera une centaine de lits à notre offre litière. Fin janvier 2024, nous allons ainsi atteindre 2.400 lits, ce qui représente une part comprise entre 15 et 20% de la capacité globale du secteur privé et près de 10% de la capacité totale du pays, y compris le public. Mais au-delà des chiffres, il faut faire une distinction majeure. Lorsqu’on parle d’un lit hospitalier, il faut prendre en considération ce qu’on offre concrètement : un lit qui répond aux normes internationales, qui tient compte de tout l’écosystème qui l’accompagne et qui offre tous les services qui vont avec la prise en charge des malades. Si vous vous dirigez vers une clinique ou un hôpital où il n’y a pas un service d’imagerie et de réanimation, par exemple, ce lit ne servira pas à grand-chose dans certains cas. C’est, entre autres, l’une de nos forces, à savoir offrir des soins de qualité qui répondent aux normes internationales les plus avancées en la matière et les soins les plus complets possibles.
La tarification nationale de référence actuelle ne pénalise-t-elle pas justement des établissements qui offrent une telle qualité de soins ?
R.T. : Il faut distinguer deux catégories dans cette tarification nationale de référence (TNR). Il y a celle liée aux pathologies lourdes, comme le cancer et les maladies cardiaques. Ces deux pathologies sont bien prises en charge par la TNR. En revanche, pour ce qui est des pathologies courantes, de chirurgie classique, de réanimation, de cholécystectomie…, elles sont très mal prises en charge. Cette situation pénalise donc les groupes qui investissent lourdement dans les pathologies lourdes, surtout dans la réanimation. Il faut savoir qu’un lit de réanimation coûte 1,2 million de dirhams (MDH), y compris les équipements qui vont avec. Donc, entre ce que nous proposons et la tarification de 1.500 dirhams par jour de prise en charge, il y a une grande discordance.
La réussite de votre modèle dépend ainsi du succès et de la pérennité de la généralisation de la protection sociale. N’est-ce pas trop risqué ? Ne frissonnez-vous pas quand vous voyez la CNSS accorder une amnistie pour espérer des cotisations sur de nouvelles bases ?
R.T. : J’ai toujours été positif et optimiste. Un investisseur se doit de l’être, surtout dans un domaine aussi noble que celui de la santé. D’ici 6 ans, soyez-en sûrs, le Maroc aura rendez-vous avec l’histoire, notamment l’organisation de la Coupe du monde de football. Cette date fatidique changera le paysage socioéconomique du pays. Des emplois et de la richesse vont être créés. Beaucoup de choses vont bouger au niveau de notre pays. Et qui dit plus d’emplois, dit davantage de cotisations, et donc plus de prospérité pour la Caisse nationale de sécurité sociale (CNSS). Concernant la généralisation de la protection sociale, il s’agit d’une véritable révolution au niveau du continent africain et même dans la région Moyen-Orient et Afrique du Nord (MENA). À titre d’exemple, l’Arabie saoudite n’a généralisé qu’à hauteur de 40% son assurance maladie. Sur un autre registre, nous sommes aujourd’hui en train de traiter beaucoup de patients issus des petites et moyennes villes, des jeunes et des trentenaires avec des pathologies cardiaques qui devaient être traitées en l’espace de quelques jours si elles étaient diagnostiquées à temps. Imaginez toute cette force vive et cette jeunesse qui retrouvera une vie normale et sera en bonne santé. La productivité va suivre et le développement économique du pays gagnera des points de croissance substantiels.
L’apport du privé permettra ainsi de décongestionner le public qui pourra, de son côté, rehausser la qualité de ses soins…
R.T. : Effectivement, on le constate sur le terrain. Nous recevons beaucoup de patients de catégories démunies atteints de pathologies valvulaires, ce qui a permis de décongestionner la liste d’attente dans le secteur public. Cela permettra sans aucun doute au public d’améliorer ses services. C’est un cercle vertueux qu’on est en train de créer. Le résultat in fine ? C’est de mieux soigner le peuple marocain et sauver des vies. Et c’est ce qui me permet de bien dormir la nuit.
Ce constat vous le remarquez particulièrement au niveau des villes moyennes où vous vous implantez en force ?
R.T. : Le secteur privé joue un rôle de complémentarité pour une meilleure accessibilité de l’offre de soins, en particulier dans les villes où l’offre est quasi inexistante et où la demande est importante. Dans les grandes villes, l’offre est parfois abondante. Dans le quartier Casablanca-Anfa, on compte six lits pour 1.000 habitants, soit 6 fois plus que la moyenne nationale, se situant par ailleurs au-dessus des normes de l’OCDE qui présente une offre de 4,4 lits pour 1.000 habitants. Il existe une énorme disparité en termes d’offres par région et ville et aussi en termes de concurrence. Dans les grandes villes, la compétitivité se joue au niveau de la qualité, chose qui ne suit pas forcément dans les petites villes. D’ailleurs, ce qui nous différencie, c’est que nous déployons la même identité, les mêmes procédés, équipements et qualité de soins partout, peu importe notre lieu d’implantation. À Safi, en l’occurrence, on ne désemplit pas et nous offrons les mêmes services que ceux prodigués dans les grandes villes.
Vous vous êtes lancés dans un ambitieux programme d’investissement, avec à la clé l’ouverture d’une quinzaine d’établissements cette année. Pour le financer, vous avez effectué une IPO à la Bourse de Casablanca. Près d’un an après cette opération, quel bilan en faites-vous ?
Ilyas El Harti : Cette première année d’introduction a été très enrichissante pour nous. Ça nous a permis d’être challengés, parce qu’on a des investisseurs qui représentent le flottant sur le marché et qui attendent aussi bien le résultat que le déroulement du plan de développement que nous avons pu réaliser selon l’échéancier. Les résultats ont suivi et ça ne peut que rassurer les investisseurs.
R.T. : À la Bourse, c’est votre crédibilité qui compte le plus et votre capacité à tenir vos promesses. Sur ce point, je peux dire, avec fierté, que nous avons été au rendez-vous. Nous avons gagné la confiance du grand public, des investisseurs, des actionnaires, qu’ils soient petits ou grands. Nous avons réalisé tous nos objectifs, les dépassant même parfois. Le programme de développement de quinze établissements est en cours de déploiement et sera réalisé d’ici fin 2024.
Revenons aux fonds propres du groupe, comment il les a structurés depuis le départ de cette success story ?
I.E.H. : Initialement, la clinique Jerrada Oasis a été financée par des fonds familiaux, soulignant la confiance de la famille envers les médecins fondateurs, le Docteur Rochdi Talib et le Docteur Fatima Akdim.
Le succès de la première clinique a incité les fondateurs à envisager une expansion vers d’autres emplacements de la ville. Suite donc à la réussite du modèle à Casablanca, et comme on a dit tout à l’heure dans un objectif aussi stratégique d’institutionnaliser la gouvernance, le groupe a ouvert son capital à hauteur de 20% à Mediterrania Capital Partners (MCP) début 2020. L’augmentation des capitaux propres de 250 MDH à travers cette prise de participation couplée avec la décision stratégique de séparer les actifs immobiliers des actifs matériels, dans le but précis de réduire le coût de ses investissements, a permis de financer le programme d’investissement du groupe en dehors de Casablanca (bien entendu en faisant aussi appel au financement bancaire).
Dans la continuité de son programme de maillage territorial visant à soutenir le projet de généralisation de la couverture d’assurance maladie, notamment dans des villes de taille moyenne, et afin de couronner ses engagements et actions en matière de transparence et de gouvernance, le groupe a pris la décision de s’introduire en Bourse le 14 décembre 2022 sous le ticker «AKT». L’IPO a permis une nouvelle augmentation du capital de 800 MDH, réduisant ainsi le taux d’endettement et consolidant des fonds propres robustes pour accompagner la croissance sans dépasser des taux de gearing normatif.
En somme, les sources de financement du groupe AKDITAL incluent les fonds familiaux initiaux, le financement bancaire, l’ouverture du capital à MCP, l’optimisation financière par la séparation des actifs et, enfin, l’introduction en Bourse par augmentation de capital.
Akdital est une valeur de croissance. Le rendement de dividende est de 1,5%, loin de la moyenne du marché qui est de 3%. Comptez-vous garder la même politique de distribution de dividendes ou allez-vous augmenter le taux ?
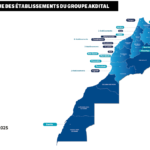
I.E.H. : Akdital est une valeur de croissance, c’est important de le rappeler. C’est la démarche qui a nourri l’introduction en Bourse. Nous avons mis en place un plan de développement post-money que nous concrétisons, et d’autres suivront dans l’objectif d’accompagner la généralisation de la couverture sociale et d’assurer un bon maillage territorial pour couvrir onze régions. Ce plan qui sera finalisé d’ici 2025 pourrait être suivi par un programme qui consistera soit en la réalisation d’un deuxième round d’implantations dans les grandes villes, soit en une internationalisation, ou les deux à la fois. Nous sommes en train d’étudier toutes les options. Akdital est donc une valeur de croissance qui, malgré cela, distribue des dividendes, avec toutefois un dividend yield qui évolue avec le plan de développement et qui va atteindre les niveaux moyens de rendement qu’on observe au niveau du marché.
R.T : Cette introduction en Bourse a été une véritable aubaine pour nous. On ne va jamais être dans la difficulté, tant qu’on montre des signaux forts au niveau de notre gestion financière et économique et qu’on a la confiance du public. On était à 300 dirhams lors de notre introduction, on est passé à 270 DH. Aujourd’hui, nous sommes à un cours de 550 DH. La confiance dans le groupe s’est dorénavant installée.
Une prochaine augmentation de capital est-elle envisageable pour justement financer ce troisième plan de développement ?
I.E.H. : Je rappelle, de prime abord, que l’IPO nous a permis de générer des fonds propres et donc d’ouvrir et de soulager notre capacité d’endettement, qui a toujours respecté les normes et le ratio (selon lequel nous ne dépassons jamais les deux tiers en financement bancaire, l’autre tiers étant en fonds propres). Ce ratio est respecté au niveau de chaque projet, sur des proportions de financement de 60 à 65%. Cette totale maîtrise de l’endettement nous permet de rester sur un gearing qui se situe aujourd’hui entre 40 et 42%. Il va monter à 48 ou 50% avec ce programme d’investissement pour commencer à baisser par la suite au fur et à mesure.
Maintenant, est-ce qu’on va effectuer une prochaine augmentation de capital via la Bourse ? Tout est envisageable. Quand on a opté pour la Bourse, ce n’était pas seulement pour une augmentation de capital, mais aussi pour profiter des mécanismes de financement mis en place par le marché boursier, que ce soit à travers une émission obligataire, des billets de trésorerie ou une augmentation de capital, et ce, à des coûts de financement moindres. Notre choix dépendra principalement du programme d’investissement et de la stratégie du groupe.
R.T. : Nous disposons aussi d’autres leviers pour financer nos prochains programmes de développement, notamment le désengagement total à terme de la composante immobilière toujours dans le périmètre d’Akdital pour nous concentrer sur le volet exploitation. Ces types d’opérations nous permettront de récupérer des fonds propres importants qui serviront, probablement, à financer notre plan de développement futur.
Votre sortie de la clinique De Vinci à Casablanca s’inscrit-elle
dans la même veine ?
R.T. : Les piliers des différentes structures d’Akdital sont la cardiologie interventionnelle et l’oncologie. On n’arrive pas à intégrer ces deux spécialités au niveau de cette clinique où la chirurgie classique est la plus pratiquée. On s’est alors mis d’accord avec les actionnaires qui sont des chirurgiens et qui détenaient déjà 20% du capital, en leur cédant les 80% restants. D’autre part, nous souhaitons nous concentrer totalement sur les établissements d’une taille optimale (Vinci étant une entité multidisciplinaire avec une capacité inférieure à 50 lits).
Outre ces deux spécialités, vous vous êtes également lancés récemment dans la gériatrie. Un premier feed-back ?
R.T. : Nous n’avons réalisé qu’un seul investissement dans ce créneau qui est encore nouveau pour nous. Ça ne fait que huit mois que la clinique est opérationnelle. On ne peut pas se prononcer maintenant sur l’efficacité ou non de ce modèle. En tout cas, nous espérons le réussir dans le but de faire bénéficier les Marocains de ces soins, mais aussi pour attirer d’autres clientèles étrangères, notamment européennes.
Qu’en est-il du marché africain ?
R.T. : Nous nous intéressons énormément à ce marché. On vise la population de l’Afrique subsaharienne qui a besoin de chirurgie à cœur ouvert et d’une prise en charge au niveau de l’oncologie. Cette partie du continent souffre d’un manque important en soins et en équipements de santé. Il y a des pays où il n’y a pas de centre de radiothérapie ou de centre de cardiologie interventionnelle.
Le Maroc gagnera à se renforcer sur ce créneau porteur. Que faut-il faire, selon vous, pour y arriver ?
R.T. : C’est simple. Il faut supprimer les visas. Les Tunisiens l’ont fait et ils nous devancent sur cette niche. Ils disposent même de bureaux sur place, en Afrique subsaharienne. Ce segment rapporte énormément de devises. Ce n’est pas le touriste qui vient pour passer une semaine à Marrakech pour 300 ou 400 €. Quand on parle de chirurgie à cœur ouvert, c’est du 24.000€, la prise en charge de patients cancéreux, elle, c’est du 35.000 €.
Combien représentent les patients de l’Afrique subsaharienne sur le chiffre global du groupe ?
I.E.H. : Ils ne représentent qu’environ 2 à 3% du chiffre d’affaires global qui s’élève à près de 2 milliards de dirhams. Notre objectif est d’atteindre une part de 5% de manière graduelle.
R.T. : Pour cela, nous avons créé un département et une direction de développement international qui est dirigée par une grosse pointure qui connaît très bien l’Afrique. Ça ne fait que six mois qu’il a pris ses fonctions et il travaille sur les moyens à même de booster véritablement cette niche.