Archives
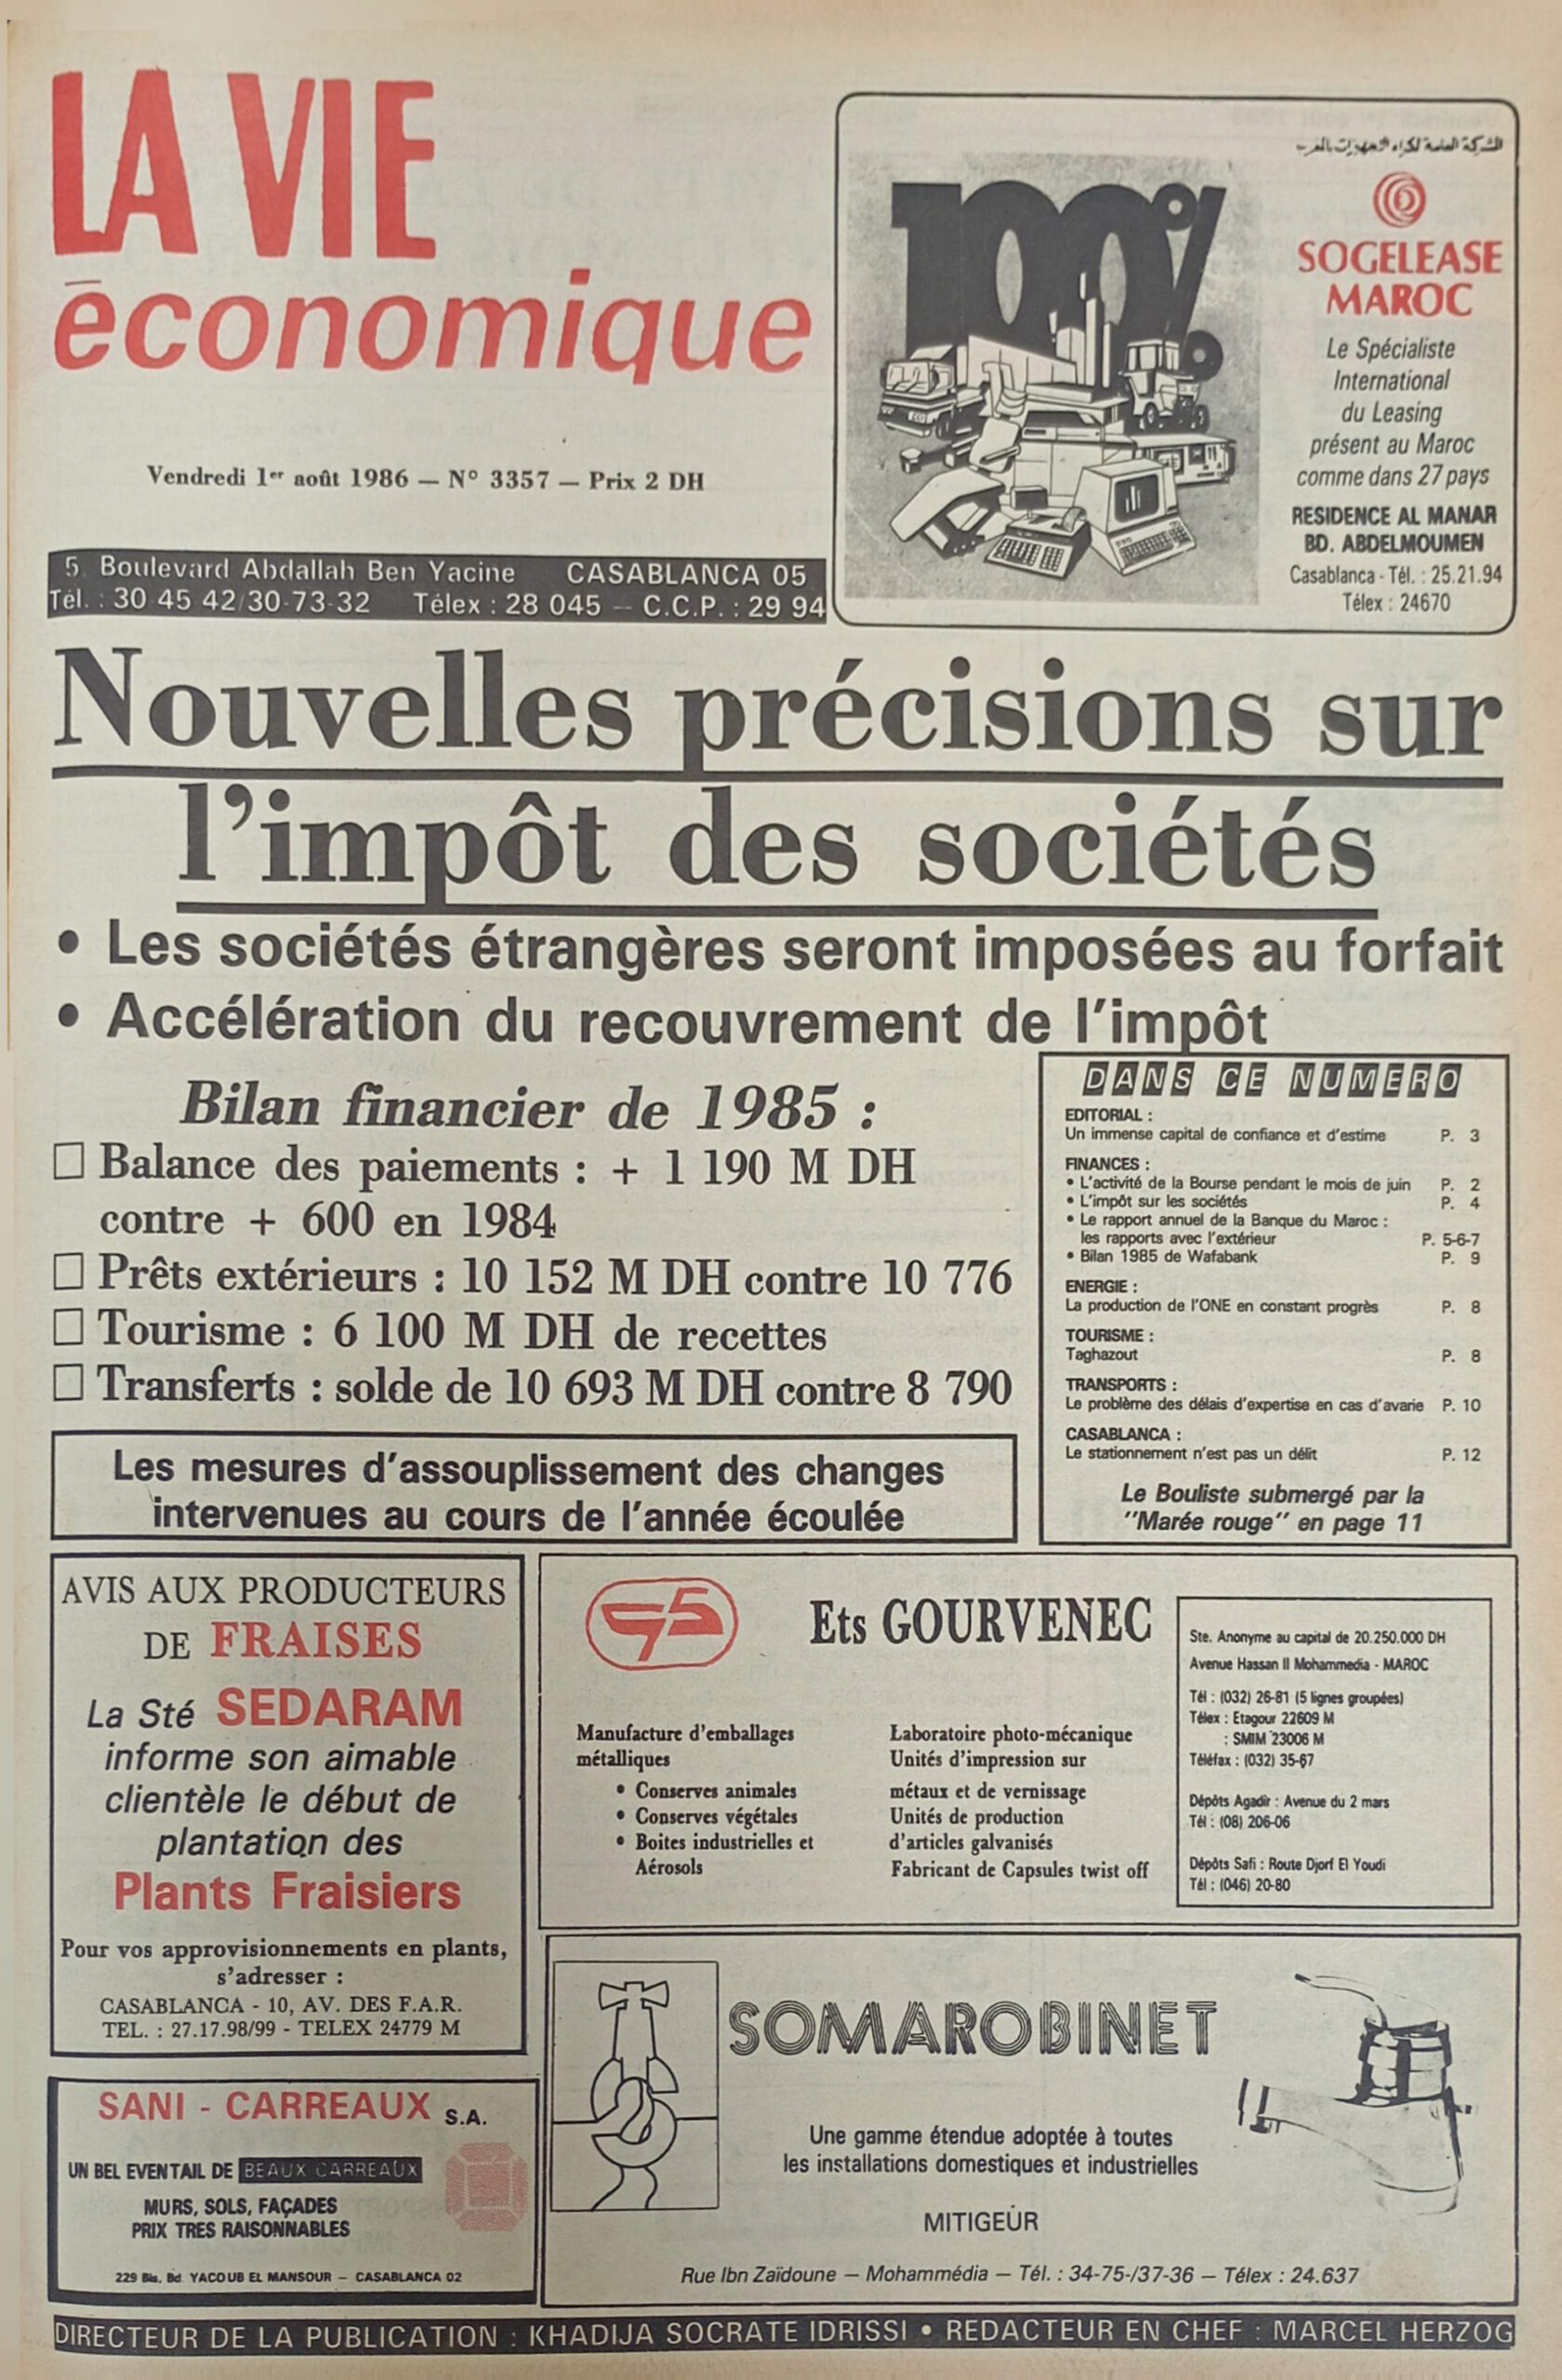
1986 : IS, l’impôt se précise
Il y a 40 ans, les sociétés étrangères ont été imposées au forfait. Mais un mouvement d’accélération du recouvrement de l’impôt et d’amélioration de la gestion des sociétés a été amorcé.

Dans l’une de nos précédentes éditions, nous avons donné quelques précisions concernant l’impôt sur les sociétés.
Nous avons également écrit que les principaux changements apportés par l’IS par rapport à l’impôt actuel sur les bénéfices professionnels concernent tout d’abord la distinction entre les sociétés et les personnes morales, d’une part, et les personnes physiques, d’autre part, la détermination du champ d’application et les modalités d’assiette et de calcul d’impôt. Rappelons que le taux de l’IS est proportionnel et qu’il est fixé à 45%. Si le législateur fait une distinction entre les sociétés, les personnes morales et les personnes physiques, il distingue également les sociétés étrangères qui n’ont pas une activité permanente au Maroc.
Ces dernières peuvent opter pour l’imposition forfaitaire (12%) applicable sur le montant du marché. Le choix du taux forfaitaire libère ces sociétés de l’impôt sur les sociétés et de la retenue à la source au titre de la taxe sur les produits des actions. Cette mesure peut être considérée, et à plusieurs égards, comme avantageuse. En effet, elle mettra non seulement fin au contentieux permanent que soulève l’imposition des sociétés étrangères, dont les répercussions sont souvent supportées en tout ou en partie par les organismes clients du Maroc, en particulier les établissements publics, mais aussi sauvegarde les intérêts du Trésor et ceux des entreprises marocaines dont la compétitivité n’aura pas à souffrir de la concurrence étrangère, pour des services de qualité équivalente, puisque l’application d’un taux forfaitaire relativement élevé correspond à un bénéfice de 24%.
Cependant, le système est suffisamment souple étant donné que les sociétés étrangères qui souhaitent offrir sur le marché international des services à moindre coût, et même dans certains cas sans aucun bénéfice, ne seront pas pénalisées par l’imposition forfaitaire et pourront choisir d’être imposées selon le résultat réel. Un autre changement concerne l’émission de l’impôt. Si celle-ci s’effectue dans le système actuel (IBP) par voie de rôle, avec l’IS, le paiement sera spontané chaque année suivant un calendrier établi.
C’est ainsi que la cotisation minimale (selon le barème progressif) doit se faire dans le mois qui suit l’expiration de l’exercice imposé avec la moitié du reliquat (éventuel) en même temps que le dépôt de la déclaration fiscale, soit le 31 mars pour un exercice clos le 31 décembre précédent; et l’autre moitié, deux mois après la déclaration. Cette nouvelle formule de recouvrement de l’impôt va permettre au Trésor de percevoir plus rapidement l’impôt. Pour leur part, les sociétés n’auront plus d’avis à attendre, ce qui mettra, peut-être, fin à certaines contestations se rapportant à ce sujet. Et à propos des sociétés, le projet de texte prévoit plusieurs mesures susceptibles d’améliorer leur gestion. L’une de ces mesures, la plus importante à notre avis, est l’obligation de constater annuellement l’amortissement des biens d’actif qui se déprécient par l’usage et par le temps, et ce, en vue de respecter l’obligation de présenter des bilans sincères (…). La détermination fiscale est définie par ce que l’on peut considérer comme le pivot de toute la refonte de l’imposition des sociétés : les articles 5 à 11 du texte de loi portant création de l’IS qui seront publiés. En attendant, signalons que beaucoup plus précis que le texte actuel, ces articles comportent un plus grand nombre de définitions des opérations imposables et des charges déductibles, définitions élaborées à la lumière de l’expérience vécue depuis l’institution de l’IBP en 1959.
L’effort a porté notamment sur les conditions de déduction des frais de premier établissement, des frais financiers, des pertes diverses, etc. Ces dispositions sont susceptibles encore d’être améliorées et surtout d’être amplement commentées par voie de circulaires devant recevoir une large diffusion auprès des professionnels et des responsables de gestion (…). Le système actuel est assez complexe, parce qu’il prévoit, selon les cas et selon la composition du capital ou du chiffre d’affaires de l’entreprise bénéficiaire, soit la taxation à 100% des dividendes, alors qu’ils proviennent de la distribution de bénéfices déjà imposés, soit la réduction de 50% avec crédit d’impôt, soit l’exonération pure et simple (…).