Taux
Bons du trésor : Pilotage à vue, panique sur le marché
Les titres à deux ans et cinq ans subissent une forte pression sur le marché primaire, fruit d’une politique de placement du Trésor assez perturbante. Résultat, une hausse des taux, à contre-courant des indicateurs macroéconomiques, qui fait souffler un vent de panique sur le marché de la dette en ce début d’année.

Stupeur dans les salles de marchés obligataires en ce début de soirée du 20 janvier. Les résultats affichés sur la plateforme dédiée aux adjudications des bons du Trésor ont de quoi déboussoler les intermédiaires en valeurs du Trésor et les investisseurs qui y soumissionnent pour faire leurs emplettes de nouveaux titres de dette publique.
Encore une fois, le Trésor rafle tout ce qui est proposé sur les titres à deux ans : la totalité des 4,78 milliards de dirhams servis (sur une demande de 6,57 MMDH) correspond à des bons à 2 ans, où le taux de satisfaction a frôlé les 97%.
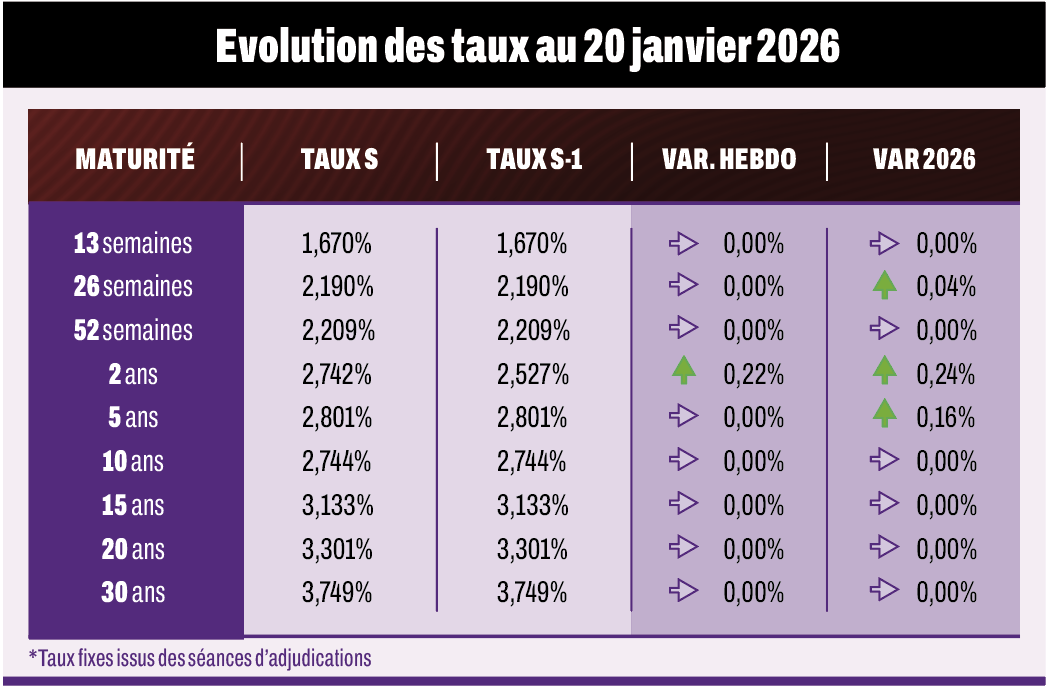
L’impact sur cette maturité, centrale dans la courbe des taux, est foudroyant : 21 points de base d’un coup (voir infographie). «C’est un bond digne d’une conjoncture de crise monétaire. Le Trésor donne le signal qu’il est aux abois, prêt à se financer coûte que coûte», commente un gestionnaire aguerri.
D’autant plus que c’est la deuxième séance de suite où le cœur de la courbe des taux subit une forte distorsion sous l’effet de curieux choix de financement du Trésor. Lors des adjudications précédentes (le 13 janvier), 6 MMDH ont été exclusivement attribués sur les bons à 5 ans (95% de demande satisfaite), propulsant le taux primaire de cette maturité de 16 points de base…
Un comportement qui inquiète le marché, car il entretient un mindset de surenchère chez les investisseurs, de crainte de subir un choc de la part de leur premier client qui semble naviguer à vue. Autant dire que les séances d’adjudications tournent aux blindes de poker menteur depuis plusieurs semaines…
Fin d’année sous tension
Les premiers signes de fébrilité du Trésor ont commencé à apparaître il y a deux mois déjà, le 17 novembre précisément, les opérateurs du marché avaient assisté à un fait rarement observé : les offres retenues sur la même ligne de souscription – les bons à cinq ans toujours – affichent un différentiel de 14 points de base.
Pas moins de 5 milliards de dirhams sont levés ce jour-là sur cette maturité à des taux oscillant entre 2,58 et 2,72%. «Plus qu’un spread, c’est un creux qui place dès le règlement-livraison des investisseurs en situation de sous-performance, cela fausse d’emblée le marché», explique notre source.
Là encore, la courbe des taux primaires accuse immédiatement le coup: la moyenne pondérée surchauffe de 5 points de base. Durant les séances qui ont suivi, ce sont les taux à deux ans qui vont flamber.
Ressentant le manque de visibilité du Trésor sur les autres rentrées budgétaires, les opérateurs mettent la pression sur cette autre composante très sensible de la courbe des taux. 6,4 milliards de dirhams sont ainsi proposés sur les 2 ans et le Trésor va rafler sans compter: 4 milliards sont retenus, validant une hausse de 10 points de base sur les marchés primaire et secondaire.
La tendance va se poursuivre durant deux autres séances : en cumul, 6,5 milliards adjugés sur cette maturité pour un taux primaire qui augmente de 5 points de base.
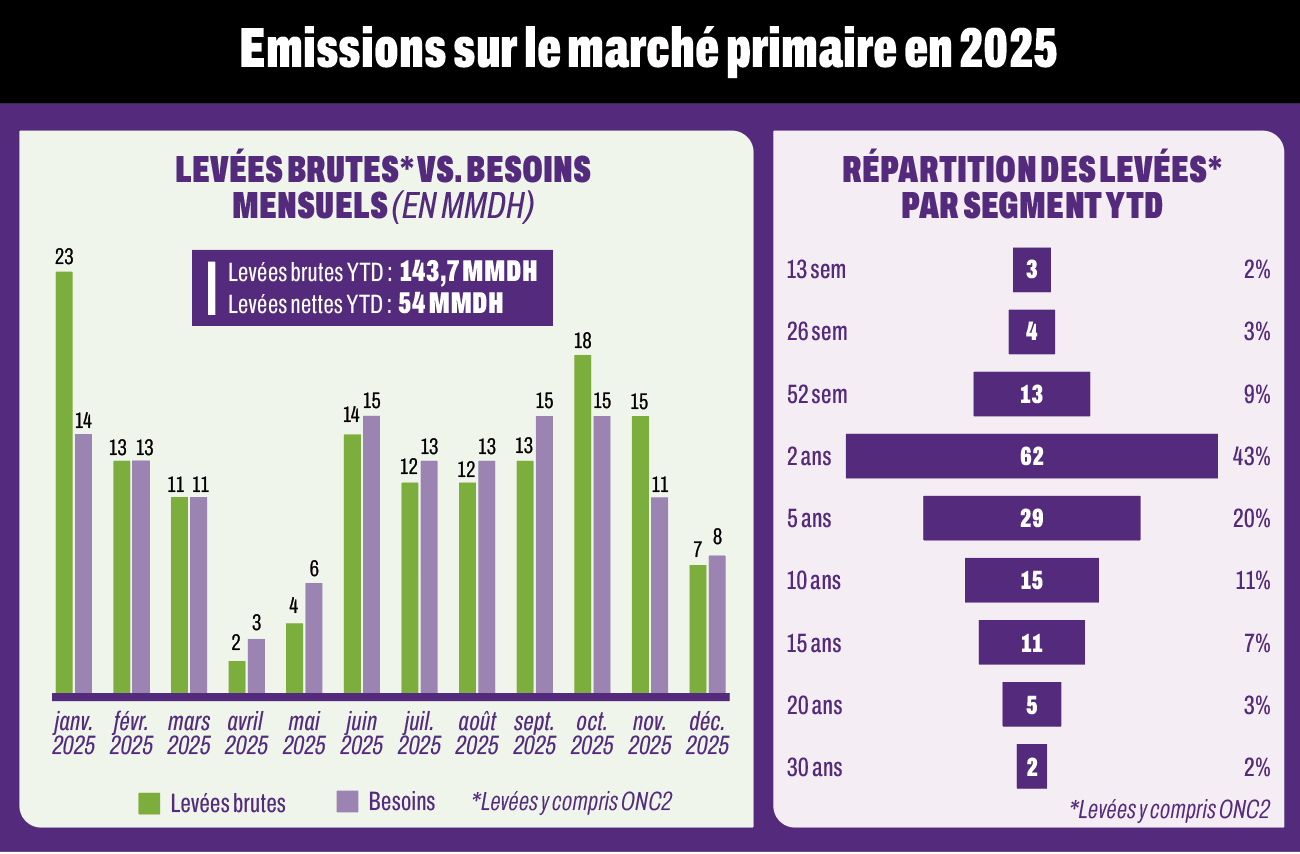
Cette boulimie du Trésor est d’autant surprenante pour le marché que les levées dépassent de loin les besoins communiqués: 18 milliards mobilisés durant ce mois de novembre, alors qu’il n’était censé tirer que 15 milliards. Et déjà que le mois d’avant (octobre 2025), les équipes de Tarik Bchir avaient débordé de deux milliards par rapport à leurs prévisions.
Les gestionnaires comme les investisseurs encaissent cette perturbation du marché en cette fin d’année, compensent avec des performances 2025 assez honorables et se consolent en disant qu’il ne s’agit que d’un décalage passager. Surtout que durant le mois de décembre, le Trésor a levé le pied.
Une séance d’abstention, une autre sous le signe de la stabilisation et même deux séances de rachat de dette. C’est qu’une opération de financement innovant (OPCI d’État) est venue renflouer les caisses de quelque 15 milliards de dirhams, effet de levier compris.
Le Trésor se retrouve alors avec un surplus de liquidités estimé à plus de 20 milliards de dirhams. Il change même de fusil d’épaule et se met à racheter ses propres titres : en deux séances, réalisées en moins d’une semaine, il amasse pour plus de 13 milliards de dirhams de bons du Trésor.
Malgré ces «placements», il solde l’année sur un excédent de liquidités évalué à près de 10 milliards de dirhams. Encore un fait inédit, selon les professionnels du marché habitués à voir le Trésor clôturer ses comptes avec un surplus ne dépassant pas le milliard.
Hausse injustifiée des taux
Les opérateurs pensent reprendre 2026 sur de bonnes bases, mettant cet épisode tumultueux sur le compte perte et profit d’une correction de marché, mais c’était sans compter les équipes du Trésor qui allaient récidiver dès les premières séances d’adjudication.
Durant la première levée du 5 janvier (émise le 30 décembre), il reste sur sa politique de rafler du 2 ans, mais cette fois-ci à un tarif stable. Une semaine plus tard, ce sont 4,3 milliards de dirhams qui s’ajoutent à l’encours des deux ans, validant une première hausse de l’année de 2 points de base.
Et lors des deux dernières sorties (adjudications du 13 et 20 janvier), on a assisté à ces bonds spectaculaires des taux à 2 et 5 ans. «Cela devient une tendance haussière structurelle des taux que rien ne justifie sur le plan macroéconomique», s’insurge un opérateur de marché.
Pour lui comme pour tant d’autres de ses confrères, le Trésor est loin des standards d’une gestion active de la dette, mais pratique plutôt un pilotage à vue des besoins de financement. D’ailleurs, sur ces quatre sessions d’adjudications de l’année 2026, le Trésor a dépassé à chaque fois les besoins hebdomadaires annoncés, comme il a déjà dépassé ses prévisions pour ce premier mois de l’année de près de 2 milliards.
«Ce décalage recèle un manque de coordination entre le Trésor et le département du Budget. Peut-être une rupture de confiance entre l’État et son banquier qui n’est plus mis au parfum des rentrées d’argent comme cela a été démontré en décembre dernier avec l’opération de financement innovant», analyse un connaisseur du marché.
Les opérateurs s’étonnent aussi de voir le Trésor s’abstenir encore à marquer la courbe sur les maturités les plus longues. Les offres sur les 20 ans et 30 ans ont jusque-là été déclinées, préférant maintenir la pression sur les taux à 2 et 5 ans.
Dans ce contexte, le marché secondaire subit une pression importante : le marché reste vendeur sur les titres à long terme, car redoutant une subite et sévère correction sur le marché primaire. Les gestionnaires préfèrent ainsi renouveler leur stock en voyant que le Trésor consolide cette distorsion au cœur de la courbe.
Sauf que l’argentier du Royaume ne peut continuer dans cette fuite en avant et entretenir une hausse des taux, alors que tous les indicateurs macroéconomiques sont au vert et les professionnels s’attendent même à un assouplissement de la politique monétaire. Une gestion plus dynamique de la dette s’impose : il y va du coût de financement du budget d’État…
Marché de la dette : La concurrence des placements privés
En 2025, le Trésor a levé pour 143,7 milliards de dirhams, dont 72% ont été destinés à rembourser d’anciennes dettes. Les offres de financement soumises par les IVT ont été de 325 MMDH.
C’est 25 milliards de plus que la demande exprimée une année auparavant, bien que le marché des bons du Trésor fait désormais face à la concurrence du financement innovant.
Quelque 35 milliards de dirhams ont été mobilisés en 2025 par les OPCI de l’État qui ont pompé (hors effet de levier) quelque 20 milliards de dirhams sur le marché. De plus, la simplification de l’accès au financement prônée par l’Autorité des marchés de capitaux a été favorable aux placements privés obligataires.
Un nombre record d’opérations a été enregistré en 2025, cumulant quelque 61 milliards de dirhams de levées, soit 47 milliards de plus que l’année d’avant. Une manne qui échappe à l’offre en capitaux soumise au Trésor. Pour espérer la capter, il devrait se montrer plus innovant en diversifiant son offre de financement.