Argent
Mines : Un secteur dopé par l’envolée des métaux
Derrière la hausse spectaculaire des cours de l’or et de l’argent, Managem accélère sa transformation stratégique. Expansion aurifère en Afrique, investissements dans les métaux critiques et montée en puissance des capacités de production redéfinissent les perspectives du groupe et de sa filiale SMI.

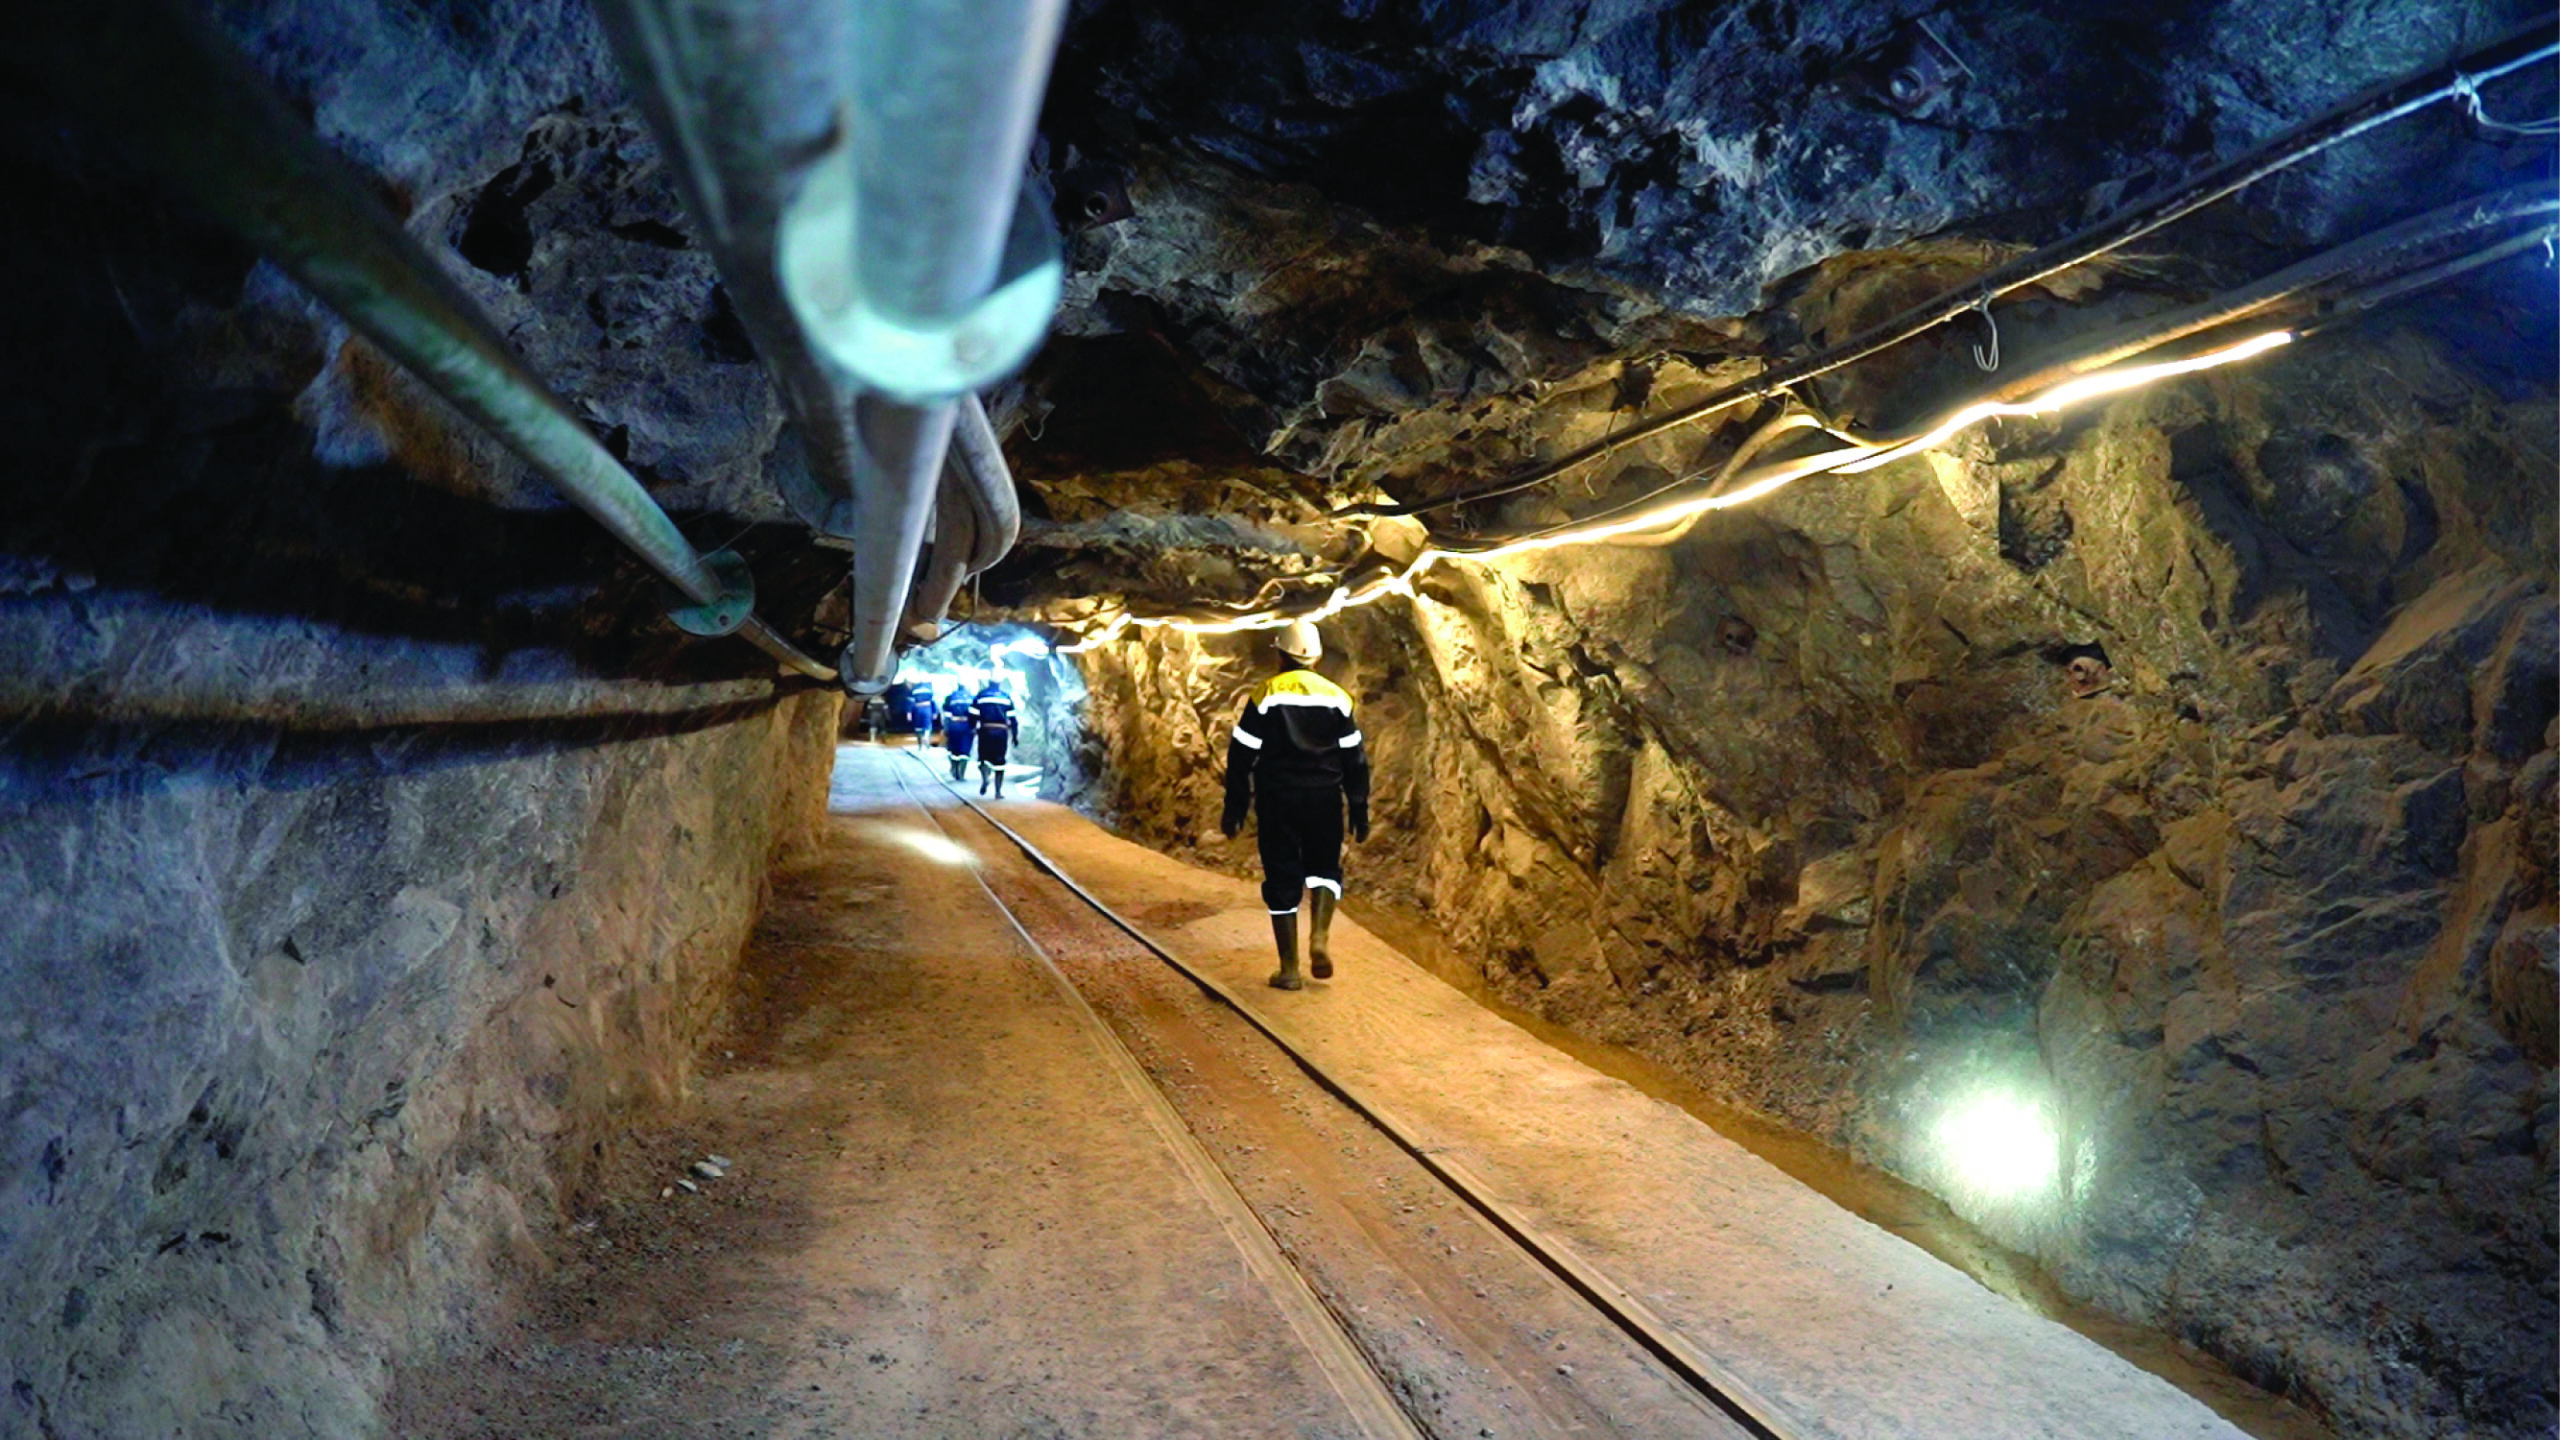
La forte progression des cours de l’or et de l’argent observée ces derniers mois marque un tournant majeur pour le secteur minier mondial. Dans un contexte international marqué par l’incertitude économique, les tensions géopolitiques et la recherche de valeurs refuges, les métaux précieux retrouvent leur rôle.
Le Maroc ne déroge pas à la règle, puisque cette conjoncture a pleinement profité aux sociétés cotées du secteur dont le cours a culminé à des sommets jamais atteints auparavant.
Depuis le début de l’année, le cours de Managem a réalisé une performance de 29,5%, et depuis 2025, la progression se hisse à 187%, pour un cours de 8.290 DH.
La société devient même la deuxième plus grosse capitalisation de la place, juste derrière Attijariwafa bank. Elle a ainsi dépassé Maroc Telecom, avec une valorisation de 97,2 milliards de dirhams. Sa filiale SMI tire profit de la même embellie avec un cours de 6.000 DH, en hausse de 204% depuis le début de 2025.
Derrière cette ascension : la flambée des deux métaux précieux. L’or a en effet connu une forte croissance l’année dernière, clôturant 2025 sur une performance de 65%.
Cette ascension se poursuit au courant de cette année également, battant record après record pour s’afficher à 4.700 dollars l’once. S’il y a un autre métal précieux qui surfe sur la même tendance, c’est bien l’argent qui, lui, sert aussi bien de valeur refuge que de métal à usage industriel.
Il a réalisé en 2025 une augmentation de 155%, qui se poursuit toujours, pour atteindre un cours de 94 dollars l’once.
Boto, nouveau relais de croissance
Le groupe minier tire plus de la moitié de ses bénéfices de son activité aurifère, qui devra prendre davantage de l’importance avec le démarrage récent de la production du premier lingot d’or de la mine de Boto, au Sénégal.
La mine, d’une durée estimée de 12 années, vise une production annuelle moyenne de 160.000 onces d’or, soit environ 5 tonnes, au cours des trois premières années. Ses réserves sont évaluées à environ 1,8 million d’onces, correspondant à près de 56 tonnes.
Cette mine se rajoute aux actifs d’or de la compagnie et l’expose directement aux évolutions du prix du métal. À Boto s’ajoutent d’autres projets aurifères en Afrique, notamment au Gabon et en Guinée équatoriale, avec une production estimée annuellement à 370.000 onces en 2026 et 500.000 en 2030 et des réserves de 9,3 millions d’onces.
Ces investissements pourraient alourdir l’endettement du groupe. Mais il a contribué à améliorer ses ressources financières à travers la cession de 45% du capital de la JV détenant indirectement le projet aurifère de Gabgaba–Bloc 15, en République du Soudan, pour un montant de 420 millions de dollars, au profit de Norin Mining.
Cette opération s’inscrit pleinement dans la stratégie de croissance aurifère de Managem. Elle devra permettre de réallouer des ressources financières pour soutenir le développement des autres projets stratégiques, incluant la mise en production de la mine de Boto au Sénégal, la consolidation de la production de la mine d’or Tri-K en Guinée, la progression de l’étude de faisabilité du projet Karita en Guinée, ainsi que l’avancement du développement du projet Eteke au Gabon.
En tout cas, la compagnie est dans une logique d’investissements massifs. Son endettement net consolidé s’est élevé à près de 16 milliards de dirhams à fin septembre dernier, en hausse de 55% par rapport à 2024.
SMI portée par la flambée de l’argent
La SMI devrait bénéficier à son tour de l’envolée du prix de l’argent. Avec un coût de production inférieur de 20 dollars l’once, la compagnie devrait tirer pleinement profit de cette hausse vertigineuse du prix du métal. Rappelons qu’en 2024, son chiffre d’affaires a dépassé le milliard de dirhams, pour un volume vendu de 122.700 kg, à un prix moyen de 27 dollars l’once.
La dynamique s’est poursuivie en 2025, avec une augmentation de 19% de ses revenus à 978 MDH au 3e trimestre. Notons que son programme de recherche a permis d’identifier 22 millions d’onces (680 tonnes) supplémentaires de réserves d’argent, portant ainsi les réserves totales de la SMI à 70,2 millions d’onces et prolongeant la durée de la mine de plus de trois années.
Le contexte est alors tellement favorable que dans ces conditions ces deux compagnies devraient clôturer 2025 sur des réalisations nettement plus intéressantes que celles de 2024. Une progression allant de 15 à 20% du chiffre d’affaires est attendue au terme de l’exercice passé.
Si la montée des cours de l’or et de l’argent se maintient, Managem et sa filiale devraient porter leurs revenus à plus de 25%, du moins à la fin du premier trimestre. Ce qui représente une croissance générée tant par la hausse du volume de production que par l’envolée des prix.
Perspectives favorables
En Bourse, les cours se sont envolés et ont propulsé les PER à des sommets, avec 97x pour Managem et 50x pour SMI. En 2026, ces multiples devraient se baisser pour tourner autour de 50x et 47x respectivement, intégrant ainsi la croissance attendue des résultats grâce à la contribution d’une année pleine de nouveaux projets.
Cette anticipation explique l’afflux d’investisseurs sur ces valeurs, qui misent sur une amélioration durable des fondamentaux, soutenue par l’expansion des capacités de production et la montée en puissance des actifs aurifères et argentifères des deux compagnies.
Au-delà de l’or, une stratégie de diversification
Si l’or génère plus de la moitié de la rentabilité opérationnelle de Managem, l’argent, lui, compte pour une part de 13% et le reste est partagé entre les autres segments d’activité, liés aux métaux critiques et destinés à l’énergie et aux batteries.
La compagnie développe la production de sulfate de cobalt à Guemassa, du sulfate de manganèse et du graphite. L’objectif est de concevoir des produits qui répondent aux besoins des industries aussi bien nationales qu’internationales.
Le cuivre compte également comme clé de voûte dans le développement des projets de la compagnie, parce qu’en plus de Tizert, elle s’est engagée avec l’OCP dans une fonderie du métal, destinée à produire des cathodes de cuivre pour l’industrie mais aussi de l’acide sulfurique pour les engrais.