Argent
Liquidité bancaire : Le besoin grimpe à 136,5 MMDH en septembre
Face à ce besoin, la Banque centrale a réduit le volume global de ses injections à 152,5 MMDH. Celles-ci se décomposent en 57,1 MMDH d’avances à 7 jours, 47,6 MMDH d’opérations de pension livrée à 1 et 3 mois et 47,8 MMDH de refinancement via les prêts garantis à long terme.

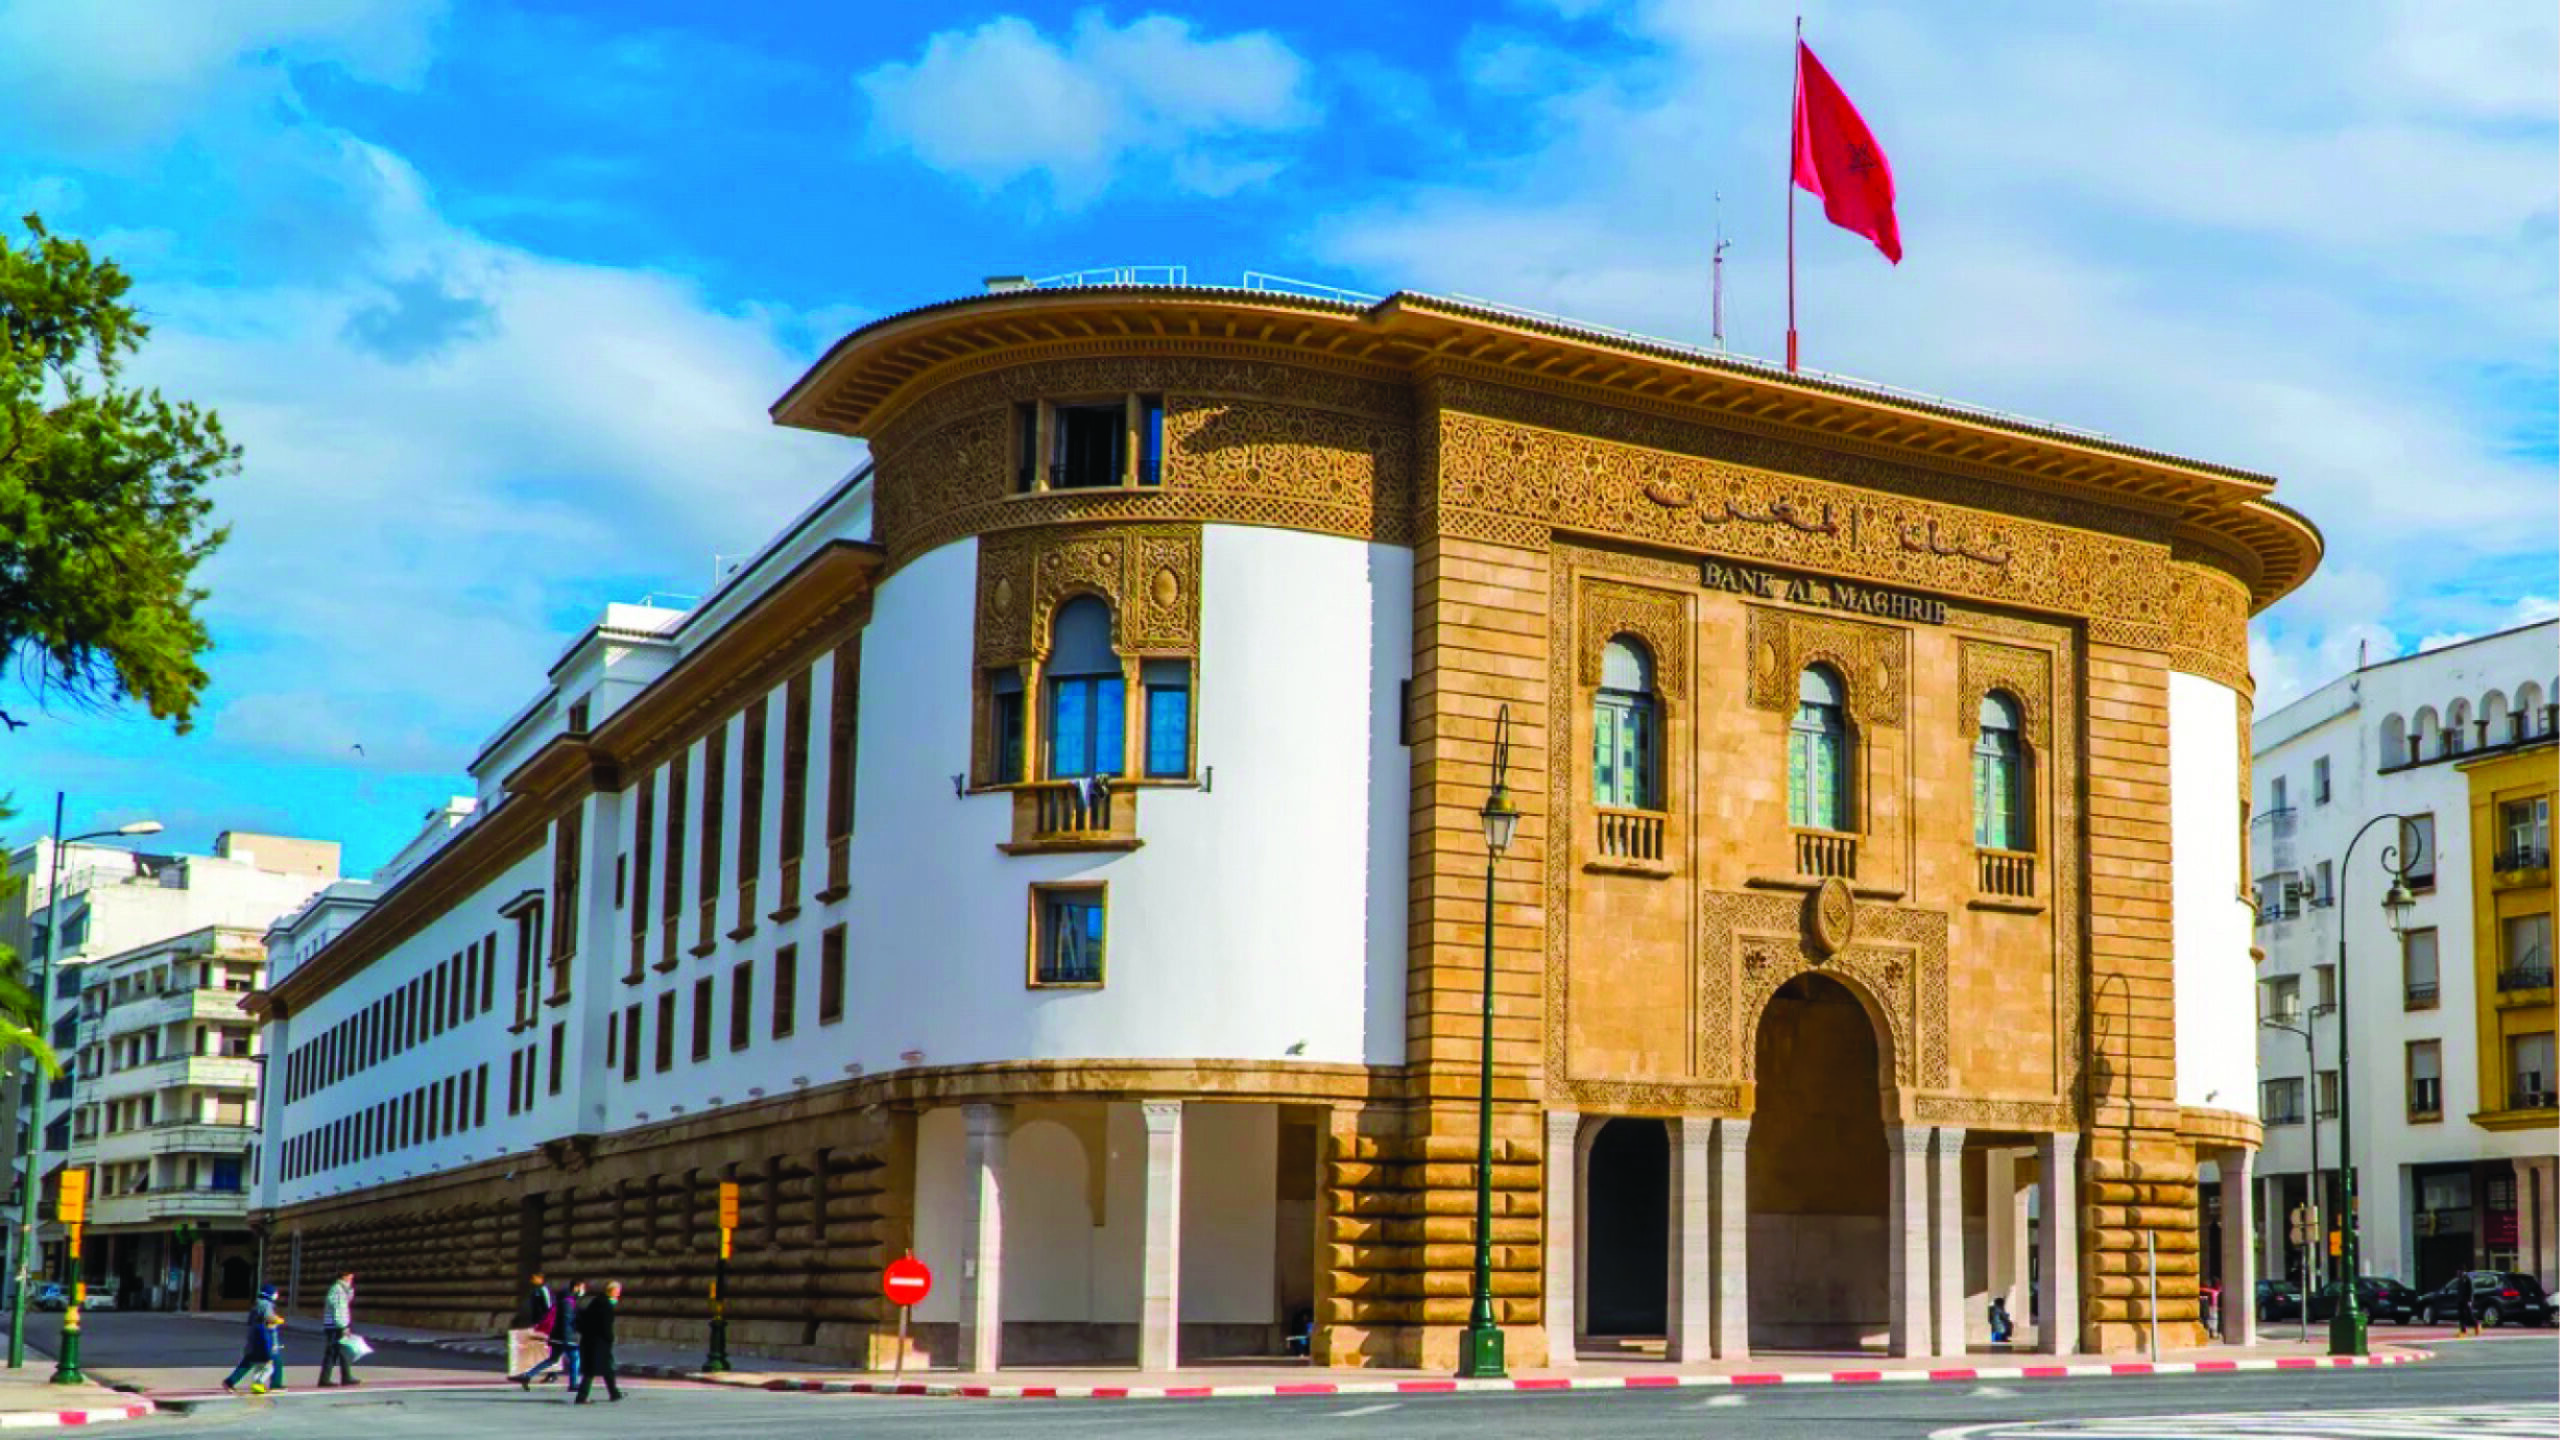
Le besoin de liquidité des banques s’est creusé en septembre 2026, atteignant 136,5 milliards de dirhams (MMDH) en moyenne hebdomadaire, contre 133,1 MMDH un mois plus tôt, selon la dernière Revue mensuelle de la conjoncture économique, monétaire et financière de Bank Al-Maghrib (BAM).
Face à ce besoin, la Banque centrale a réduit le volume global de ses injections à 152,5 MMDH. Celles-ci se décomposent en 57,1 MMDH d’avances à 7 jours, 47,6 MMDH d’opérations de pension livrée à 1 et 3 mois et 47,8 MMDH de refinancement via les prêts garantis à long terme.
Sur le marché interbancaire, les échanges ont porté sur un volume quotidien moyen de 3,9 MMDH, avec un taux moyen pondéré de 2,25%. Du côté des bons du Trésor, les taux sont restés globalement quasi stables en août, tant sur le marché primaire que secondaire.
Les taux appliqués aux dépôts bancaires ont évolué en sens opposés en août : ceux à 6 mois ont reculé de 30 points de base (pb) à 2,15%, tandis que ceux à un an ont progressé de 7 pb à 2,65%. Le taux minimum de rémunération des comptes sur carnet a, quant à lui, été fixé à 1,82% pour le second semestre 2026, soit 21 pb de plus qu’au semestre précédent.
Selon l’enquête de BAM auprès des banques pour le deuxième trimestre 2026, le taux moyen global des crédits s’est établi à 4,81%, en hausse trimestrielle de 15 pb.
Pour les entreprises non financières, les taux ont augmenté de 17 pb à 4,71%. Cette évolution reflète des hausses de 29 pb à 4,65% pour les prêts à l’équipement et de 16 pb à 4,62% pour les facilités de trésorerie, alors que les crédits à la promotion immobilière ont reculé de 2 pb à 5,35%. Selon la taille des entreprises, les taux sont restés quasi stables, à 4,56% pour les grandes entreprises et à 5,2% pour les TPME.
Les particuliers ont, en revanche, bénéficié d’une détente : leurs taux ont baissé de 15 pb à 5,59%. Les comptes débiteurs et crédits de trésorerie affichent un repli de 170 pb à 5,51%, les prêts à l’habitat de 13 pb à 4,53% et les crédits à la consommation de 5 pb à 6,81%.