Argent
Les dépôts comme avoirs et le logement en crédits…
Depuis 2013, le patrimoine des ménages reste constitué majoritairement par les dépôts à vue, quoique les placements dans l’assurance-vie commencent à prendre de l’ampleur. L’endettement, lui, est accaparé par les prêts à l’habitat. Zoom sur le profil type du Marocain.


En dix ans, le patrimoine des ménages n’a eu cesse d’augmenter. Avec ou sans crise, les avoirs se sont inscrits sur une tendance haussière, dépassant même les 1.000 milliards de DH en 2023. Mais, comment ce patrimoine a-t-il évolué en dix années ? Sa composition est-elle la même ? Qu’en est-il de l’endettement ?
En fait, le patrimoine des ménages marocains, qu’ils soient résidents ou non, évolue certes en fonction de la conjoncture nationale et de l’impact des chocs extérieurs, mais sans pour autant s’éloigner du trend haussier emprunté depuis 2013. Selon les rapports annuels sur la stabilité financière, publiés conjointement par Bank Al-Maghrib, l’ACAPS et l’AMMC, les Marocains détenaient 616 milliards de DH, il y a 10 ans de cela, sous forme de dépôts bancaires, de placements en valeurs mobilières et d’assurance-vie.
Cette richesse s’est alors accrue de 66% depuis 2013. Il faut dire que malgré les conditions difficiles qu’ont traversées les marocains pendant les années 2020 et 2021, où la crise pandémique Covid19 était à son apogée, entraînant sur son passage plusieurs pertes d’emploi, une dégradation des finances personnelles et, partant, une détérioration du niveau de vie, les avoirs globaux des ménages se sont raffermis. Ils ont atteint plus de 919 milliards de DH, en progression de 5% par rapport à 2020.Toutefois, ce patrimoine reste majoritairement composé de ressources bancaires, avec une part autour de 80%, soit 833 milliards de DH en 2023. Les ménages marocains ont historiquement privilégié la détention des avoirs financiers liquides, de moindre risque et disponibles immédiatement. Et bien que les dépôts, tous types confondus, soient globalement en hausse, il n’en demeure pas moins qu’ils cachent des disparités. En fait, les ressources à vue ont préservé leur rythme haussier, passant de 291 milliards en 2013 à 561 milliards, dix années plus tard. Ce qui n’est pas le cas des dépôts à terme.
Fin de l’attrait des DAT
Ces comptes bloqués ont vu leur encours diminuer, comme peau de chagrin, année après l’autre. L’année dernière, ils se sont établis à 83 milliards de DH, alors qu’ils étaient à plus de 95 milliards, dix années auparavant, soit un recul de 13%. En plus du fait que les Marocains sont friands des placements liquides, ils ont boudé ce type d’investissements en raison de la tendance baissière de la rémunération, entamée depuis 2015. En effet, les taux servis sont passés de 3,74% à fin 2014, à 3,44% en 2015, pour atteindre 2,9% une année plus tard et finir l’année 2023 à 2,6%, selon Bank Al-Maghrib.
En revanche, le placement dans l’assurance-vie prend de plus en plus de place dans la répartition du patrimoine des Marocains. Alors qu’elle accaparait une part de 8% seulement en 2013, elle s’adjuge actuellement un poids de 12%. Une hausse de 4 points en 10 ans, pour un encours de 121 milliards de DH, en augmentation de 147%. C’est la croissance la plus forte de tous les segments constituant la richesse des ménages.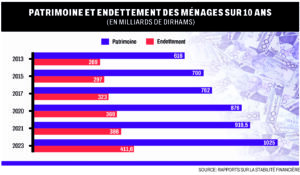
Le point d’inflexion a été amorcé en 2020, où la part s’est appréciée de 3 points. En fait, la période de la crise sanitaire a vraisemblablement donné conscience aux Marocains de la nécessité d’assurer leur vie, leur avenir ou celui de leurs descendants et bénéficiaires. Ils sont attirés également par les avantages fiscaux qu’offre ce produit de placement. Cet accroissement a été produit au détriment de la part des placements dans les valeurs mobilières qui a perdu 3 points pour se situer à 7% et se maintenir jusqu’en 2023 où ils ont accumulé 71 milliards de DH.
Endettement, jusqu’à 30% du PIB
Si le patrimoine des ménages s’est amélioré de 66% en 10 ans, leur dette globale n’a pas augmenté au même rythme. Depuis 2013, l’endettement des Marocains s’est alourdi de 53%, atteignant 411 milliards de DH à fin 2023. Par rapport au PIB, il est passé de 31% en 2013 à 28% l’année dernière, avec toutefois un pic en 2020, où il avait représenté 34%. Ce niveau est atteint en raison de la contraction de la croissance économique de 6,3%, dans un contexte d’arrêt ou de suspension de plusieurs activités économiques suite à la crise sanitaire, combiné au fléchissement de la croissance de la dette à 2,9%, contre une hausse de 5% en 2019. Notons que pendant cette période, le niveau d’endettement des ménages, en dépit de sa hausse, s’est établi à un niveau largement inférieur à celui de plusieurs pays dont notamment les plus développés. Actuellement, ce niveau reste globalement plus élevé que celui des pays en développement et de certains émergents, tout en demeurant en deçà des niveaux observés chez les économies avancées. Il faut savoir aussi que cette dette est à plus de 60%, composée de crédits à l’habitat. Le reste est représenté par les crédits à la consommation. Néanmoins, le crédit immobilier a, depuis quelques années, commencé à montrer quelques signes d’essoufflement, à cause des différentes difficultés qui affectent tant les promoteurs immobiliers que les acquéreurs potentiels. A cela, s’ajoute l’arrivée à terme des incitations fiscales des programmes de logements économiques et sociaux. Si l’on ne prend que l’année précédente, la hausse des prêts destinés à l’habitat s’est limitée à 1,5%, soit la progression la plus faible en vingt ans, reflétant donc la morosité du secteur et l’attentisme des consommateurs. D’ailleurs, bien que sa part reste toujours élevée, elle a perdu 2 points, à 63%. Pour leur part, les crédits à la consommation sont composés essentiellement des prêts personnels, suivis de ceux destinés à l’achat de véhicules et, en dernier lieu, de ceux orientés à l’acquisition d’équipements domestiques.
In fine, la tendance de la composition tant du patrimoine des ménages que de leur endettement, n’est pas près de connaître une évolution de taille, tant bien que les Marocains sont portés sur les actifs liquides et que leurs prêts sont orientés davantage vers les biens durables.
Le taux de défaut en hausse continue
Les créances en souffrance des ménages ont explosé, comparativement à l’augmentation même de leur endettement. Leur niveau a plus que doublé en dix ans (+122%), contre, pour rappel, une augmentation de la dette des ménages de 55%, pour atteindre 42 milliards de DH à fin 2023. La plus forte augmentation a été enregistrée en 2020, de 21% à 35,5 milliards de DH. Il faut dire que les conséquences des tensions financières dues à la crise pandémique continuent à se produire, puisque le taux de défaut est toujours à un niveau élevé, s’établissant à 10,2% (10,1% en 2021 et 9,6% en 2019).