Argent
IPO : Cash Plus dévoile ses ambitions
En pleine croissance, le spécialiste du transfert d’argent et des services financiers franchit le pas de la Bourse. Objectifs : Accélérer sa diversification, augmenter son réseau et investir dans l’innovation et la digitalisation.

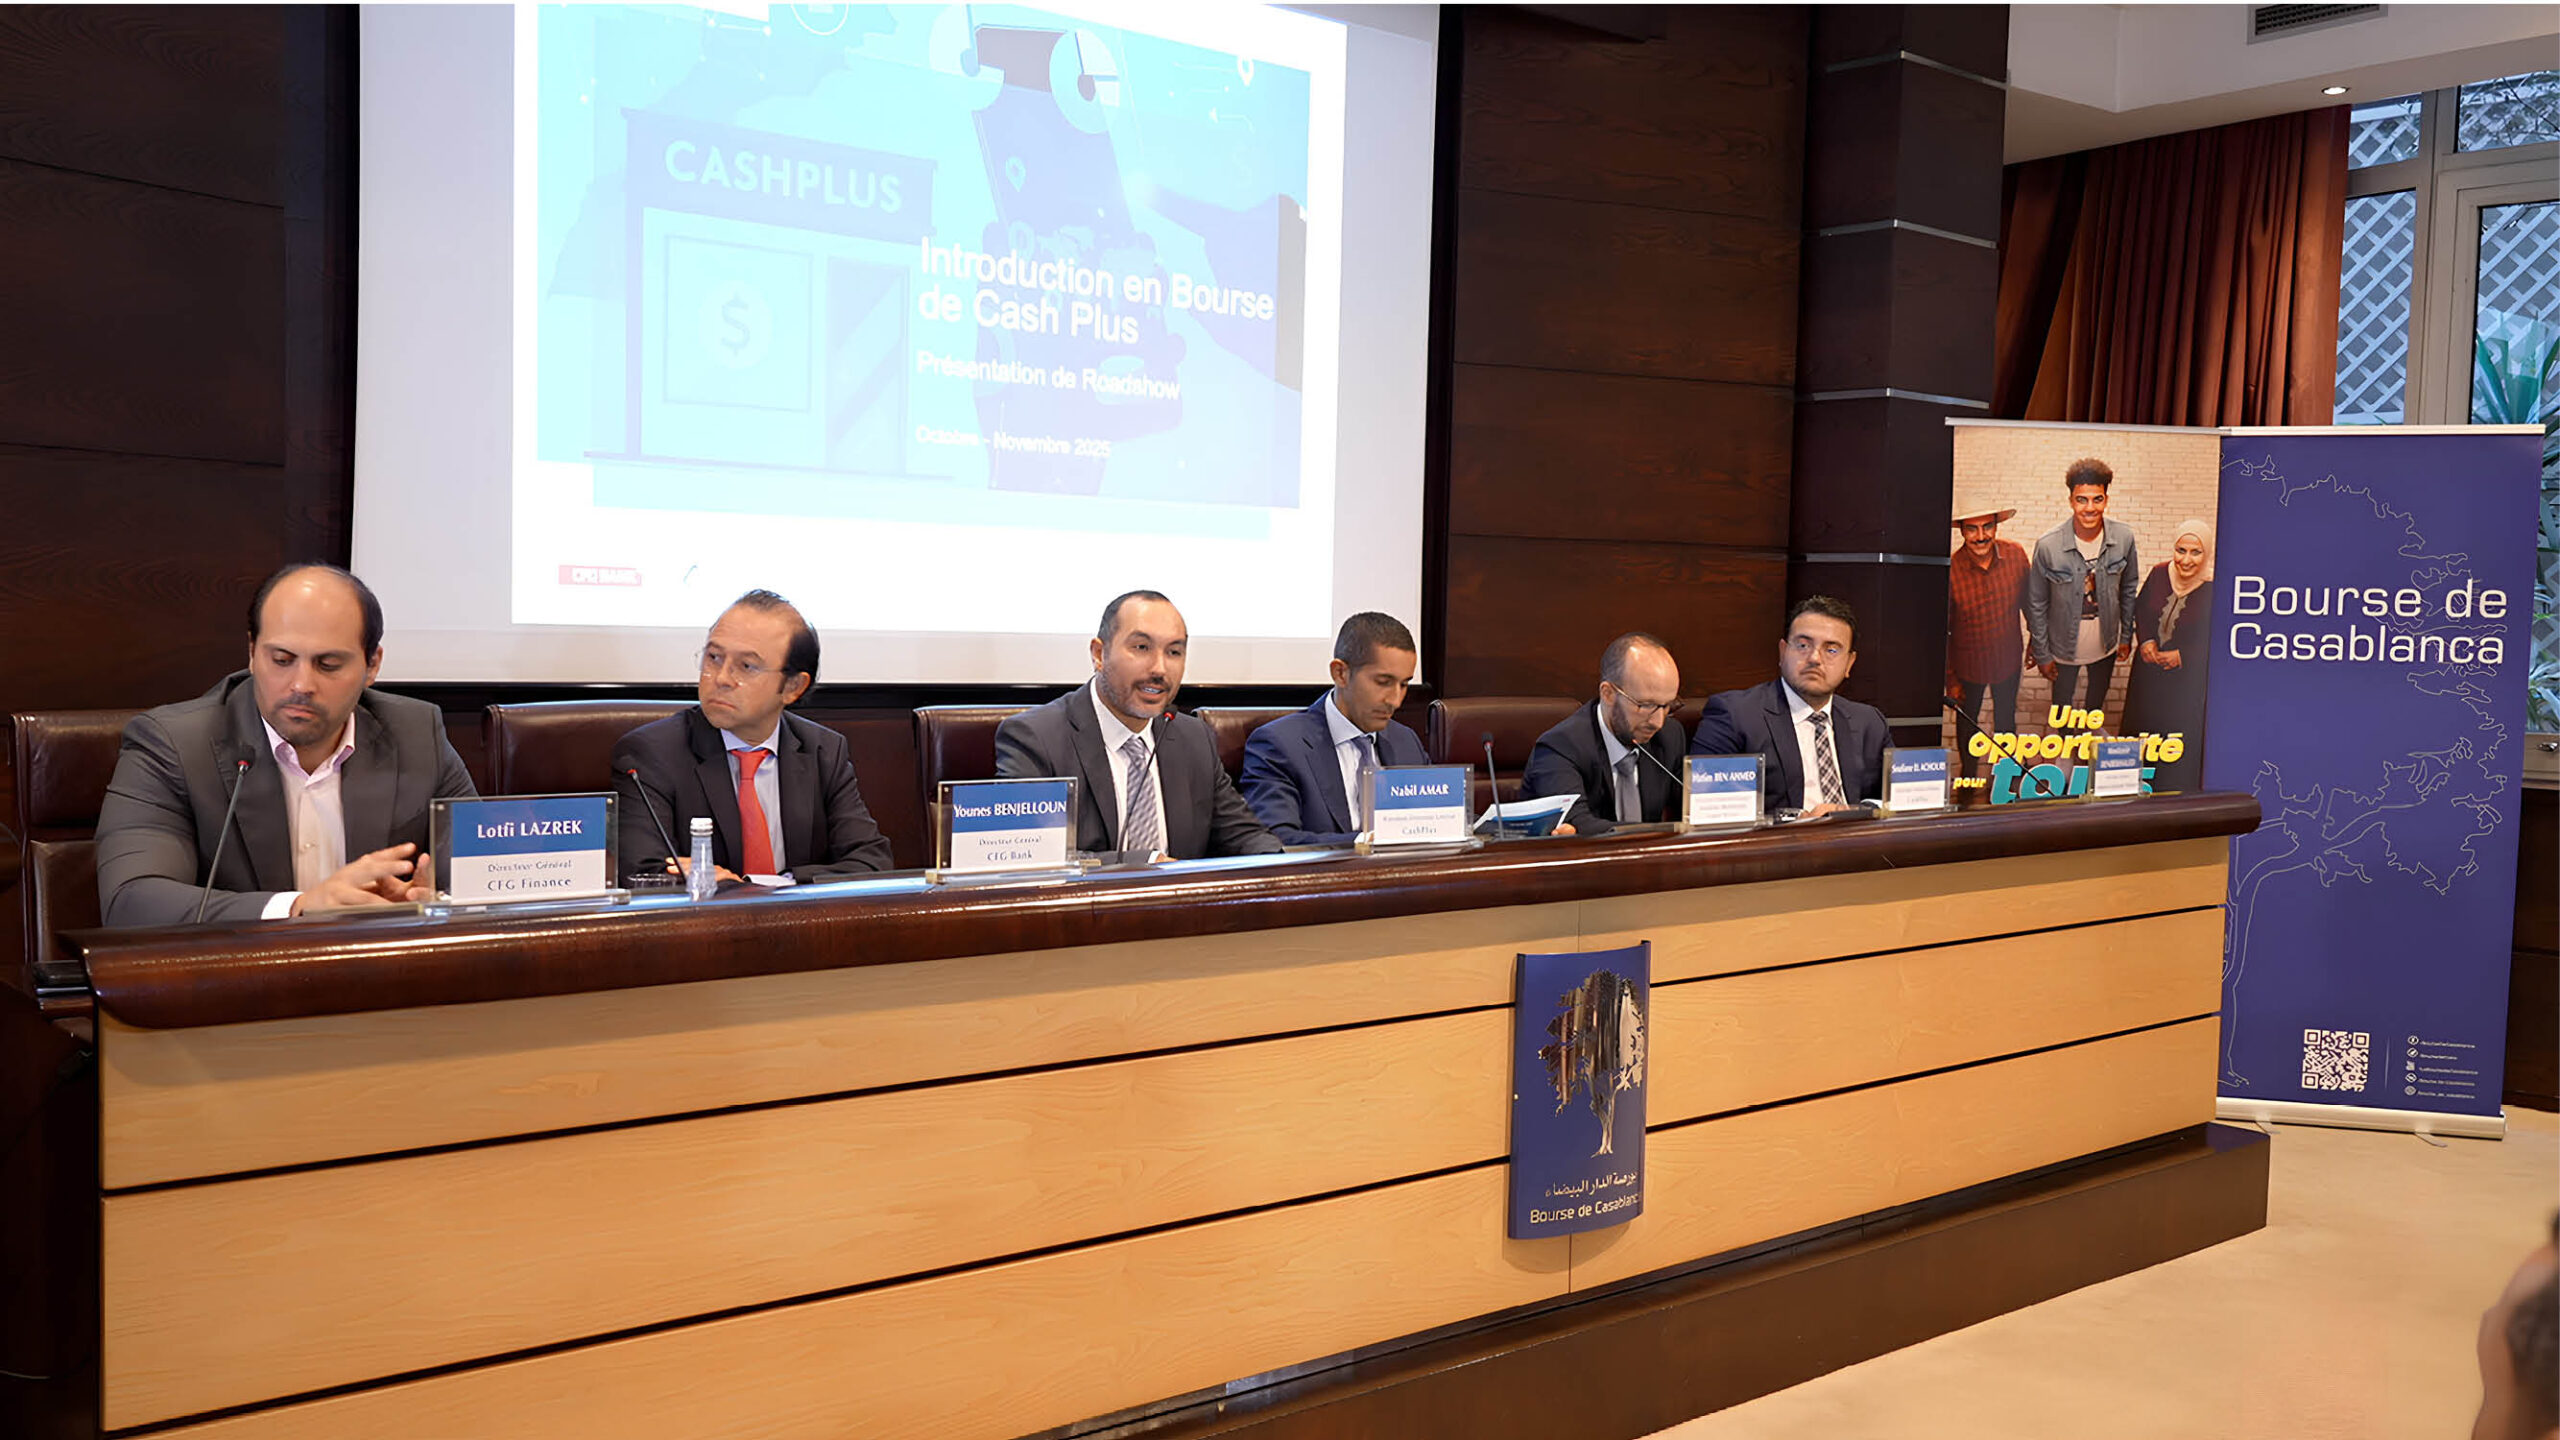
Cash Plus sera la deuxième entreprise admise à la cote casablancaise cette année, après Vicenne. L’entreprise a obtenu le feu vert de l’Autorité marocaine du marché des capitaux pour une IPO d’un montant global de 750 millions de dirhams (MDH), dont 400 MDH par voie d’augmentation et 350 MDH par cession d’actions, au prix de 200 dirhams l’action.
La période de souscription s’étalera du 19 au 25 novembre, pour une première cotation prévue le 8 décembre. Cette opération vient couronner 20 années de croissance et de diversification de la gamme de services de l’entreprise fondée en 2004 par Nabil Amar, PDG, qui à l’époque avait démarré par un petit réseau d’agences de transfert reliant la diaspora au Royaume.
Au gré des opportunités réglementaires et d’ouvertures de capital successives, l’entreprise a su se développer et diversifier ses activités, pour devenir un acteur important dans le secteur des services financiers.
Cash Plus, qui se présente désormais comme une fintech intégrée, propose une très large gamme de services financiers et de proximité, allant des transferts d’argent nationaux et internationaux, aux activités de change, en passant par le paiement de factures, les services de livraison, les M-wallets ou encore les services d’aides sociales (dépôt de dossiers CNSS, distribution de programmes d’aides de l’État…).
Au total, l’entreprise propose aujourd’hui quelque 150 services, contre seulement une poignée au démarrage. «L’opération d’introduction en Bourse n’est pas une finalité, mais une étape naturelle dans un processus de croissance important», a souligné Amar en conférence de presse de présentation de l’IPO.
Il est vrai que si l’on considère les trois dernières années d’activité, Cash Plus enregistre une hausse soutenue de ses revenus. Les produits de commissions consolidés ont progressé à un rythme annuel de 30,3% entre 2022 et 2024, pour atteindre 1,6 milliard de dirhams (MMDH).
Le produit net bancaire est, quant à lui, passé de 440 millions de dirhams (MDH) en 2022 à 840 MDH en 2024. Une croissance portée notamment par la montée en puissance des comptes de paiement (M-wallets, services en lignes, etc.), l’extension du réseau de proximité (1.000 points de vente supplémentaires ont été ouverts en 2024), ainsi que la hausse des activités liées aux paiements des factures et aux dépôts de dossiers.
Diversification des revenus
La diversification des services a permis une amélioration du business model, grâce à une meilleure répartition des produits de commissions, avec une diminution de la contribution du segment du transfert d’argent, métier historique de Cash Plus, qui passe d’une part de 73% des revenus en 2022 à 52% à fin juin 2025, tandis que dans le même temps la contribution du segment «Paiement recharges et dépôt de dossiers» est passée d’une part de 12,9% à près de 25%.
En pleine croissance, les commissions issues des comptes de paiement représentent, quant à elles, 17,4% des revenus contre moins de 1% en 2022. «Cette configuration permet d’avoir plus de dilution en termes de revenus et d’être moins dépendant d’un segment en particulier», indique Soufiane Achouri, directeur général délégué de Cash Plus.
L’un des points forts de Cash Plus réside dans son approche «phygitale». Il s’agit, d’une part, d’un réseau dense de près de 5.000 agences physiques (dont 23% en zones rurales et 87% de franchisés) qui proposent un large panel de services financiers.
Cash Plus s’appuie aussi sur un réseau de partenaires «Khadamat», composé de près de 2.200 commerces de proximité agréés (épiceries, boutiques de téléphonie, bureaux de tabac) assurant des services du quotidien (paiements, recharges, transferts, bons d’achat, etc.).
Cash Plus revendique aujourd’hui plus de 10 millions de clients servis en agence chaque année. Le modèle «phygital» repose, d’autre part, sur l’application mobile, qui incarne la dimension digitale du groupe et qui a déjà séduit 1,3 million d’utilisateurs.
Des perspectives robustes
Les fonds levés lors de l’IPO permettront au groupe de financer la prochaine étape de son développement. Il s’agit de renforcer son maillage territorial, à travers notamment une meilleure couverture des «white spots», c’est-à-dire les zones non couvertes actuellement par Cash Plus, ainsi que la consolidation de sa présence dans les grandes agglomérations.
La fintech compte également accélérer le développement de ses activités digitales, à travers la création d’une «super application» qui regrouperait l’ensemble des services proposés. Le top management se dit, par ailleurs, «attentif» aux opportunités offertes par le marché, pour réaliser, le cas échéant, des opérations de croissance externe.
Le modèle économique de l’entreprise est «robuste, résilient et profitable», assure le top management. Pour 2025, l’entreprise anticipe un produit net bancaire de 879 MDH, en hausse de 17,7% par rapport à 2024, et un RNPG de 237 MDH, en progression de 21%.
Le business plan «pré-money» table sur un PNB de 1,45 MMDH en 2030 et un RNPG de 397 MDH. L’activité devrait profiter d’un marché marocain des services financiers dynamique, porté par plusieurs tendances structurelles à moyen terme, en particulier une croissance soutenue des transferts d’argent, la digitalisation des services ou encore l’essor du tourisme, favorable aux activités de change.
Côté valorisation, la valeur des fonds propres du groupe s’établit à 5,71 MMDH, soit une valeur par action de 253 dirhams, ce qui représente une décote de 21% par rapport au prix d’introduction.
À noter qu’à l’issue de l’opération, l’actionnariat de Cash Plus sera composé à 35,1% par la famille Amar, 35,1% par la famille Tazi (entrée dans le capital en 2018), 14,3% par le fonds MCP, ainsi qu’un flottant de 15,5%.
Les deux familles, Amar et Tazi, se sont engagées, à la demande de Bank Al-Maghrib, à détenir, sans pouvoir les céder, pendant une période de sept années, l’intégralité de leur participation dans Cash Plus.
Pour les dirigeants de l’entreprise, «cette stabilité rassure le marché et confirme la volonté des deux familles de s’inscrire dans la durée».
Un dividende alléchant
Cash Plus devrait présenter des ratios alléchants pour les investisseurs, selon les équipes de la banque conseil CFG. Le PER 2026 ressort à 16,5 fois les bénéfices, soit un niveau inférieur à celui du marché (21,3).
Un autre argument mis en avant a trait à la politique de distribution des dividendes. Cash Plus compte en effet distribuer entre 70 et 100% de son résultat net consolidé sous forme de dividendes chaque année, sur la période 2026-2030.
Le dividend yield ressort à 4,5% en 2026, soit presque le double de celui du marché (compris entre 2 et 2,5%), a fait remarquer Lotfi Lazrak, directeur exécutif de CFG Bank Corporate Finance. «Nous sommes face à une entreprise de croissance qui distribue des dividendes plus généreux que la moyenne, ce qui en fait une valorisation attractive», a-t-il estimé.