Argent
Gestion collective de l’épargne : L’industrie maintient le cap
En dépit des vents contraires qui ont soufflé sur le marché, l’actif sous gestion continue de progresser, tous types de fonds confondus. Tour d’horizon des OPCVM, OPCI et OPCC.


La gestion collective au Maroc se diversifie de plus en plus. Elle suit les évolutions mondiales et les besoins des investisseurs. Bien que les fonds gérés par les sociétés de gestion, toutes catégories confondues, ne crèvent pas les plafonds, l’activité continue de se développer.
Bonne tenue des OPCVM
Aux dernières statistiques de l’ASFIM, l’actif net sous gestion des OPCVM a atteint 573 MMDH, en progression de 14,4% depuis le début de l’année. Ce sont ainsi 62 MMDH de resouscriptions qui ont été comptabilisées en 2023, jusqu’à fin septembre. Toutes les classes d’actifs se portent bien, à commencer par les fonds actions dont la performance de l’actif net s’est accrue de 15,3% à fin septembre. C’est que les investisseurs reviennent sur la Bourse de Casablanca. D’ailleurs, le dernier rapport de l’AMMC démontre un retour marqué des OPCVM sur le marché actions. En effet, ils ont dégagé, au 2e trimestre, une position acheteuse nette, avec un volume de 3,1 MMDH, en progression de 54,3% par rapport au trimestre d’avant. Le volume des ventes, lui, s’est situé à 2 milliards de dirhams, en baisse de 10,1% sur la même période. In fine, les fonds de gestion actions ont réalisé une collecte nette de 79 MDH. «Ce n’est pas énorme, comparativement aux segments de taux. La raison est simple : plusieurs investisseurs ont préféré garder leurs titres pendant la période de baisse du marché actions plutôt que de vendre et sortir avec des moins-values importantes. Et ils ont eu raison de le faire», explique un gestionnaire de portefeuille.
Les fonds de catégorie obligataire ont effectivement affiché une collecte nette de 12 MMDH pour ceux de catégorie long terme et de 23 milliards pour les autres, d’échéance courte. Les OPCVM monétaires, eux, ont enregistré une position acheteuse nette de 17 milliards. «Cette classe d’actifs a certes fait les frais des hausses successives du taux directeur, ayant pour effet de dévaloriser les anciens actifs détenus. Arbitrage en faveur d’autres types de fonds ou de produits financiers, rachats, attente, les investisseurs sont passés par toutes les phases. Actuellement, les taux se sont stabilisés, les levées du Trésor sont assez conformes avec ses besoins annoncés et les investisseurs ne manquent pas de répondre à la demande de l’argentier de l’État en termes de financement», détaille ce gestionnaire. D’où cette stagnation des taux et ce comportement équilibré du marché. L’actif sous gestion continue à performer avec des hausses de 92% pour les OPCVM de courte durée à près de 90 MMDH, de 6% pour les fonds obligataires de moyen et long terme avec un actif géré de 270 milliards et de 12% pour les monétaires à 100 MMDH.
Les OPCI continuent de résister
Cette industrie est toujours en cours de développement, puisqu’elle n’a que 3 ans d’existence depuis son démarrage effectif. Elle tient bon, en dépit de la suppression des avantages fiscaux l’année dernière. Pour rappel, dans la Loi de finances 2022, il a été décidé la non-reconduction de l’abattement de 50% en matière d’IS pour les personnes morales et d’IR pour les personnes physiques, au titre de la plus-value nette réalisée suite à l’apport d’immeubles aux OPCI, lors de la cession ultérieure des titres reçus en contrepartie de cet apport, ainsi que la suppression de l’abattement de 60% sur les dividendes. Les opérateurs s’attendaient alors à l’écroulement de ce secteur. M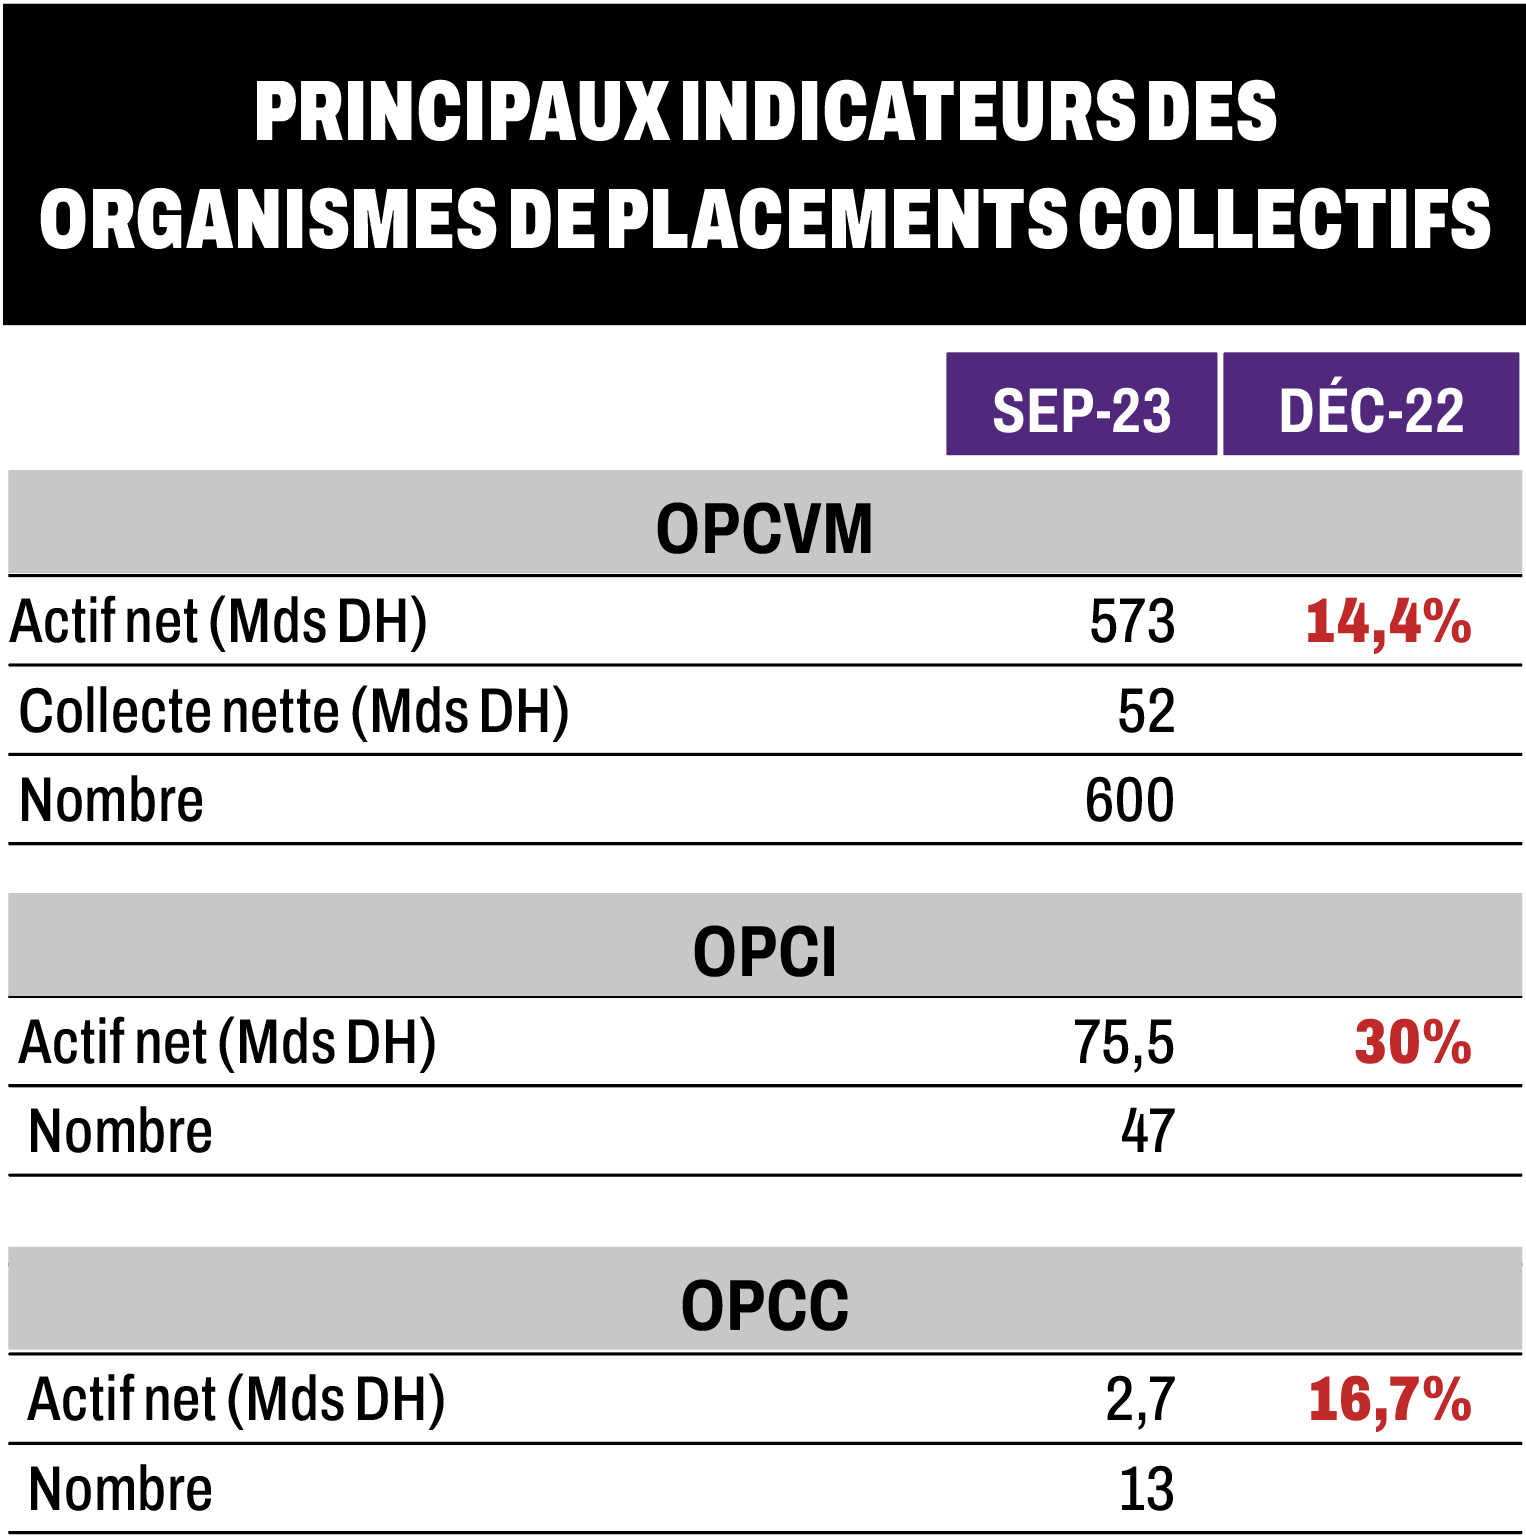 ais il n’en est rien. L’actif net des OPCI s’établit en croissance de 30% à 75 MMDH à fin septembre. Mais, cette progression est à nuancer si on la compare avec le rythme de hausse de l’année précédente. À fin septembre 2022, l’actif net des OPCI a doublé, pour atteindre 43 MMDH. C’est dire que le trend haussier a perdu le tiers de son évolution. Le montant moyen levé par mois ressort en diminution en 2023, alors qu’il était sur un trend haussier depuis 2020. En effet, de 508 MDH il est passé à 1,3 MMDH en 2021, puis à 3 milliards en 2022, pour fléchir à 1,9 MMDH en 2023. Il a certes flanché après la disparition des avantages fiscaux, mais reste tout de même supérieur à l’année de démarrage de l’activité. Même le rythme de création d’OPCI a connu un essoufflement.
De 14 fonds créés à fin septembre 2021, l’industrie a plus que quadruplé, se hissant à 43 l’année suivante, puis à 47 les huit premiers mois de cette année. C’est dire que seulement 4 nouveaux OPCI ont été créés en 2023, sachant que 5 autres ont déjà reçu l’agrément de l’AMMC, mais n’ont toujours pas vu le jour. Dans l’état actuel des choses, et comme le projet de Loi de finances 2024 ne prévoit pas de reprendre un quelconque avantage fiscal, les professionnels sont alors obligés de continuer à s’adapter à cette donne. «Il y a encore du potentiel de développement pour ce secteur. Mais, il n’est pas exclu que certaines sociétés de gestion mettent la clé sous la porte, surtout que les conditions d’octroi d’agrément sont assez contraignantes, ne serait-ce qu’en termes de compliance et de reporting. La réglementation devance les besoins du marché», note un directeur d’une société de gestion d’OPCI.
Les OPCC se développent
La gestion des organismes de placement collectif en capital (OPCC) demeure une industrie naissante dont l’actif net n’atteint même pas 3 MMDH, en amélioration de 16,7% depuis début janvier, avec 13 fonds créés. À l’instar des autres organismes de placement de fonds d’investissement, mais qui ont pour objet le financement des PME marocaines non cotées à fort potentiel de développement, que ce soit à travers l’acquisition de titres de capital, l’acquisition de titres de créances, ou l’octroi d’avances en compte courant d’associés. Ce secteur de la private equity n’a pas encore pris son élan, non qu’il souffre de problèmes de fonctionnement, mais que cela est inhérent à l’activité même du marché des capitaux, qui n’intéresse pas tant que cela les entreprises marocaines, lui préférant le financement bancaire.
Tout comme les OPCI, une nouvelle réglementation devra voir le jour. Le projet de loi 58.22 modifiant et complétant la loi 41.05 relative aux OPCC a été adopté et devra être publié incessamment. Il devra inclure des règles allégées de fonctionnement et donc la mise en place d’OPCC-RFA. Les OPCC déjà existants peuvent ainsi se convertir en OPCC-RFA et ces derniers auront la capacité d’octroyer des financements directement aux entreprises.
Parallèlement, le projet de loi prévoit d’élargir la base des investisseurs qualifiés et comprendre des dispositions relatives à la modification de la procédure d’octroi de l’agrément, à l’amélioration du fonctionnement des organismes de placement, notamment en ce qui concerne la clarification du processus de dissolution et de liquidation de ces organismes, la fixation des délais d’agrément de ces organismes et de leurs sociétés gestionnaires, ainsi que l’élargissement des cas de retrait d’agrément des sociétés gérées par l’AMMC.
OPCVM, L’AMENDEMENT DE LA LOI TRÈS ATTENDU
Le marché des OPCVM ne peut plus fonctionner dans un cadre restreint et intra-muros, après plus de 30 ans d’activité et de preuves de réussite. «Nous voyons davantage d’opportunités pour la gestion d’OPCVM à l’avenir que de challenges», a estimé Reda Hilali, président de l’ASFIM, lors d’une conférence sous le thème «La gestion d’actifs, vecteur de mobilisation de l’épargne pour un meilleur développement en Afrique». Les professionnels attendent alors l’amendement de la loi régissant les OPCVM. Plusieurs nouveautés sont prévues, dont l’intégration d’OPCVM à règles de fonctionnement allégées s’adressant à des investisseurs avertis, la possibilité de création de fonds libellés en devises, l’intégration du concept de parts d’OPCVM échangeables, ouvrant la voie aux ETF, ainsi que la possibilité de créer des fonds à compartiments facilitant notamment le processus de mise sur le marché de nouveaux produits. D’autres évolutions sont également guettées, concernant aussi bien les infrastructures de marché avec notamment la mise en place de la chambre de compensation et des marchés à terme que l’émergence de l’intelligence artificielle.