Argent
Dar Saada : Quand la spéculation l’emporte
Depuis plus d’un an, le titre fait l’objet d’une dynamique sans précédent, de la part notamment de petits porteurs. Pourtant, la santé financière de la société bat de l’aile.

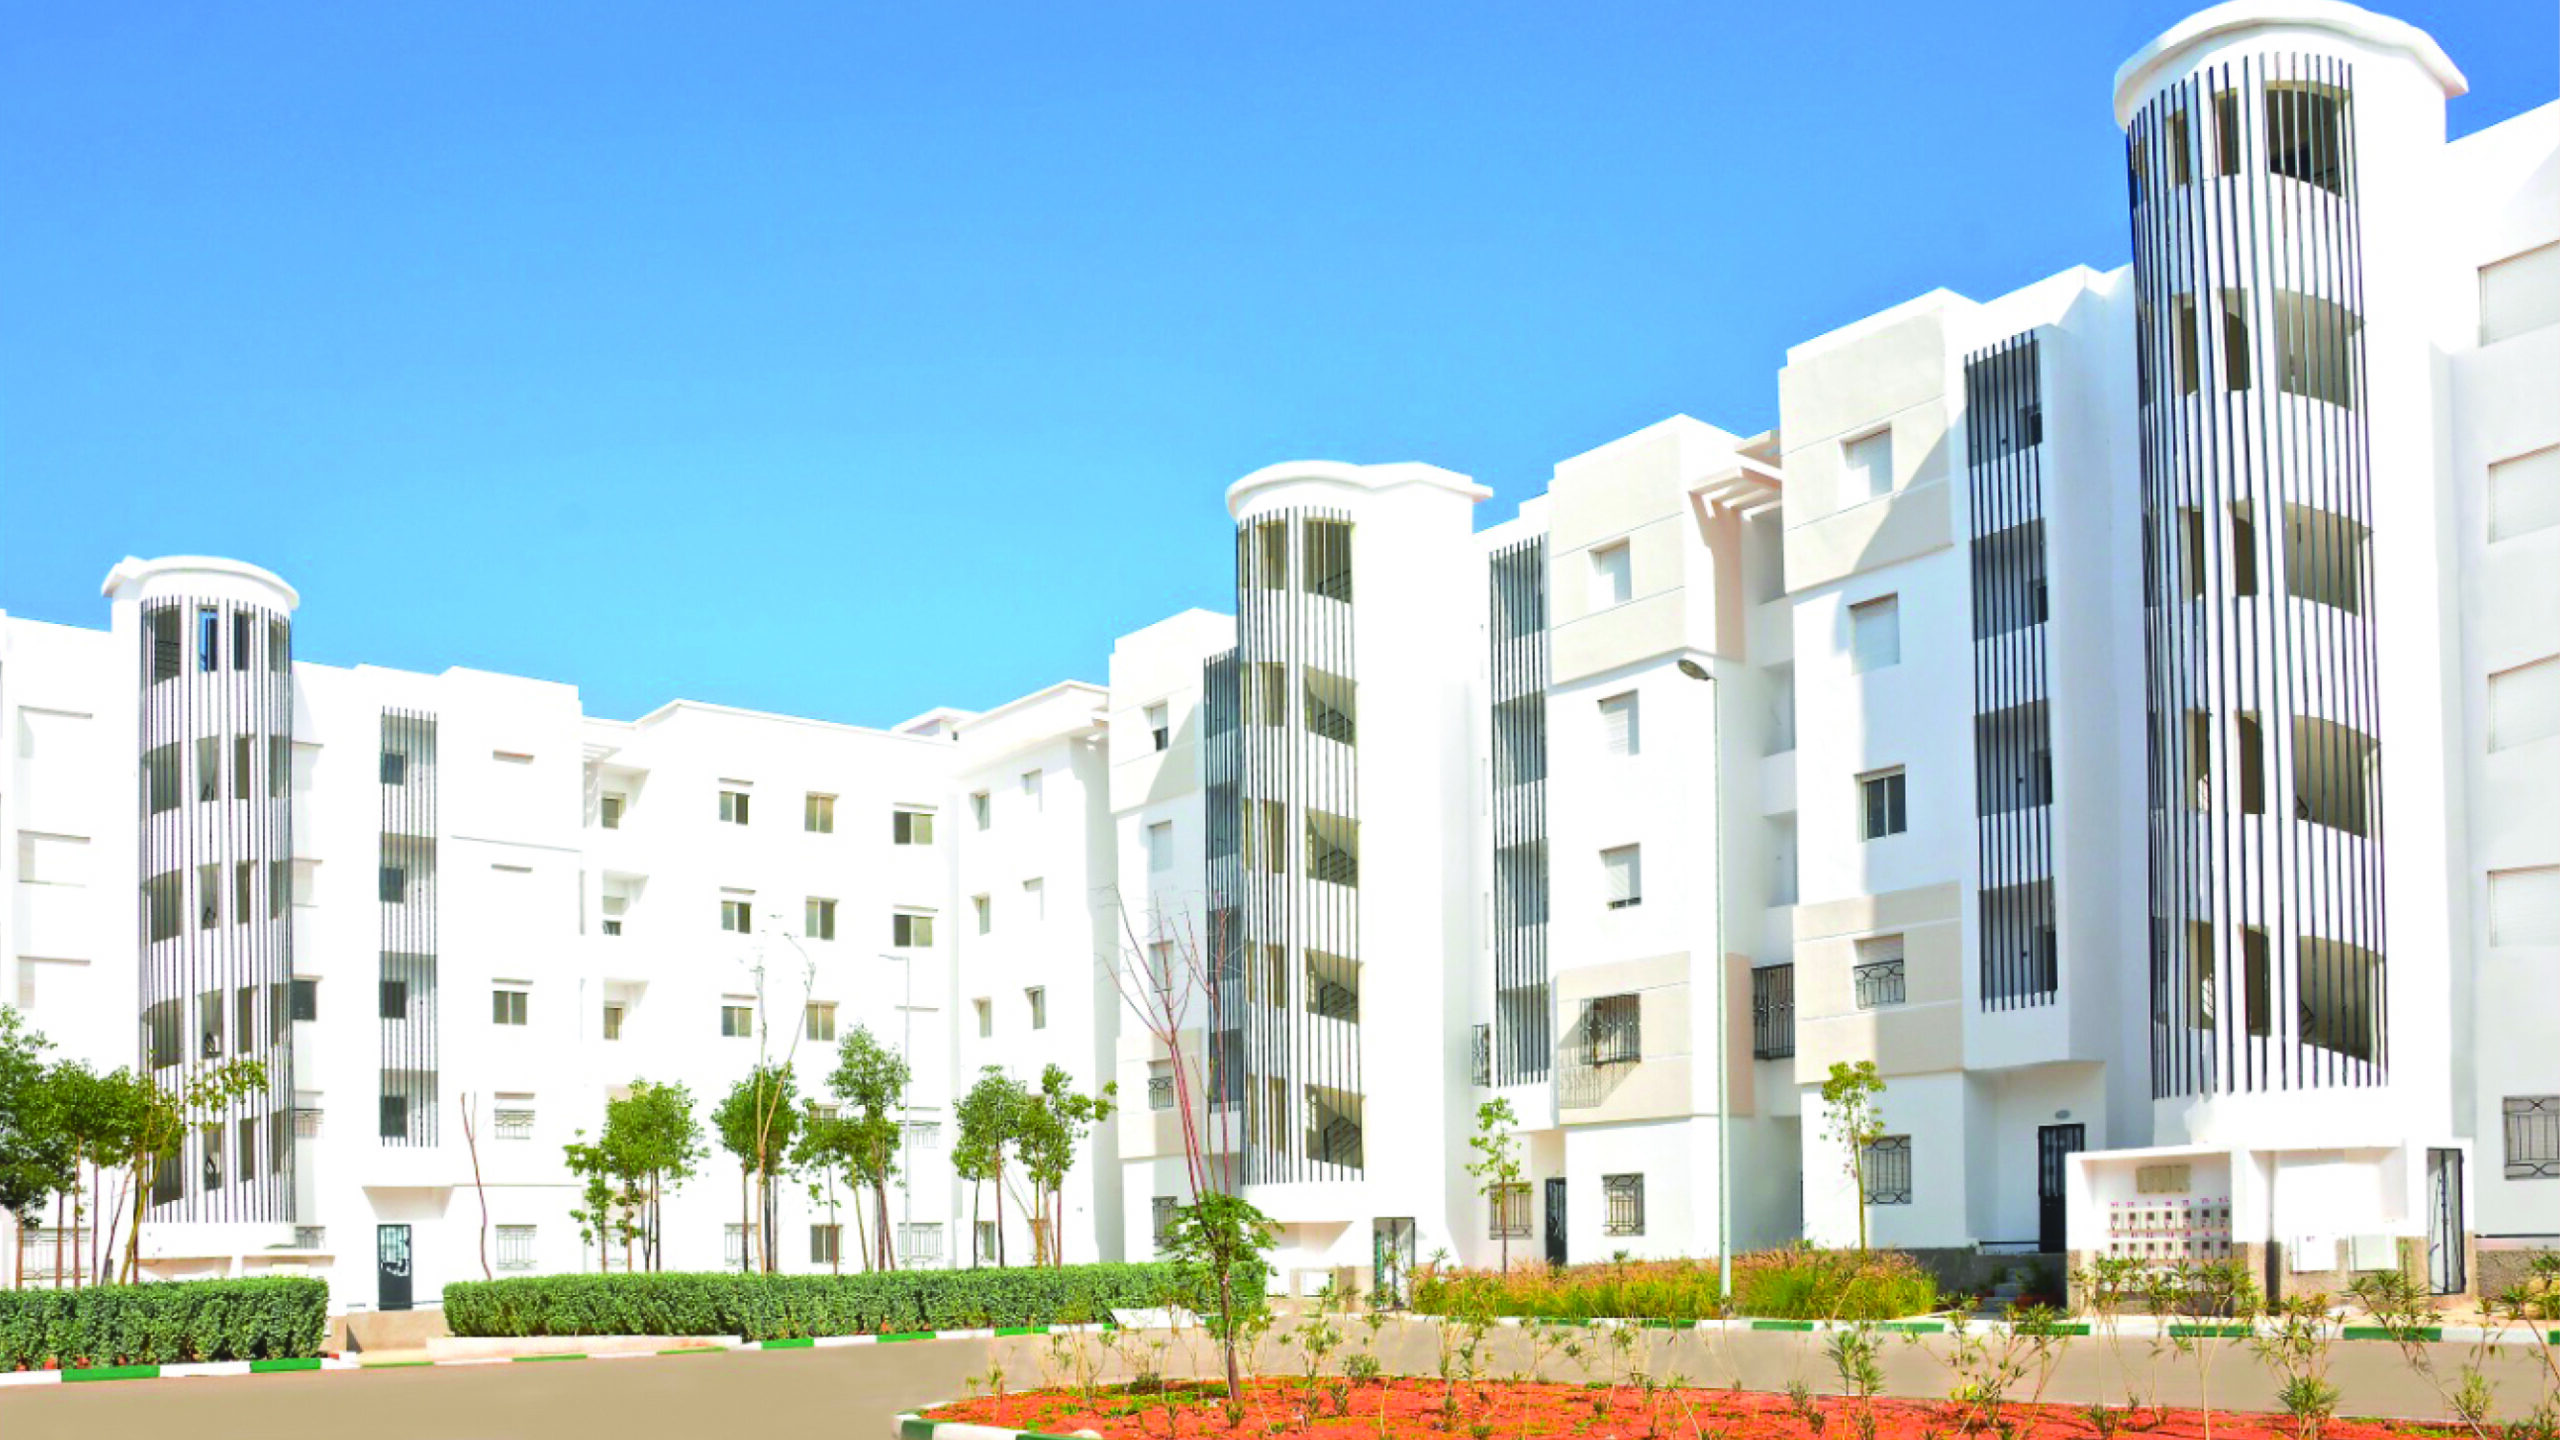
Tout comme Stroc Industrie, Fenie Brossette, ou encore Zellidja, le titre Résidences Dar Saada (RDS) affiche en Bourse une performance annuelle spectaculaire. Son cours a progressé de près de 150% depuis le début de l’année et a été multiplié par 8, depuis début 2024.
Une envolée qui intrigue, surtout que les fondamentaux de la société ne sont pas au beau fixe. En effet, malgré l’amélioration des indicateurs d’activité, la santé financière de RDS demeure fragile et les risques restent nombreux.
À l’image de plusieurs autres sociétés cotées de petite capitalisation, cette augmentation des cours ne repose pas sur une transformation structurelle de l’entreprise ni sur une amélioration significative de sa rentabilité.
Elle s’explique plutôt par une dynamique purement spéculative, soutenue par l’engouement croissant des investisseurs particuliers. En effet, depuis plusieurs mois, les petits porteurs se ruent vers ce type de valeurs, espérant réaliser des gains importants, vu que les autres ont consommé leur potentiel de hausse.
D’ailleurs, en comparant l’évolution du cours de RDS à celle d’Addoha et d’Alliances, force est de constater que ces dernières se sont essoufflées, enregistrant un repli de 2,7% pour la première et une hausse de 10% pour la seconde. Fini les hausses des cours à 3 chiffres.
Ces porteurs se tournent alors massivement vers des titres jugés à fort potentiel, souvent sans considération réelle pour les indicateurs économiques ou la solidité financière.
Des revenus sécurisés
Ils misent sur la progression du carnet de commandes, surtout après la signature, en août 2024, de conventions avec l’État pour la mise en place d’un programme de relogement à la ville de Casablanca, pour plus de 10.300 logements sociaux, portant sur une valeur totale de 2,6 milliards de dirhams.
En tout cas, la société précise que les avances relatives à ce programme ont été débloquées partiellement à la fin du 4e trimestre de l’année dernière. Elle mise également sur de nouveaux appels à manifestation d’intérêt, notamment celui de Marrakech auquel RDS a déjà soumissionné et dont les résultats devraient être annoncés prochainement.
Au premier semestre, le chiffre d’affaires sécurisé de la société demeure stable à 3,7 milliards de dirhams et les préventes ressortent à 1.132 unités contre 652 à la même période de 2024, soit une hausse de 73,6%.
Cette évolution s’explique notamment par le lancement de nouveaux projets de lotissement et du résidentiel à la prévente devant bénéficier du programme d’aide directe au logement.
Pour sa part, la production en cours se fixe à 11.800 unités dont 6.100 ont été lancées au 1er semestre. Ainsi, le chiffre d’affaires s’est établi à 162 MDH, en baisse de 7%, et ce, en raison essentiellement de l’entrée en vigueur des modifications apportées au plan comptable du secteur immobilier, à partir du 1er janvier 2025.
Pour rappel, depuis cette date, le nouveau plan comptable précise que le fait générateur de la vente est constitué uniquement par la signature par le vendeur et l’acheteur de l’acte définitif et authentique de vente par-devant un professionnel habilité conformément aux lois et règlements en vigueur et non par la signature du contrat ou l’établissement de la facture.
Sur le volet opérationnel, le résultat d’exploitation de RDS a été multiplié par 5, s’établissant à 35 MDH. Ce qui a propulsé la marge d’exploitation à 21,6%, contre 4% auparavant.
Au final, le résultat net part du groupe est sorti du rouge, pour atteindre 7 MDH, contre un déficit de près de 13 MDH, l’année précédente à la même date.
Dénouement de FT Olympe
Même au niveau bilanciel, l’endettement net de RDS s’améliore, passant de 1,71 MMDH à 1,63 MMDH. Il tient compte du remboursement de 268 MDH de dettes financières hors intérêts.
Cela sachant que la dette bancaire continue de représenter le gros de l’endettement avec une part de 79%. En dépit de toutes ces améliorations, la société ne bénéficie d’aucune recommandation d’investissement par rapport au titre. Et pour cause.
La société a du mal à clôturer son fonds de titrisation FT Olympe et à rembourser ses créanciers. Dans ce cadre, le groupe devrait finaliser prochainement la cession du terrain Manazilna à Berrechid pour 260 MDH, au lieu d’une cession des parts sociales de RDS V, filiale créée pour gérer certains terrains ou actifs immobiliers, dans le cadre de l’opération de titrisation.
Cette cession prévue devrait permettre le remboursement partiel de la titrisation ainsi que la mise en place d’un plan de financement pour racheter d’autres actifs titrisés.
Notons que la réserve foncière du groupe s’établit, à fin juin 2025, à 1.177 ha, dont 34% sur l’axe Casablanca-Rabat, et devrait permet d’assurer le développement de projets immobiliers sur les court et moyen termes. À cette date, les créances clients restent stables et atteignent 212MDH.
Les analystes restent sceptiques
Le marché reste prudent vis-à-vis de cette valeur, tant que le dossier du FT Olympe n’a pas connu d’issue claire et que la société n’a pas encore honoré ses engagements vis-à-vis de ses créanciers.
En même temps, les analystes suivent de près l’évolution du programme de relogement, dont les premières livraisons sont attendues d’ici la fin de l’exercice en cours.
Les revenus attendus à ce titre pourraient permettre à l’entreprise de rétablir partiellement sa trésorerie, de rembourser une partie de sa dette et, ce faisant, de poursuivre ses opérations dans un cadre plus stable et rassurant.
La réussite de ce programme apparaît donc comme un levier essentiel pour restaurer la confiance des investisseurs et assainir la situation financière.