Budget
PLF 2025 : Quelles implications de la Réforme de l’IR ?
Plusieurs experts s’accordent sur le fait que la réforme de l’IR proposée dans le PLF 2025 aura un impact limité sur le pouvoir d’achat de la population cible. En revanche, cette initiative traduirait la volonté réelle de l’Exécutif de mettre en œuvre la loi-cadre 69-19 portant réforme fiscale.


Pour peu que l’on s’intéresse à la matière fiscale, il est aisé de constater que les Assises de la fiscalité de Skhirat de mai 2019 ont posé les jalons d’une profonde réforme du système fiscal national, davantage pourvoyeur de recettes publiques et plus équitable.
Pour rappel, certaines recommandations de cette grand-messe avaient clairement suggéré la nécessité, si ce n’est l’urgence, pour l’État d’œuvrer en faveur de l’allégement de la pression fiscale sur les contribuables au fur et à mesure que l’assiette fiscale s’élargit.
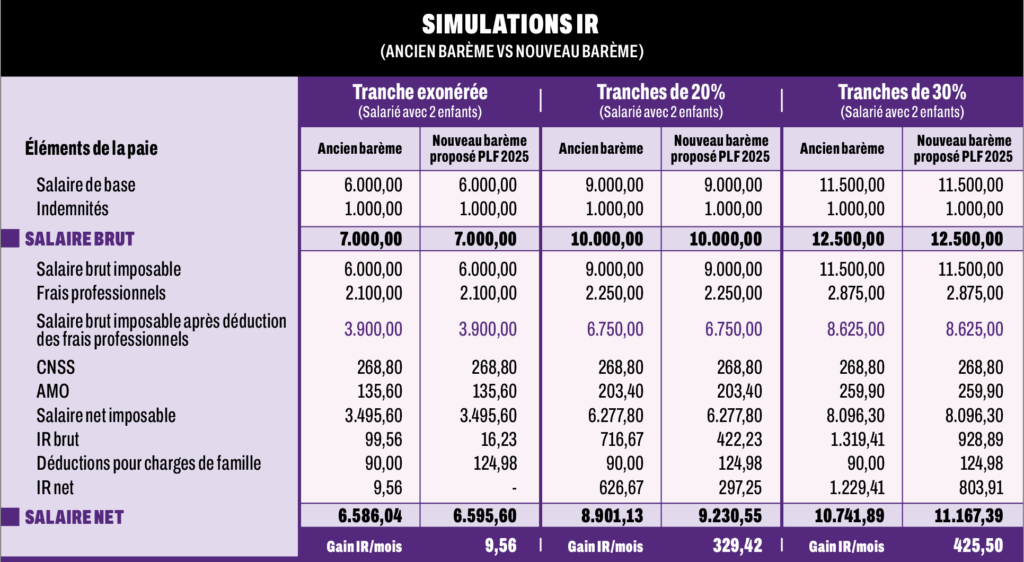
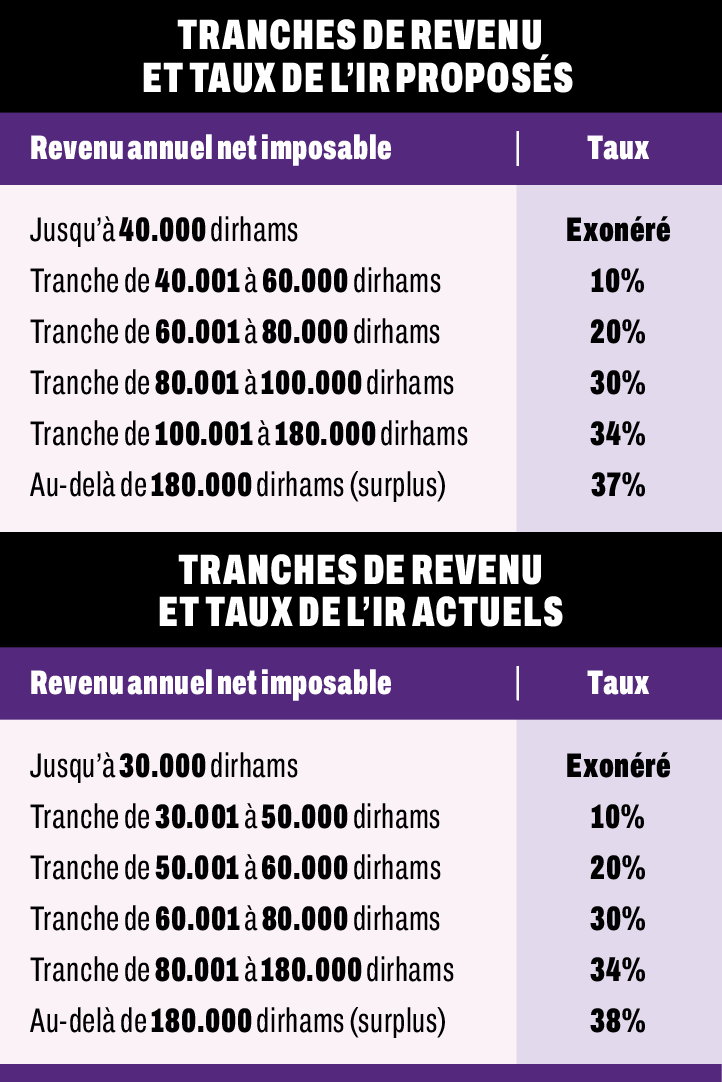
L’une des principales nouveautés du PLF 2025, la réforme notamment de l’impôt sur le revenu (IR), avec l’instauration d’un nouveau barème (voir tableaux), s’inscrit dans le cadre de la mise en œuvre de la loi-cadre 69-19 (de juillet 2021) portant réforme fiscale, laquelle a gravé dans le marbre l’allégement du fardeau fiscal des contribuables et son corollaire l’accroissement de l’assiette fiscale.
Outre cet argument réformateur, le gouvernement a évoqué dans le rapport d’exécution budgétaire et de cadrage macroéconomique triennal une autre raison justifiant l’instauration d’un nouveau barème de l’IR.
Il s’agit de l’application de l’accord conclu en avril 2024 dans le cadre du dialogue social visant, entre autres, l’amélioration des revenus des fonctionnaires et des salariés du secteur privé.
En clair, à travers la nouvelle réforme de cet impôt direct, l’Exécutif vise l’amélioration du pouvoir d’achat de la classe moyenne, bousculé par l’inflation, induite par la guerre en Ukraine. Pour rappel, en 2023, le taux d’inflation annuel avait culminé à 6,1% au niveau national.
Une décision encourageante et solutaire
Hicham Mouchir, expert-comptable et associé au cabinet Arobase Consulting, salue la proposition de réforme de l’IR faite par le gouvernement à travers le PLF 2025.
«Cette initiative prouve la volonté de l’Exécutif de mettre en œuvre la loi-cadre portant réforme fiscale. Elle intervient après la Loi de finances de 2023, laquelle a amorcé la réforme de l’IS et celle de 2024 ayant consacré le début de la réforme de la TVA», explique l’homme des chiffres qui a élaboré pour La Vie éco des simulations afin de déterminer les gains générés par le nouveau barème de l’IR au profit des contribuables (voir les simulations entre l’ancien et le nouveau barème de l’IR).
Autre initiative louable allant dans le sens de l’élargissement de l’assiette fiscale de l’IR, à mettre à l’actif du gouvernement, selon notre interlocuteur : la définition par le PLF 2025 des autres revenus et gains issus de sources non identifiées, des jeux du hasard et des opérations lucratives ne se rattachant pas à une autre catégorie de revenus.
Quid des implications macroéconomiques ?
Mehdi El Fakhir, économiste et expert-comptable, contacté par La Vie éco, et son confrère, Hicham Mouchir, s’accordent sur un point : l’effet timoré du nouveau barème de l’IR sur l’amélioration du pouvoir d’achat de la population cible.
«La réforme de l’IR ne sera pas une révolution pour le pouvoir d’achat de la population cible, malmenée ces dernières années par la hausse généralisée des prix», soutient Hicham Mouchir.
Invoquant le fait que seuls 20 à 30% des salariés seraient soumis à l’IR (plus de 70% des salariés hors champ de l’IR), nos deux sources sont dubitatives quant à la réelle propension du nouveau barème de l’IR à booster la demande intérieure, principal réacteur de la croissance au Maroc.
D’ailleurs, les chiffres du Haut-commissariat au plan (HCP) prouvent amplement le rôle moteur de cette composante de la demande intérieure pour la trajectoire de la croissance du Royaume.
À titre illustratif, en 2023, à elles seules les dépenses de consommation des ménages ont contribué à hauteur de 2,3 points au taux de croissance, situé à 3,4% du PIB.
Ceci dit, notre interlocuteur reste par ailleurs convaincu que la nouvelle mesure inhérente à l’IR aura peu d’impact négatif sur les recettes fiscales au cours de l’année prochaine.
«Il ne faudrait pas s’attendre à un déséquilibre prononcé au niveau des recettes fiscales, car, à mon sens, la DGI a pris le soin d’évaluer l’impact réel d’une telle mesure sur l’équilibre des finances publiques à préserver», analyse-t-il.
De l’avis de Hicham Mouchir, le léger recul des recettes de l’IR, susceptible d’advenir dans le cadre de l’instauration du nouveau barème, pourra être compensé par la hausse des recettes de TVA dans les mêmes proportions.
Pour cause, selon lui, les gains des salariés issus du réaménagement du barème de l’IR seront dépensés.
La prochaine étape de la réforme
Notre interlocuteur estime que le gouvernement doit aller plus loin dans la réforme de l’IR lors des prochains PLF. Tout l’enjeu sera dans les années à venir de faire contribuer davantage les professions libérales aux recettes de l’IR. «Cette catégorie professionnelle ne contribue qu’autour de 20% aux recettes de l’IR», déplore Hicham Mouchir.
En dépit d’appartenir au corps des professions libérales, notre interlocuteur ne manque pas de relever la nécessité d’inverser cette tendance pour plus d’équité et de justice fiscales.
Sur le registre de l’atténuation de la pression fiscale, l’expert-comptable plaide particulièrement pour l’abaissement du taux marginal de l’IR à 35%, sachant que le gouvernement propose 37% dans le PLF 2025.