Argent
Bons du Trésor : Le nouveau mode de calcul divise
Les professionnels du marché semblent satisfaits de cette méthodologie aux standards internationaux. Mais plusieurs d’entre eux se considèrent lésés, puisque les banques IVT ont davantage de pouvoir entre leurs mains.

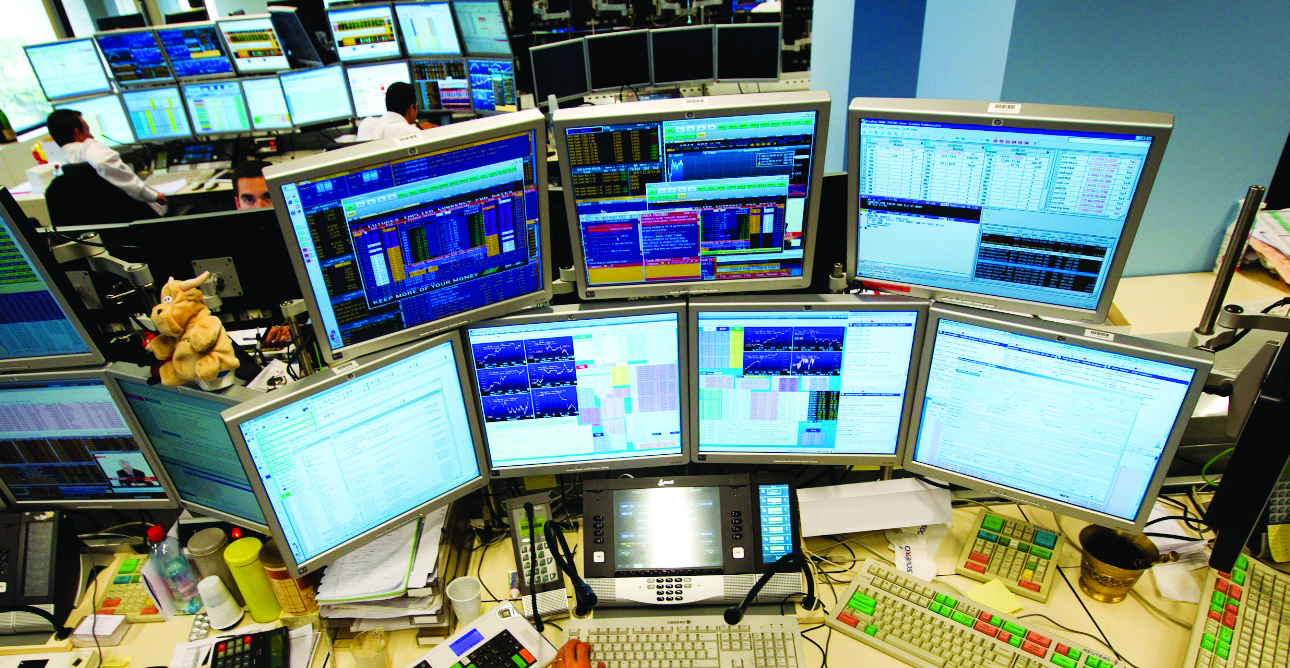
Depuis trois semaines maintenant, les transactions sur les bons du Trésor sont réalisées à travers une nouvelle méthodologie de calcul des taux de référence. L’objectif du comité de suivi de la courbe est clair. Il s’inscrit dans le cadre de la volonté continue des autorités et des acteurs du marché d’améliorer l’efficience du marché marocain des titres de dette et de le hisser aux meilleurs standards internationaux. Qu’est-ce qui a réellement changé par rapport aux anciens calculs? De prime abord, rien ne change sur le marché primaire. Mais sur le marché secondaire, «ce n’est plus une courbe de transactions exclusivement, mais aussi de cotations des banques IVT (intermédiaires en valeurs du Trésor). C’est-à-dire qu’elles sont prises en compte quand bien même aucune transaction n’aurait été exécutée», explique un gestionnaire de fonds.
Ce changement divise les opérateurs du marché. Certains acteurs contactés semblent a priori satisfaits du changement de cette méthodologie. Pour eux, les nouvelles courbes de cotation permettent plus de visibilité, traduisent davantage la réalité du marché et sont en conformité avec la façon de faire des places internationales. Cela dit, certaines sociétés de gestion n’ont toujours pas acquis cette plateforme Ebond. «C’est une plateforme de cotation, développée par Bloomberg, pour le marché marocain, dont l’abonnement coûte 20.000 DH par mois. Certaines sociétés de gestion et même quelques institutionnels ne l’ont pas encore acquise», signale ce directeur d’une société de gestion. Cela ne veut pas dire que leurs transactions sont impossibles à réaliser, en l’absence de cette nouvelle plateforme. Ces gestionnaires de fonds effectuent les transactions comme auparavant. Sauf qu’elles n’apparaissent pas dans l’Ebond et ne sont donc pas prises en compte dans la constitution de la courbe. Une question de temps pour que tous adoptent la nouvelle plateforme, peut-être !
Au-delà de cela, il y a un hic, dans le sens où davantage de poids a été accordé aux banques IVT. «Plus de pouvoir a été donné aux banques, qui elles-mêmes ont des portefeuilles à gérer (compte propre), au détriment des autres opérateurs du marché. Un conflit pourrait être créé dans le sens où elles sont aussi bien chargées de la cotation que de la gestion du portefeuille», suppose ce directeur.
Les C2C complètement écartés
Ainsi, comme le précise le communiqué, «les transactions du compartiment B2C doivent faire appel à la concurrence d’au moins quatre banques IVT et porter sur un montant nominal minimum de 20 MDH pour les BDT ayant une maturité résiduelle inférieure à 12 ans et un montant nominal minimum de 10MDH pour les BDT de maturité résiduelle supérieure ou égale à 12 ans». Cela signifie d’un côté qu’autant les opérateurs B2B ont été pris en compte (banques IVT entre elles), ainsi que les B2C (banques IVT face aux investisseurs), les C2C (investisseurs institutionnels et sociétés de gestion) ont été totalement exclus. De plus, la mise en concurrence de quatre banques IVT s’avère contraignante s’il arrive que l’une d’elles ne propose pas d’offre de cotation à l’investisseur. Pareil pour les seuils de 20 MDH et 10 MDH imposés. «La transaction ne peut être visible sur la courbe que si elle atteint ces montants. Toute transaction inférieure passera certes mais ne servira pas comme donnée dans le calcul de la courbe de référence», explique notre gestionnaire.
Des garde-fous à mettre en place
Une autre contrainte vient s’ajouter. «Pour les transactions du compartiment B2C, seules sont retenues celles exécutées à un taux ne dépassant pas un spread de 25 points de base par rapport au taux de rendement des lignes benchmark issu des cotations des IVT de la journée», précise le communiqué. Cela revient à dire que les transactions B2C ne peuvent être exécutées à un taux supérieur à 25 pbs par rapport à celui fixé par les IVT. Cette mesure est faite certes pour éviter les décalages entre la courbe primaire et secondaire servant de benchmarks auxquels on avait assisté ces derniers temps. Ce qui revient à refléter des taux réels, du marché, sans gap ni exagération. Mais cela ne plait pas vraiment à certains investisseurs.
Maintenant que toutes les valorisations sont entre les mains des banques IVT, ne devrait-on pas assister à des manipulations de taux, des transactions et, partant, de tout le marché secondaire ? Ne serait-il pas nécessaire de mettre en place des garde-fous, à même de vérifier les transactions et le marché dans son ensemble ? Le comité garde certes un œil sur les transactions dans la mesure où il pourrait refuser certaines cotations, s’il estime qu’elles ne reflètent pas les conditions réelles du marché. Est-ce suffisant ?
En tout cas, depuis l’adoption de ce système, on nous rapporte peu de volume réalisé sur le marché secondaire, temps d’adaptation oblige, ou peu d’intérêt manifesté. On en saura plus les prochains jours.
Une situation financière plutôt confortable
Hormis la séance du 4 avril, les deux précédentes ont été marquées par l’absence du Trésor sur le marché des adjudications, et ce, en dépit des tombées de 40 MMDH auxquels l’argentier du Royaume devra faire face au mois d’avril. Cela n’a pas semblé l’inquiéter pour autant, puisqu’il se trouve actuellement dans une situation financière assez commode. Elle est confortée d’abord par sa sortie à l’international avec une levée de 25 MMDH. Ce qui correspond en moyenne au montant de ses levées pendant un mois. De plus, l’état est en pleine période d’encaissement des acomptes de l’IS des sociétés. Sur un autre registre, il semble aussi que les exigences des investisseurs demeurent tenaces, dans le sens où elles ont été revues à la hausse, suite au 3e relèvement du taux directeur par Bank Al-Maghrib de 50 points de base, au terme du premier conseil de cette année, pour atteindre désormais 3%.
Cette absence n’aura pas duré longtemps, puisqu’à la dernière séance sur le marché primaire, le Trésor a levé un montant de 3,1MMDH sur un montant proposé de plus de 14 MMDH. Ses émissions ont concerné la maturité 52 semaines, avec un taux de 3,56% et l’échéance 2 ans avec un taux de 4,01%.