Banques
Revolut : Ce que révèle la prudence de Bank Al-Maghrib
Interrogé sur l’essor de la néobanque au Maroc, Abdellatif Jouahri révèle que le dossier Revolut n’en est même pas encore au stade où l’on pourrait parler d’un refus.

Il aura fallu quelques minutes pour faire voler en éclats plusieurs semaines de spéculations. Interrogé lors de sa conférence de presse de juin sur l’arrivée annoncée de Revolut au Maroc, le gouverneur de Bank Al-Maghrib, Abdellatif Jouahri, n’a ni annoncé un feu vert ni prononcé un refus.
Il a surtout rappelé un fait essentiel, largement éclipsé dans le débat public : aucune demande officielle d’agrément n’avait encore été déposée.
À cet instant, le dossier a changé de nature. Car ce qui se jouait n’était peut-être pas ce que tout le monde croyait.
Ce qui était présenté comme un refus du régulateur est redevenu ce qu’il était réellement : une phase de discussions préliminaires entre une fintech mondiale et une banque centrale. Une nuance ?
Pas vraiment. Car cette précision déplace complètement le débat. La question n’est plus de savoir pourquoi Revolut attend. Elle devient: qu’attend exactement Bank Al-Maghrib avant d’autoriser un nouvel acteur bancaire à exercer au Maroc ?
La réponse dépasse largement le cas de la néobanque britannique. Elle renvoie à la mission même d’une banque centrale. Car une licence bancaire n’est pas une autorisation commerciale comparable à l’ouverture d’une filiale ou d’un point de vente. C’est une décision prudentielle qui engage la solidité d’un système financier, la protection des déposants, l’intégrité des flux et, plus largement, la confiance dans l’économie.
C’est précisément pour cette raison que le processus d’agrément prévu par la loi bancaire marocaine ne se limite pas à l’examen des comptes d’un candidat. Le régulateur évalue la gouvernance, l’actionnariat, les dispositifs de contrôle interne, la conformité aux règles de lutte contre le blanchiment, la cybersécurité, la qualité des systèmes d’information et la capacité de l’établissement à s’inscrire durablement dans le cadre prudentiel national.
L’enjeu n’est pas seulement de vérifier si une entreprise est innovante, mais aussi de déterminer si son modèle est compatible avec les exigences d’un système bancaire dont la stabilité constitue un bien public. Sous cet angle, les déclarations d’Abdellatif Jouahri prennent une tout autre portée.
Elles ne traduisent pas une réticence vis-à-vis de l’innovation, mais une hiérarchie des priorités. Au moment où Bank Al-Maghrib conduit plusieurs chantiers structurants (renforcement du cadre réglementaire, évaluations internationales du secteur financier, évolution des infrastructures de paiement et réflexion sur les flux financiers internationaux), l’arrivée d’un acteur de la taille de Revolut ne peut être appréhendée comme un simple dossier administratif.
Le dossier Revolut raconte donc bien plus que l’expansion d’une fintech. Il révèle la manière dont une banque centrale prépare l’ouverture de son marché à une nouvelle génération d’acteurs capables d’opérer simultanément dans des dizaines de pays.
Ce changement d’échelle est loin d’être anodin. En dix ans, Revolut est passée du statut de start-up londonienne à celui de groupe financier revendiquant plus de 75 millions de clients dans le monde, près de 6 milliards de dollars de revenus annuels et environ 1.700 milliards de dollars de volumes de transactions.
Une trajectoire qui explique pourquoi son développement ne relève plus seulement de la concurrence bancaire, mais intéresse désormais directement les autorités de supervision. Et c’est précisément cette transformation silencieuse, bien plus que le calendrier d’implantation de Revolut, qui mérite aujourd’hui d’être racontée.
Une licence bancaire n’est jamais une simple formalité
Si les déclarations d’Abdellatif Jouahri ont été largement commentées, elles ont aussi révélé une méconnaissance du fonctionnement même d’un agrément bancaire. Beaucoup y voient une autorisation administrative, comparable à celle nécessaire pour lancer une activité commerciale. En réalité, il s’agit de l’une des décisions les plus sensibles qu’une banque centrale puisse prendre.
Une banque ne vend pas un produit comme une autre entreprise. Elle collecte l’épargne du public, fait circuler des capitaux, finance l’économie et constitue un maillon essentiel de la stabilité financière. Son éventuelle défaillance dépasse largement le sort de ses actionnaires : elle peut fragiliser la confiance dans tout le système bancaire.
L’enjeu est d’autant plus important que le secteur bancaire marocain constitue l’un des principaux piliers du financement de l’économie nationale. Les établissements de crédit gèrent plusieurs centaines de milliards de dirhams de dépôts et financent les ménages, les entreprises et les grands projets d’investissement.
Dans ce contexte, l’agrément d’un nouvel acteur ne relève pas uniquement de la concurrence, il touche directement à la stabilité du système financier. C’est précisément pour cette raison que l’entrée d’un nouvel acteur obéit à des règles particulièrement exigeantes.
Au Maroc, ce cadre est fixé par la loi bancaire n°103-12. Celle-ci prévoit qu’aucun établissement ne peut exercer une activité bancaire sans un agrément délivré par le wali de Bank Al-Maghrib, après avis du Comité des établissements de crédit. Cette étape est souvent résumée à une signature. Elle correspond en réalité à l’aboutissement d’un processus d’instruction particulièrement approfondi.
Le régulateur ne cherche pas uniquement à savoir si le candidat est financièrement solide. Il évalue la cohérence du projet, l’origine et la transparence de l’actionnariat, la compétence et l’honorabilité des dirigeants, la gouvernance, les mécanismes de contrôle interne, les dispositifs de cybersécurité, les procédures de lutte contre le blanchiment de capitaux et le financement du terrorisme, ainsi que la capacité de l’établissement à respecter durablement les exigences prudentielles marocaines.
Autrement dit, Bank Al-Maghrib n’accorde pas une licence à une marque, aussi prestigieuse soit-elle. Elle autorise une institution à intégrer un écosystème financier dont elle devra garantir, chaque jour, la solidité et le bon fonctionnement.
C’est ici que réside la principale différence entre la perception du grand public et la réalité du métier de superviseur. Là où beaucoup voient un arbitrage entre ouverture et fermeture du marché, la banque centrale raisonne avant tout en termes de maîtrise des risques. Son rôle n’est ni de protéger les acteurs en place ni de favoriser les nouveaux entrants. Il consiste à préserver un équilibre où l’innovation peut se développer sans remettre en cause la confiance qui constitue le premier actif d’un système bancaire.
Cette logique explique également pourquoi le calendrier d’une banque centrale ne coïncide presque jamais avec celui d’une entreprise technologique. Une fintech cherche naturellement à accélérer son expansion, à conquérir de nouveaux marchés et à gagner des parts de marché. Le superviseur, lui, avance selon une autre temporalité.
Avant d’ouvrir durablement son marché à un nouvel acteur, il doit s’assurer que tous les paramètres (prudentiels, opérationnels, réglementaires et technologiques) sont réunis.
Le dossier Revolut illustre parfaitement cette différence de rythme. Les échanges engagés avec Bank Al-Maghrib témoignent d’un intérêt réciproque. Mais ils rappellent aussi qu’entre une prise de contact et un agrément bancaire, il existe un travail d’analyse considérable, souvent invisible pour le grand public. C’est précisément dans cet intervalle que s’exerce la mission d’une banque centrale.
Cette lecture permet enfin de comprendre pourquoi les propos d’Abdellatif Jouahri ne doivent pas être interprétés comme un jugement porté sur Revolut. Ils traduisent une philosophie de régulation : l’ouverture du marché bancaire n’est pas une fin en soi.
Elle doit intervenir lorsque le régulateur estime que les conditions sont réunies pour accueillir un nouvel acteur sans compromettre la stabilité du système financier. C’est cette exigence qui explique le «temps long» revendiqué par Bank Al-Maghrib.
Pourquoi Revolut regarde le Maroc
Pourquoi une entreprise présente dans des dizaines de pays s’intéresse-t-elle aujourd’hui au Maroc ? À première vue, la réponse paraît évidente : un marché de près de 38 millions d’habitants, une classe moyenne en progression et l’un des secteurs bancaires les plus développés du continent. Pourtant, cette lecture est incomplète.
Pour Revolut, le Maroc représente moins un marché de clients qu’un marché de flux. C’est sans doute la clé de lecture la plus importante du dossier. Là où une banque traditionnelle évalue d’abord la taille d’un marché, une plateforme financière internationale s’intéresse avant tout aux volumes de paiements, aux échanges transfrontaliers et à la circulation des capitaux.
C’est toute la différence. C’est aussi ce qui distingue une banque traditionnelle d’une plateforme financière mondiale.
Depuis sa création en 2015, la fintech britannique s’est développée autour d’une promesse simple : rendre les paiements internationaux, les opérations de change et la gestion de plusieurs devises aussi fluides qu’un paiement domestique. Son modèle économique s’est construit sur la mobilité des personnes, des capitaux et des entreprises.
Là où une banque traditionnelle s’est longtemps organisée autour d’un territoire national, Revolut s’est développée autour des usages d’une économie mondialisée. Or, peu de marchés réunissent autant de caractéristiques que le Maroc.
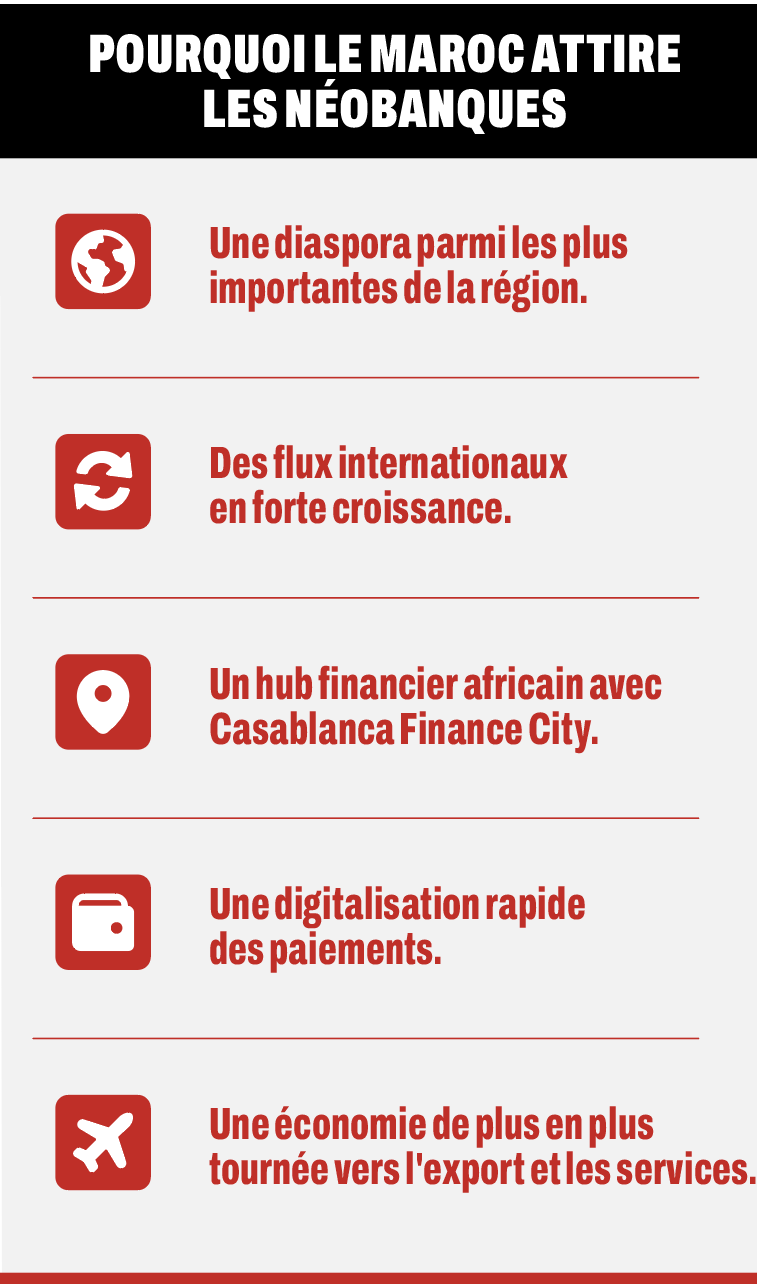
Chaque année, les Marocains résidant à l’étranger transfèrent plus de 120 milliards de dirhams vers leur pays d’origine. À fin avril 2026, ces transferts atteignaient déjà près de 40 milliards de dirhams, en hausse de près de 10% sur un an. À ces flux s’ajoutent ceux générés par les entreprises exportatrices et importatrices.
À eux seuls, les échanges commerciaux du Maroc avec le reste du monde représentent désormais plus de 1.300 milliards de dirhams par an. S’y ajoutent les opérations réalisées par les freelances, les étudiants à l’étranger, les investisseurs et les voyageurs. Pour une plateforme spécialisée dans les paiements internationaux, ces volumes constituent un marché naturel.
Mais la véritable explication est sans doute ailleurs. Le Maroc n’est pas seulement un marché national. Il est progressivement devenu une plateforme reliant l’Europe, l’Afrique et le Moyen-Orient. Cette montée en puissance s’appuie sur des infrastructures logistiques de premier plan, mais aussi sur Casablanca Finance City, qui fédère plusieurs centaines d’entreprises et d’institutions financières utilisant le Royaume comme base pour leurs opérations dans des dizaines de pays africains.
Dans cette perspective, l’intérêt de Revolut prend une autre dimension. Lors de leurs échanges avec Bank Al-Maghrib, les dirigeants de la fintech ont d’ailleurs présenté le Royaume comme une porte d’entrée vers l’Afrique. Cette déclaration est loin d’être anodine. Elle montre que l’ambition de Revolut dépasse largement la conquête du seul marché marocain. Le Royaume apparaît comme un point d’ancrage susceptible d’accompagner son développement régional.
Cette stratégie s’inscrit dans une dynamique plus large. À ce stade de son développement, Revolut ne cherche plus uniquement à conquérir de nouveaux clients. Son objectif est désormais d’identifier les marchés susceptibles de devenir des plateformes régionales pour accompagner sa croissance internationale.
Après avoir consolidé sa présence en Europe, obtenu une licence bancaire complète au Royaume-Uni et poursuivi son expansion en Inde, au Brésil ou encore aux Émirats arabes unis, Revolut cherche désormais à renforcer sa présence dans des marchés où la croissance des paiements numériques, des échanges internationaux et des services financiers dématérialisés demeure particulièrement soutenue.
Le calendrier n’a rien d’un hasard
Au moment où le Maroc accélère la digitalisation de ses paiements, le marché évolue rapidement. Entre 2023 et 2025, le nombre de transactions de paiement mobile a plus que doublé pour atteindre près de 20 millions d’opérations. Cette progression illustre une mutation des usages qui renforce l’attractivité du Royaume pour les acteurs de la finance numérique.
C’est précisément ce qui fait toute la singularité de ce dossier. Bank Al-Maghrib et Revolut poursuivent finalement un même constat : le système financier marocain est appelé à franchir une nouvelle étape de son développement. Là où leurs chemins se séparent, c’est sur le rythme auquel cette transformation doit s’opérer. Pour une entreprise technologique, le facteur déterminant est la vitesse d’exécution. Pour une banque centrale, c’est la maîtrise des risques.
Au fond, Revolut et Bank Al-Maghrib regardent le même marché. La première y voit des flux à connecter. La seconde, une stabilité à préserver. Toute l’affaire Revolut tient à cette différence de regard.