Argent
2023 : Pari gagné sur tous les produits
Sans exception, tous les produits financiers ont rapporté un rendement intéressant. Les fonds obligataires de court terme ont crevé les plafonds, avec une hausse de 100%. La Bourse a récupéré 70% de ses pertes de 2022.


C’est la fin de l’année. L’heure de faire les comptes, de calculer ce qu’ont rapporté les rendements des produits de placement financiers. Entre une année et une autre, les rendements évoluent en fonction du changement de la conjoncture macroéconomique. Le marché actions, par exemple, après avoir connu la pire contre-performance de son histoire, avec une baisse frôlant les 20%, a réussi à renverser la donne en 2023. La Bourse a fait l’une des remontadas les plus marquantes, au grand bonheur des boursicoteurs qui avaient pris cher l’année précédente.
Au 26 décembre, l’indice général MASI s’est amélioré de 12,7%. Une performance louable, qui n’a toutefois effacé les pertes de l’année précédente qu’à hauteur de 70%. Il faut dire que les séances de cotation des premiers mois se sont inscrites dans la continuité des contre-performances de 2022.
Rien ne présageait un redressement, puisque les rendements sur le marché des bons du Trésor étaient nettement plus importants, alimentés par les relèvements successifs du taux directeur de Bank Al-Maghrib.
Et comme par magie, il aura fallu qu’Abdellatif Jouahri annonce un statu quo de la politique monétaire en juin pour que la Bourse s’affole. Celle-ci a même gagné près de 3% en cette seule séance du 20 juin. Retour de confiance, dynamisme des investisseurs, ré-arbitrage vers le marché actions, la Bourse séduisait encore une fois. Ce dynamisme a été aidé aussi par une succession de nouvelles favorables. Rien que la décision de l’attribution de l’organisation de la Coupe du monde au Maroc, avec l’Espagne et le Portugal a valu au Masi une progression de 5% ce 5 octobre historique, portant la performance annuelle à 14,3%. Autre fait marquant cette année : l’introduction en Bourse de CFG Bank qui n’a certes pas eu un effet démesuré sur l’évolution du marché, mais a fortement contribué à la dynamisation des volumes. Depuis son entrée en Bourse, les échanges ont atteint en moyenne 256 MDH, mais en moyenne quotidienne annuelle, le volume se situe à 140 MDH. Notons que le marché de blocs a été plus actif depuis l’IPO de la banque avec un volume moyen de 1,5 milliard de DH.
Les OPCVM, tous en territoire positif
Cette situation profite évidemment aux OPCVM actions qui suivent naturellement la performance de la Bourse. Depuis le début de l’année, ils ont gagné 16%. Les OPCVM en produits de taux, eux, ont fait les frais, en début d’année, de la hausse spectaculaire des taux obligataires, due au relèvement du taux directeur d’un point en 2022 et à la validation de la hausse des taux primaires, tant attendue par les investisseurs.
Une envolée des taux a marqué donc toutes les maturités. Toutes n’ont pas profité de la même manière, puisque les maturités longues sont plus sensibles à la variation des taux et donc à la valorisation du stock de titres détenus auparavant. Les fonds obligataires ont accusé alors de lourdes pertes qui se dissipaient petit à petit, à mesure que le Trésor revenait sur la partie moyenne et longue de la courbe. Une détente sur les taux marquait les séances et était également entretenue par la réussite de la sortie de l’argentier de l’État sur le marché international avec une levée de 2,5 milliards de dollars, en plus de l’octroi de la ligne de crédit modulable de 5 milliards de dollars de la part du FMI. Les besoins du Trésor se faisaient donc moins pressants qu’auparavant, impliquant du coup un mouvement d’apaisement sur les taux. Somme toute, les OPCVM obligataires de moyenne et longue échéance ont fini l’année (au 22 décembre)sur une hausse de 10,2% et ceux de court terme de 100%. C’est le rendement des produits financiers le plus élevé réalisé en cette année. Les fonds monétaires, eux, ont bouclé 2023 sur une progression de 10%. De son côté, le rendement du marché des bons du Trésor a varié entre 2,94% pour le 13 semaines, 3,27% pour le 2 ans, 4% pour le 10 ans et 4,7% pour le 20 ans.
Compte sur carnet, retour à 2014
Cette appréciation des taux obligataires traduit une amélioration de la rémunération des comptes sur carnet. Rappelons que leur rendement est fixé semestriellement par Bank Al-Maghrib et est indexé sur les taux des bons du Trésor de 52 semaines, sur le marché primaire, lors du semestre précédent, diminué de 50 points de base. Cet instrument de placement, le plus populaire chez les Marocains, a proposé un taux de rémunération de 1,51% au 1er semestre et de 2,98% au second, du jamais vu depuis 2014.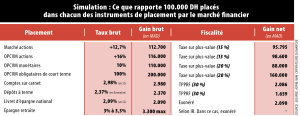
En revanche, le rendement des dépôts à terme est librement déterminé par les banques. Le seul critère pris en compte reste la concurrence. Comme les banques ont une manne de ressources à vue non rémunérées non négligeable, elles se montrent ainsi moins généreuses en matière de rémunération de ces comptes bloqués, surtout que le coût de refinancement auprès de BAM revient plus cher avec la hausse du taux directeur. En novembre dernier, le rendement des dépôts bloqués sur 6 mois s’est situé à 2,37%, en croissance de 9 pbs depuis le début de l’année. Les comptes à un an proposent un taux de 2,65%, en quasi-stagnation.
Par ailleurs, le taux d’intérêt servi par Al Barid Bank pour la rémunération du livret de la Caisse d’épargne nationale a également rebondi d’un semestre à l’autre, en raison de la hausse des taux obligataires de maturité 5 ans, sur lesquels est indexé le taux de rendement, diminué de 200 points de base. De 1,06% servi les six premiers mois, il est passé à 2,09% au second semestre.
Les produits de bancassurance, notamment l’épargne retraite, sont parmi les instruments de placement les plus plébiscités par les épargnants. En cause, un rendement annuel garanti qui s’additionne à une participation aux bénéfices réalisés par la compagnie d’assurance allant de 60 à 90%. Pour cette année, les investisseurs devraient recevoir une rétribution allant de 3 à 3,3% en fonction des assureurs. Il est à noter qu’il s’agit du rendement des contrats souscrits ou renouvelés en 2022, servis en 2023.
Avec l’inflation, le rendement réel serait négatif
Les rendements proposés par les produits de placement ou d’épargne sont tous assujettis à une taxe allant de 15% pour les produits investis en actions (Bourse et OPCVM actions) à 20% pour les autres afférents aux taux obligataires (bons du Trésor, OPCVM monétaires et obligataires, toutes maturités confondues). Cela sans parler des différents frais et commissions de courtage et d’intermédiation, de sortie ou de rachat…Toutefois, il est un autre paramètre tout aussi important à prendre en compte. C’est bien celui de l’inflation. En moyenne annuelle, elle est prévue à 6,1% en cette année. Si l’on a à déduire le taux de rendement du placement du taux d’inflation, la rémunération réelle serait négative pour bien des produits, notamment les bancaires et d’assurance.
En face, l’inflation laissera un rendement minime pour les autres produits.