Affaires
Le Maroc surfe sur la vague du nearshoring
Le Royaume semble tirer avantage du mouvement de relocalisation en cours à l’échelle internationale, accueillant davantage d’investissements directs étrangers dans les secteurs industriels. C’est la Banque mondiale qui le dit, chiffres à l’appui.


Le nearshoring, ce processus consistant à rapprocher les sites de production de leurs marchés cibles dans le but de raccourcir et de sécuriser les chaînes d’approvisionnement, a plus que jamais le vent en poupe. Les nombreuses perturbations des chaînes d’approvisionnement mondiales survenues ces dernières années, suite à la crise sanitaire ou aux tensions géopolitiques, ont en effet accru l’attrait du nearshoring pour les multinationales et les grands groupes industriels qui choisissent de relocaliser une partie de leur production sur des plateformes industrielles moins éloignées. Et le Maroc profite pleinement de ce mouvement de fond.
Les chiffres présentés par la Banque mondiale dans son dernier rapport consacré à l’économie nationale sont pour le moins édifiants : alors que les investissements directs étrangers (IDE) dans le monde ont chuté de 24% en 2022, passant de 1,8 à 1,3% du PIB mondial, les flux d’IDE vers le Maroc ont enregistré une tendance parfaitement opposée, marquée par une hausse de 22%, passant de 2,5 à 2,9% du PIB. Pour la Banque mondiale, «ce qui est peut-être encore plus remarquable», c’est que les nouveaux projets d’IDE annoncés dans le Royaume ont connu une hausse spectaculaire, passant de 3,8 milliards de dollars en 2021 à 15,3 milliards en 2022 et à 38 milliards en 2023 !
En termes d’attractivité pour les IDE, le Maroc fait désormais mieux que la Turquie et le Mexique, «deux pays comparables» en tant que destinations nearshore par excellence, compte tenu de leur proximité géographique avec l’UE et les États-Unis et de leurs liens économiques avec ces marchés. La Banque mondiale fait ainsi remarquer que, contrairement à la tendance mondiale, les flux d’IDE vers ces deux pays ont également augmenté en 2022. Toutefois, ajoute l’institution, cette hausse a été «moins prononcée» qu’au Maroc (+10% en Turquie et +15% au Mexique), et le poids global des flux d’IDE dans leur économie est également plus faible que dans le Royaume (2,6% du PIB au Mexique et 1,4% du PIB en Turquie).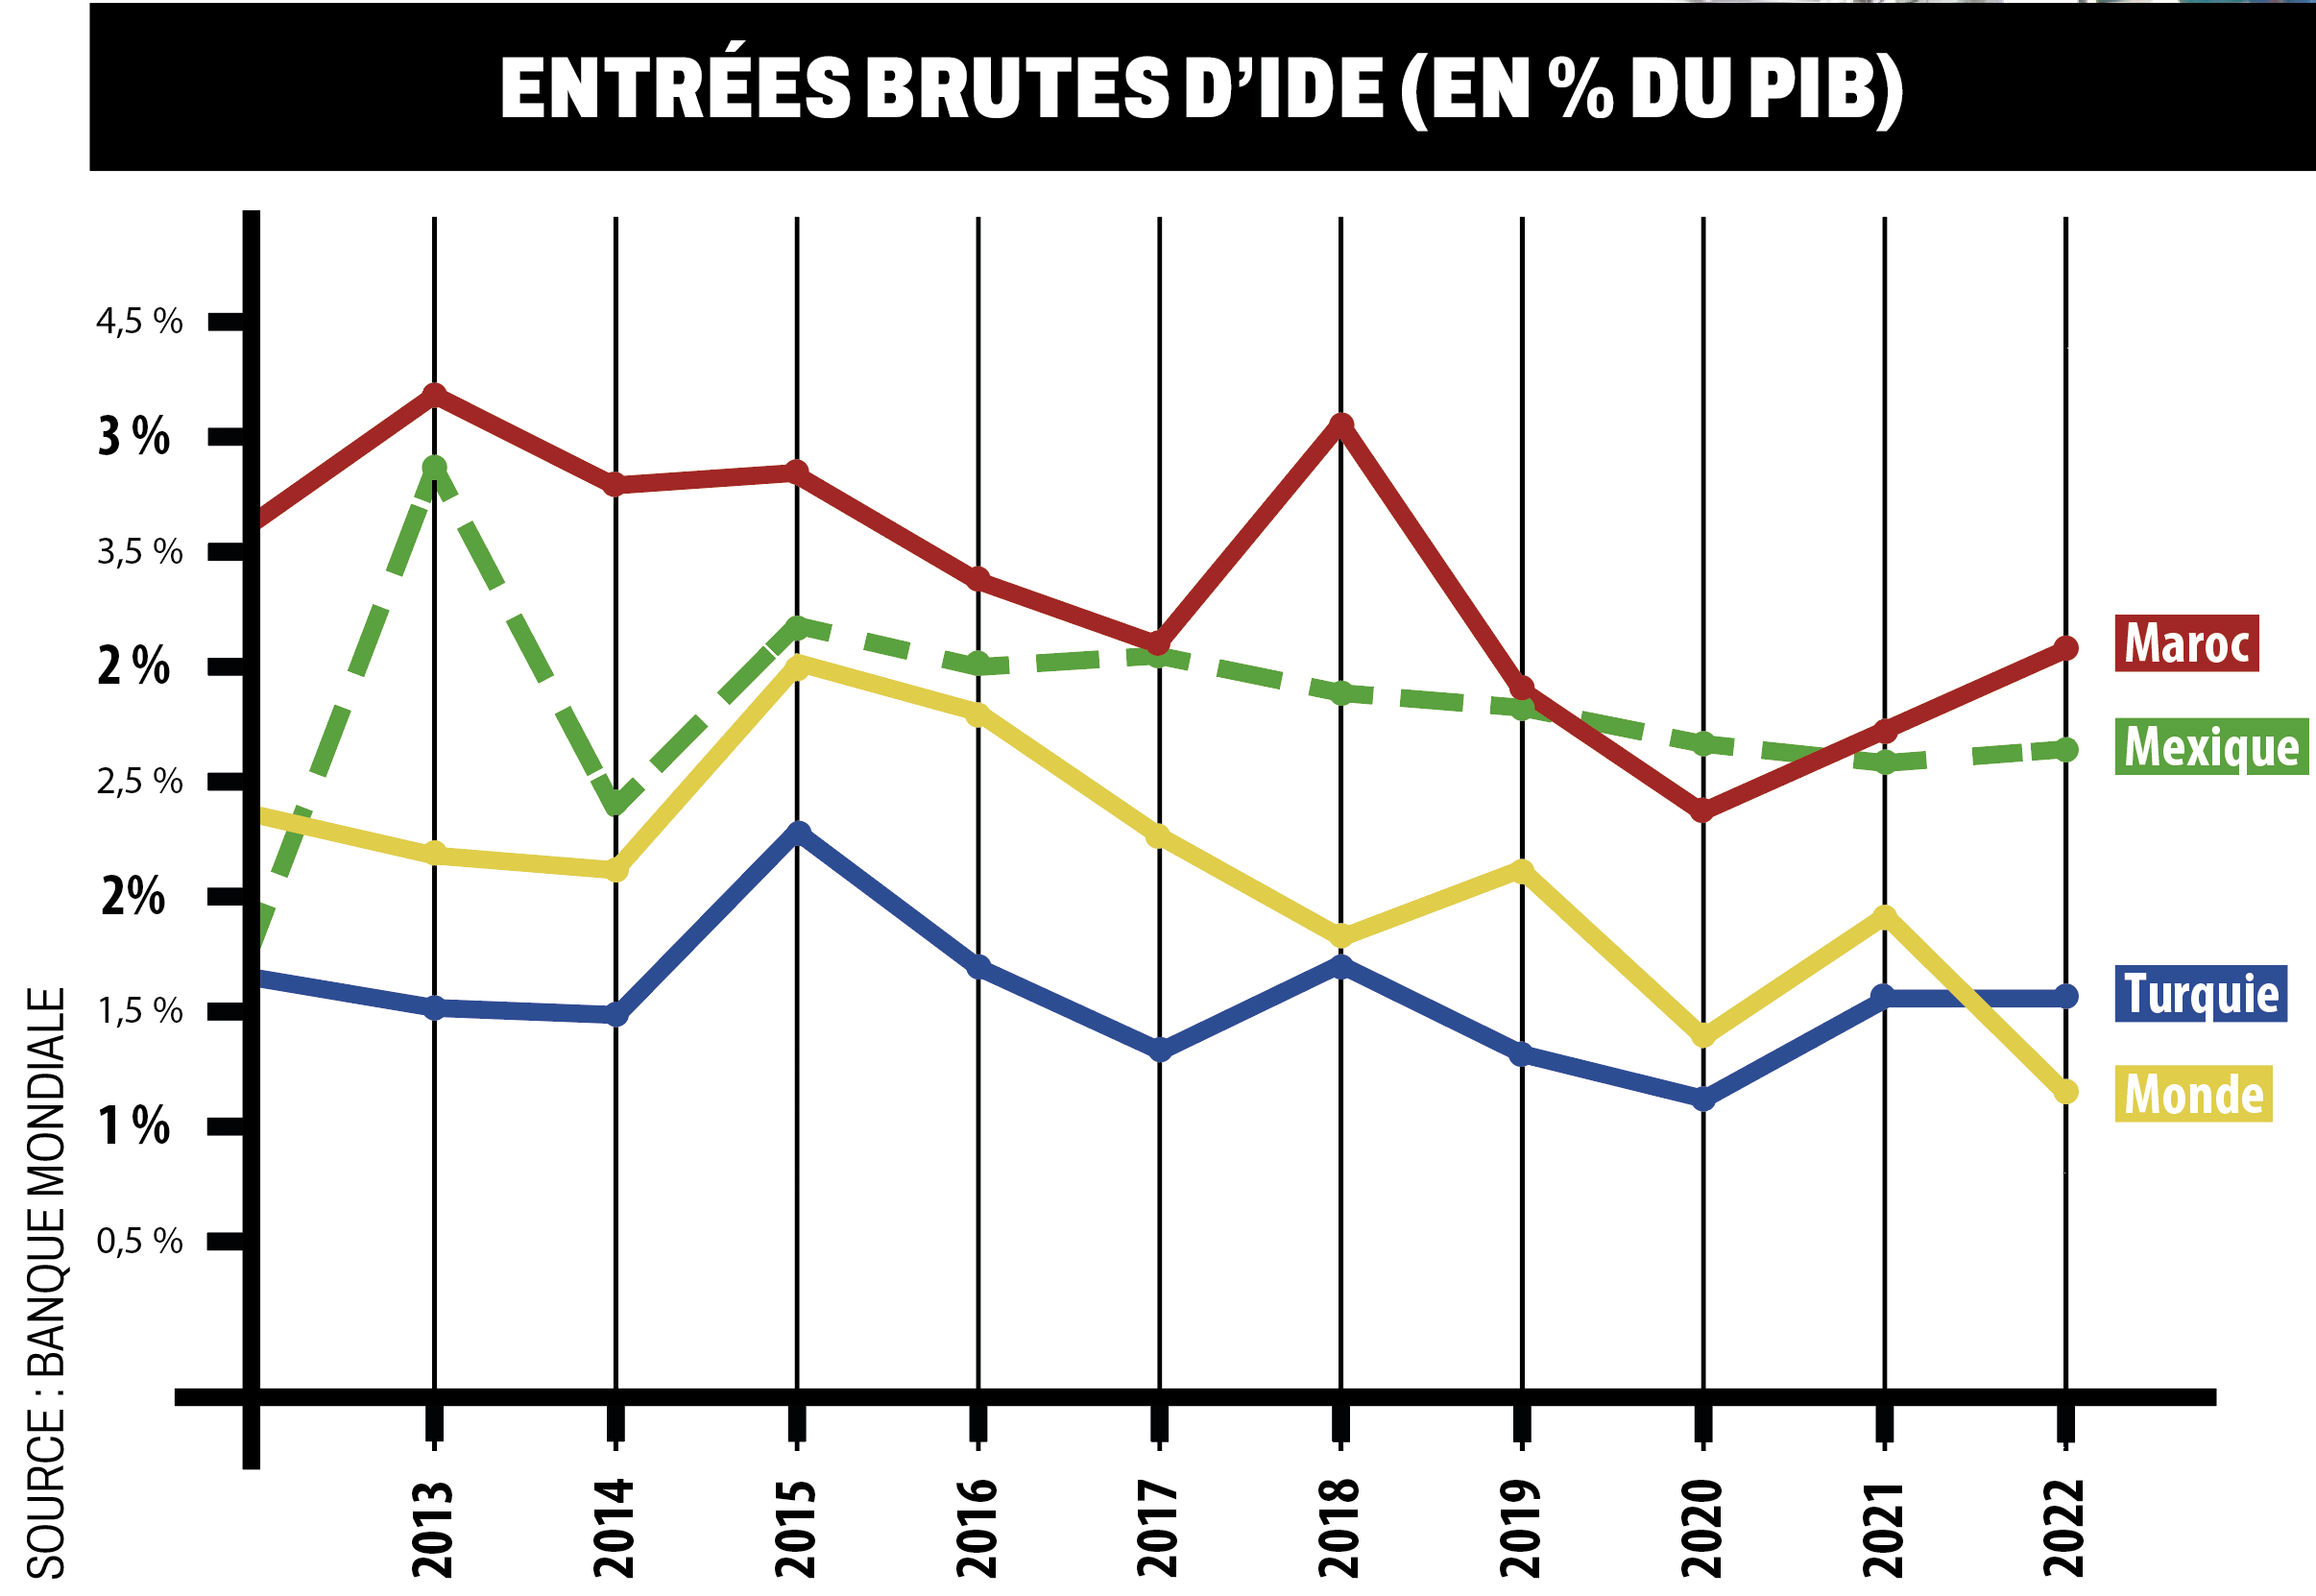
Moins d’immobilier, plus d’industrie
Outre le volume global des IDE, l’évolution du contenu de ces investissements confirme l’attractivité de la destination Maroc. Les investisseurs misent de plus en plus sur l’industrie et de moins en moins sur l’immobilier. «La composition changeante des flux d’IDE par secteur est une autre tendance qui laisse penser que le Maroc est en passe de devenir l’une des destinations choisies par les firmes multinationales souhaitant raccourcir leurs chaînes d’approvisionnement», note à ce sujet la Banque mondiale.
Les données présentées dans le rapport montrent ainsi que l’immobilier est le secteur qui a attiré le plus d’IDE au Maroc entre 2014 et 2019, avec une part de 25,7% du volume global. Toutefois, la part des flux d’IDE vers le secteur industriel a augmenté régulièrement ces dernières années, passant de 24,9% entre 2014 et 2019 à un sommet de 37,2% en 2022, devenant ainsi le principal bénéficiaire des investissements étrangers, supplantant l’immobilier, dont la part dans les IDE est retombée à 19,7%. La reconfiguration mondiale des chaînes d’approvisionnement profite par ailleurs davantage à certaines industries phares du Royaume. Selon la Banque mondiale, parmi les secteurs industriels au Maroc qui ont attiré les plus gros volumes d’IDE depuis 2020, on retrouve bien sûr l’automobile, avec une part de 37%, mais aussi l’industrie chimique (22%), l’industrie alimentaire (10%) et l’industrie pharmaceutique (9,5%).
Pour ce qui est de la provenance des IDE, «les pays européens sont de loin les plus grands investisseurs au Maroc», indique la Banque mondiale, avec près de 70% du total des flux IDE depuis 2020. Les États-Unis et les Émirats arabes unis «ont pris du poids ces dernières années», note la même source, tandis que les Chinois restent derrière pour le moment.
La position géographique, mais pas que…
Si le Maroc parvient autant à capter ces flux d’investissements nés de la restructuration des chaînes de valeur mondiales, c’est qu’il coche toutes les cases d’une destination nearshore de premier choix. La B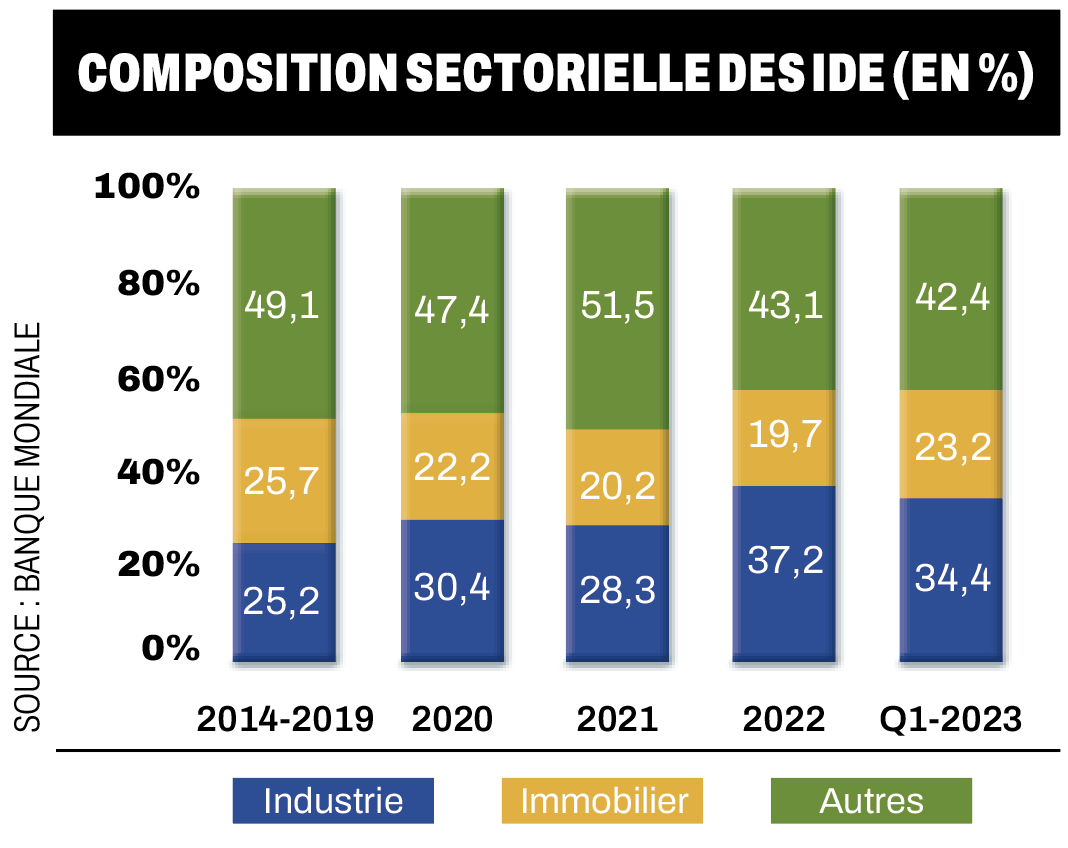 anque mondiale cite en premier lieu sa position géographique privilégiée, au carrefour commercial entre l’Asie, le Moyen-Orient et les Amériques, et à proximité immédiate du riche marché européen.
La stabilité économique du Royaume ainsi que ses infrastructures modernes sont également mises en avant par les auteurs du rapport. Tout comme le fait que le Maroc est bien doté en énergies renouvelables. Ce qui «pourrait devenir un autre avantage comparatif pour attirer les IDE dans le contexte de l’effort de décarbonation qui se produit à l’échelle mondiale», souligne l’institution. L’accès des produits fabriqués au Maroc à d’autres marchés importants grâce à la cinquantaine d’accords de libre-échange (ALE) est un autre atout de taille, qui pèse dans la décision des investisseurs industriels, notamment asiatiques, de miser sur le Royaume. Et c’est l’ALE avec les États-Unis, signé en 2004, qui fait mouche.
Dans leurs dernières annonces de grands projets d’investissement au Maroc dans le secteur des batteries pour véhicules électriques, les géants asiatiques que sont les coréens LG Chem et DS Electera, ou encore le chinois Gotion High-Tech, évoquent tous le même argument : le choix du Maroc a été influencé par les dispositions de la loi américaine sur la réduction de l’inflation de 2022 (IRA). Cette loi offre des rabais fiscaux sur les ventes de véhicules électriques à la condition que ces derniers soient fabriqués avec des matériaux extraits ou traités aux États-Unis, ainsi que dans des pays ayant paraphé un accord de libre-échange avec Washington.
L’investissement privé toujours convalescent
Si les IDE se portent bien, on ne peut pas en dire autant de l’investissement privé. Selon la Banque mondiale, «l’investissement total est encore en deçà de 2019». Le gap est de -6,5% en 2022 en comparaison avec 2019, et de -15% au premier semestre 2023 par rapport à celui de 2019. Une tendance «entièrement imputable à la formation de capital privé», affirme l’institution, qui tire la sonnette d’alarme : «Il s’agit d’une évolution inquiétante, qui pourrait être l’une des cicatrices héritées des multiples crises subies depuis 2020. La baisse de l’investissement privé affectera probablement non seulement la croissance actuelle, mais aussi la croissance future».