Affaires
Dialyse : Le pari du «Made in Morocco»
Face à l’explosion des besoins en hémodialyse et à une facture qui pèse lourdement sur l’AMO, le Maroc accélère le développement d’une filière locale des dispositifs de dialyse. Plusieurs industriels investissent désormais ce marché stratégique pour sécuriser les approvisionnements d’un secteur critique et renforcer la souveraineté sanitaire du Royaume.

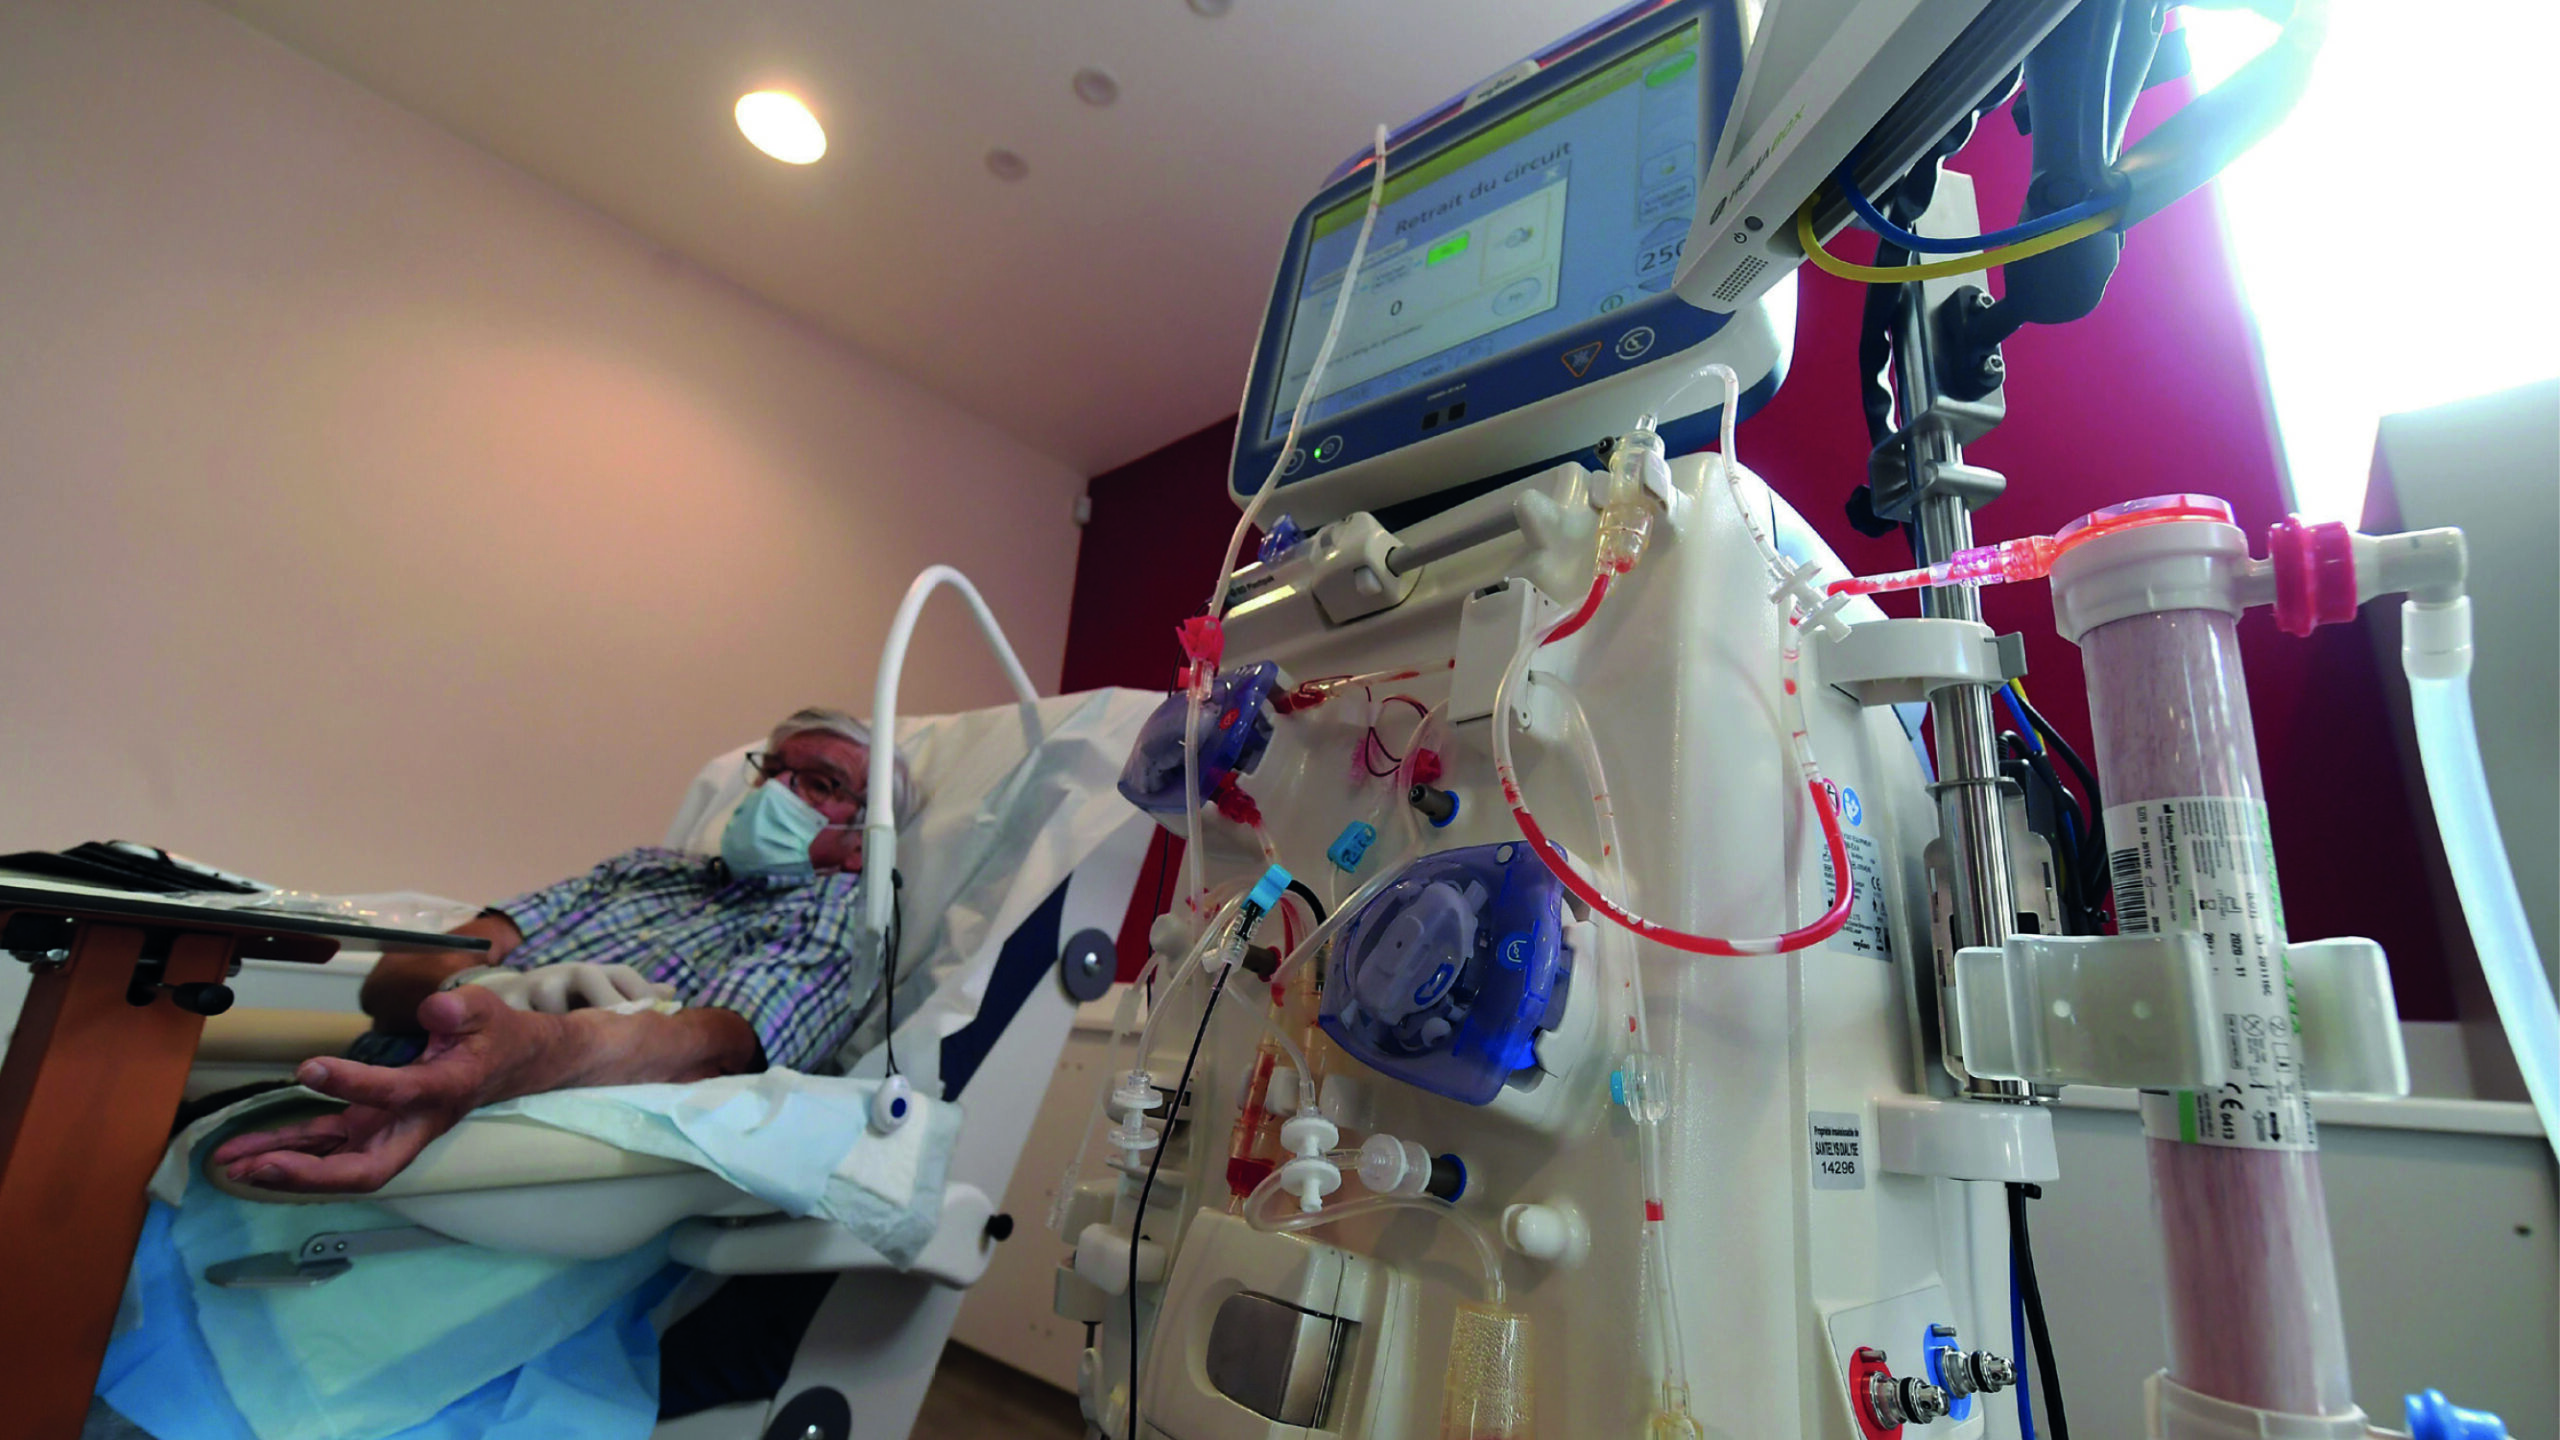
Près de 40.000. C’est le nombre estimé de patients en hémodialyse périodique au Maroc, dont 3.500 nouveaux cas chaque année atteignant le stade terminal.
Trois fois par semaine, à vie, ces patients dépendent de séances réalisées dans des hôpitaux ou centres spécialisés. Derrière ce traitement vital se cache une réalité industrielle : la quasi-totalité des dispositifs de dialyse (filtres, lignes sanguines, concentrés ou kits) reste encore importée.
Longtemps dépendant de l’étranger pour traiter ses insuffisants rénaux, le Maroc tente désormais de bâtir une véritable filière industrielle locale pour sécuriser l’approvisionnement d’un traitement de survie.
La pandémie de Covid-19 a accéléré cette prise de conscience. Les perturbations des chaînes logistiques mondiales ont mis en évidence la vulnérabilité liée à la dépendance extérieure. Depuis, la souveraineté sanitaire est devenue une priorité stratégique.
Dans cette logique, le ministère de l’Industrie avait d’ailleurs intégré plusieurs projets de fabrication de dispositifs de dialyse dans sa banque de projets de substitution aux importations : dialyseurs à fibres creuses, lignes à sang ou encore poches d’hémodialyse.
Une industrie locale commence à se structurer
Cette ambition commence progressivement à prendre forme. Plusieurs industriels marocains investissent désormais le segment de l’hémodialyse.
L’un des mouvements les plus structurants reste l’acquisition, en décembre 2025, de Soludia Maghreb par Sothema.
L’intégration de cette entreprise, qui avait repris quelques mois plutôt les actifs industriels de l’allemand Fresenius au Maroc, permet au groupe pharmaceutique d’élargir sa gamme de produits destinés aux centres de dialyse: cartouches de bicarbonate, solutions liquides d’acide et de bicarbonate ou encore consommables associés. D’autres acteurs locaux avancent également leurs pions.
BHD Pharma a développé une ligne de production de cartouches d’hémodialyse, tandis que Hemolab Pharma produit des concentrés d’hémodialyse. Sterifil commercialise, de son côté, des sets de dialyse et différents consommables utilisés lors du branchement et du débranchement des patients.
Pour autant, les industriels restent conscients des limites du marché local. «Il reste difficile de rivaliser avec la Chine, notamment en raison des coûts très élevés des équipements industriels et du besoin de volumes importants pour atteindre des économies d’échelle.
En revanche, le Maroc dispose de capacités nécessaires pour approvisionner le marché local avec des produits fabriqués sur place», confie Naima Nasr, directrice générale déléguée de la Fédération marocaine des industries de la santé (FMIS).
Celle-ci a d’ailleurs signé, en février dernier, une convention-cadre avec les ministères de la Santé et de l’Industrie ainsi que l’Agence marocaine du médicament et des produits de santé (AMMPS) afin d’accélérer la fabrication locale de dispositifs médicaux.
Une pression croissante sur les finances publiques
Derrière cette stratégie industrielle se cache également un enjeu budgétaire majeur. Avec la généralisation de l’AMO, le Maroc prend en charge à 100% les séances d’hémodialyse, sur la base d’un tarif national de référence de 850 dirhams par séance.
La dialyse absorberait entre 26,7 et 33% des dépenses consacrées aux maladies de longue durée, avec un coût annuel estimé entre 90.000 et 120.000 dirhams par patient. Dans ce contexte, la dépendance aux importations représente aussi un risque financier.
Les fluctuations des devises, du fret maritime ou des matières premières peuvent fragiliser l’équilibre économique des centres de dialyse. Produire localement permettrait ainsi de mieux maîtriser les coûts et de limiter les risques de hausse du tarif supporté par l’AMO. En clair, transformer une lourde dépense sanitaire en levier industriel.
Le développement d’une industrie locale de la dialyse présente également un fort potentiel macroéconomique. Aujourd’hui, une grande partie des dépenses liées à l’hémodialyse quitte directement le Royaume à travers les importations de filtres, lignes sanguines ou concentrés sanguins. Une fabrication locale permettrait de maintenir cette valeur dans l’économie nationale et de créer des milliers d’emplois.
Filtres, réglementation et financement : Les grands défis
«Les concentrés d’hémodialyse constituent aujourd’hui le segment le plus avancé localement. Les lignes sanguines et les kits d’accessoires représentent également un potentiel accessible.
Les équipements de traitement d’eau pour dialyse peuvent aussi être développés grâce à des compétences locales en ingénierie», explique Anouar Yadini, président de l’Association marocaine des professionnels des dispositifs médicaux (AMPDM). Le chantier le plus complexe reste toutefois la fabrication des filtres de dialyse, qui nécessite des investissements lourds en recherche et développement ainsi que des partenariats technologiques internationaux.
Les industriels pointent également plusieurs obstacles structurels. «Le financement constitue un obstacle majeur, car les unités de production conformes aux normes internationales nécessitent des investissements très lourds.
Le secteur souffre aussi d’un manque de compétences spécialisées: ingénieurs biomédicaux, techniciens qualifiés et responsables qualité expérimentés», souligne Yadini.
Même constat du côté de la FMIS, qui plaide pour un cadre plus incitatif. «Pour les produits fabriqués localement, nous recommandons la mise en place d’un mécanisme “fast-track” afin d’accélérer le traitement des dossiers grâce à une cellule dédiée», affirme Nasr. Elle insiste également sur l’importance du foncier industriel et la création d’une zone dédiée aux dispositifs médicaux, intégrant un écosystème complet et un accès aux énergies renouvelables.
Pour les industriels, le principal levier reste néanmoins la commande publique. Le secteur public concentre près de 70% de la demande nationale en dispositifs médicaux. «L’intégration d’une préférence nationale ou d’un critère de sécurité d’approvisionnement dans les appels d’offres hospitaliers pourrait profondément transformer le secteur», recommande le président de l’AMPDM.
Avec une demande en forte croissance, les industriels voient dans la dialyse un secteur capable de devenir l’un des piliers de la souveraineté sanitaire marocaine.
Un marché en forte expansion
Le Royaume compte près de 600 centres de dialyse, dont plus de 73% relèvent du secteur privé. Entre 2022 et 2025, le nombre de centres privés est passé de 291 à 440 unités, soit une progression de 51% en seulement trois ans, portée notamment par la généralisation de l’AMO. Sur la même période, le secteur public a connu une croissance plus modérée, avec un parc passant de 133 à 160 centres.
Pour les industriels marocains, cette expansion rapide du marché représente une opportunité stratégique : celle de structurer une véritable filière nationale des dispositifs de dialyse, capable à la fois de réduire la dépendance aux importations et de positionner le Royaume comme un futurhub régional à destination de l’Afrique subsaharienne.