Banques
Quand le compte bancaire change de nature
Longtemps considérées comme de simples fintechs destinées à séduire une clientèle jeune et connectée, les néobanques ont profondément rebattu les cartes du secteur bancaire. Décryptage d’une mutation qui redessine progressivement l’avenir de l’industrie bancaire.


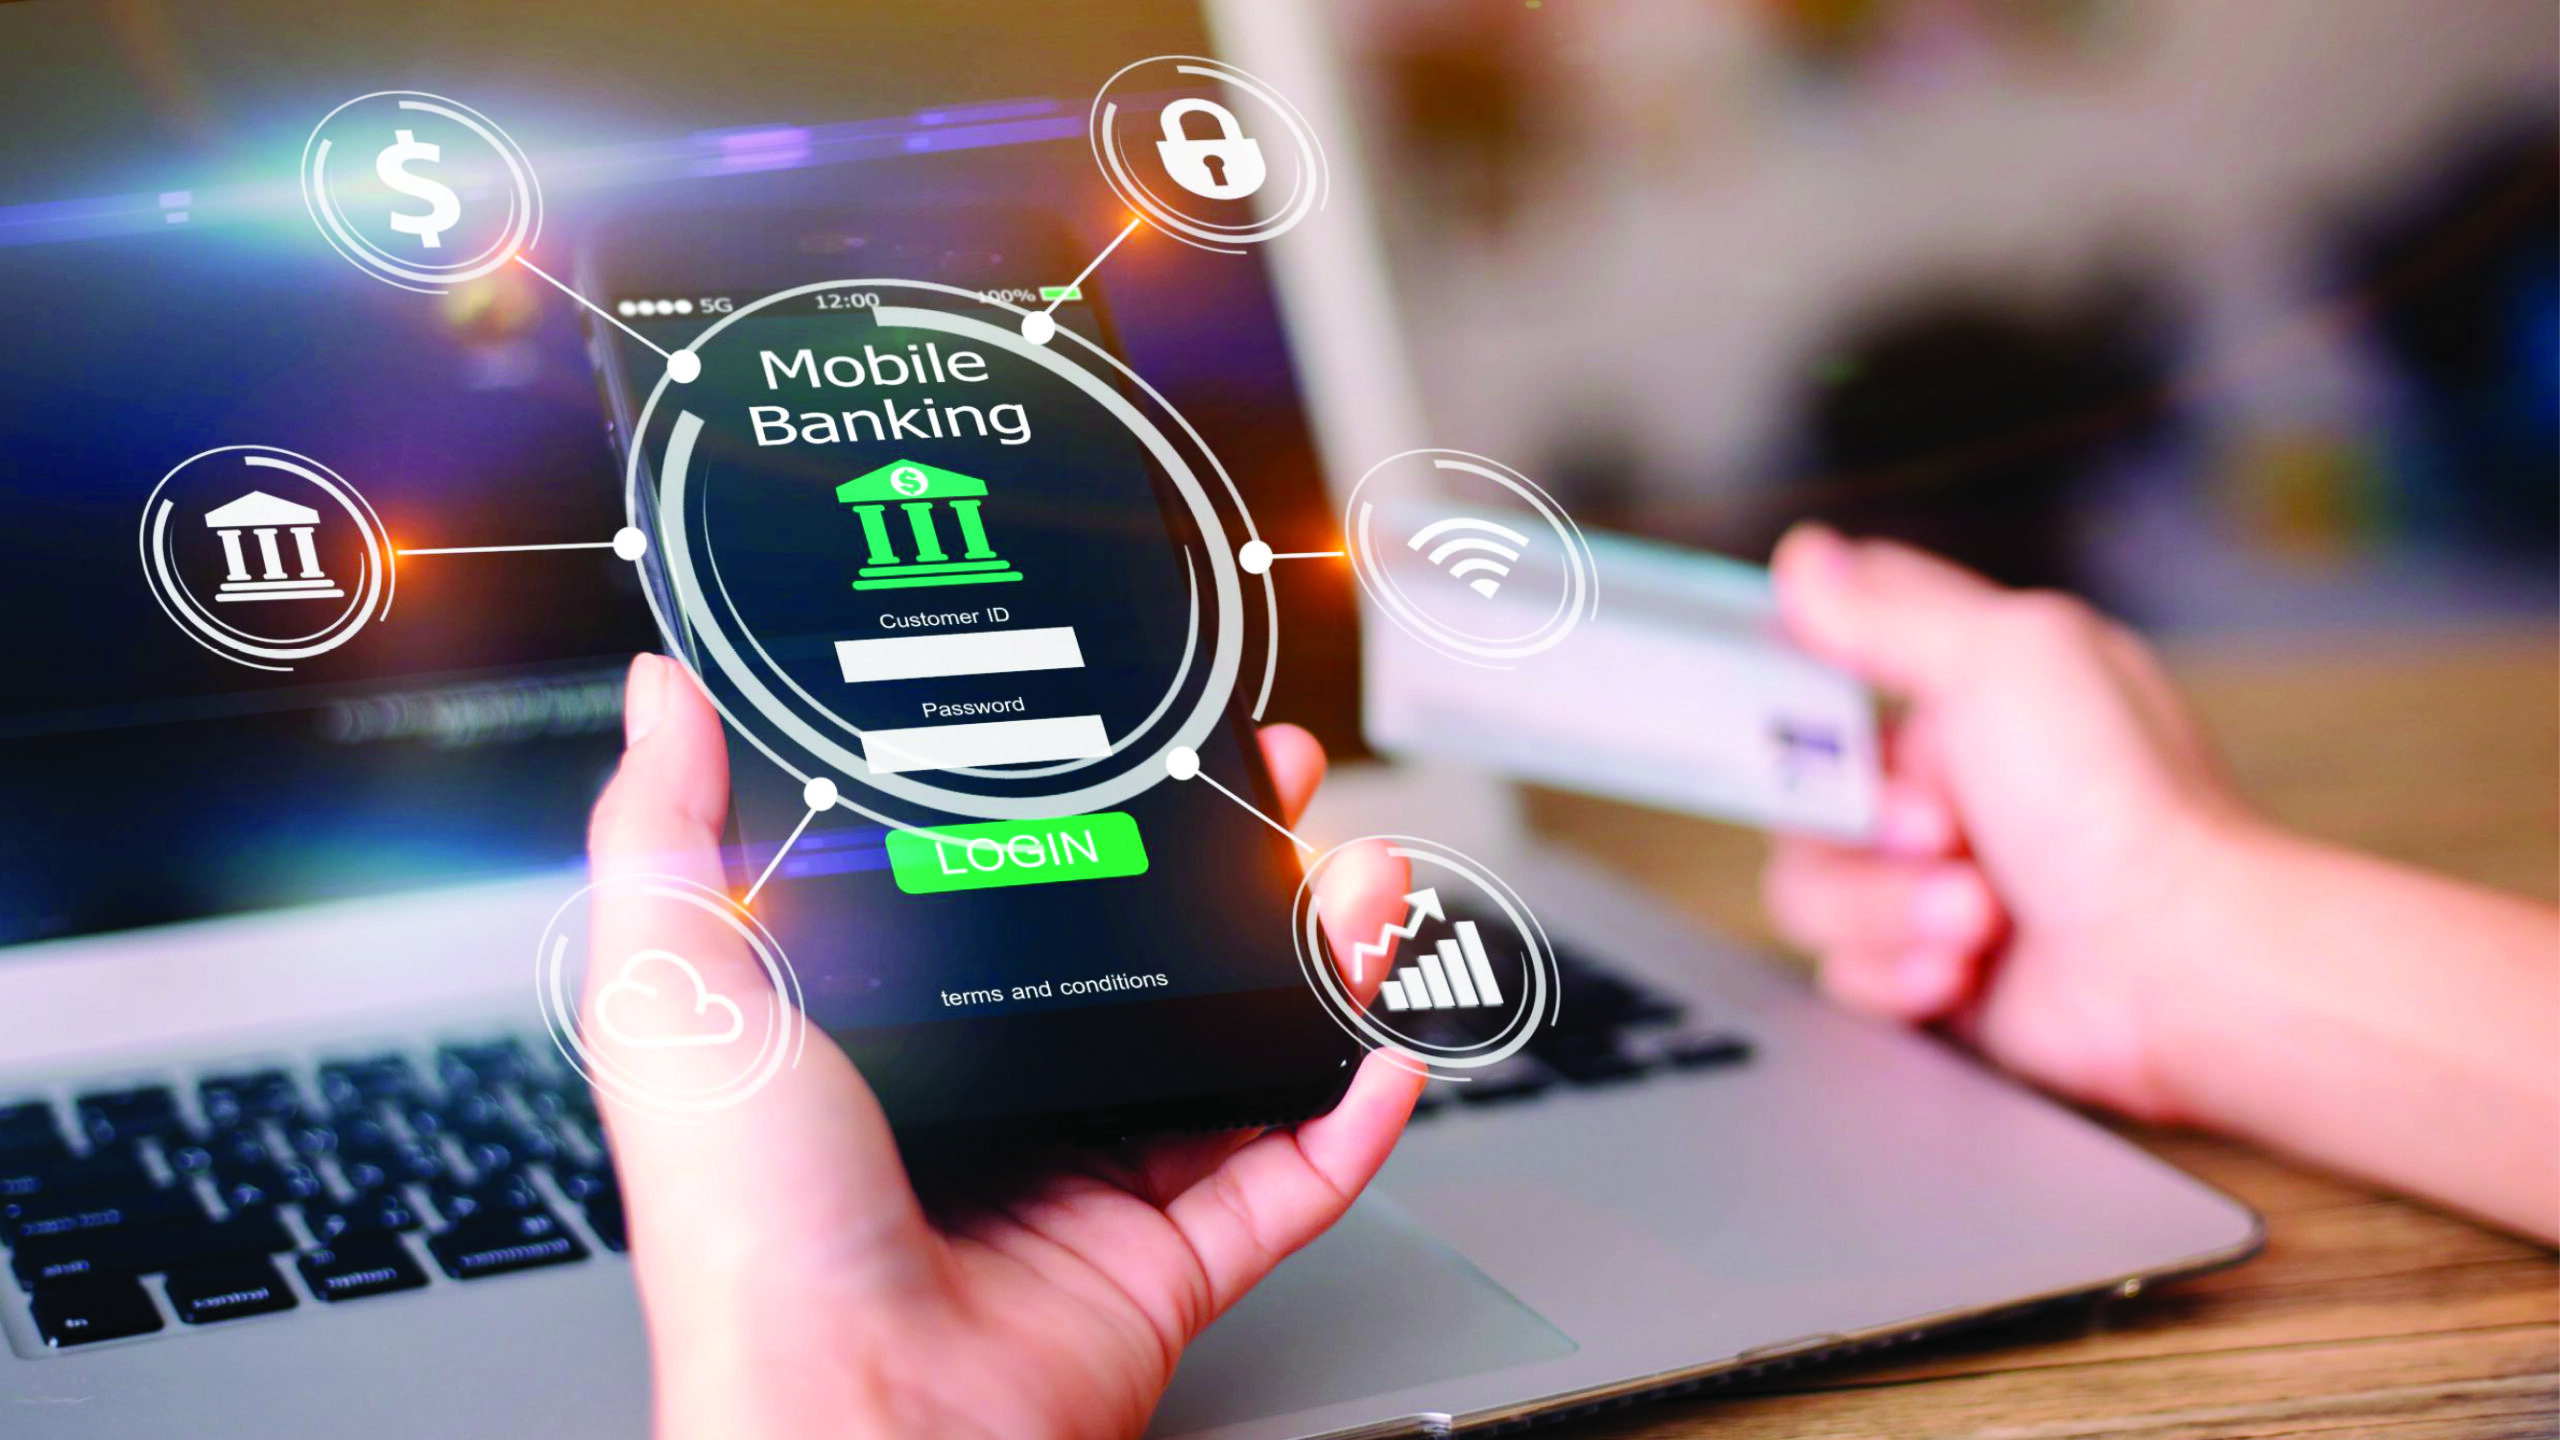
La révolution bancaire ne se joue plus dans les agences. Elle se joue désormais dans nos smartphones. Chaque jour, des milliards de transactions sont effectuées en quelques secondes, souvent d’un simple geste sur un smartphone.
Payer un taxi, réserver un billet d’avion, envoyer de l’argent à un proche, investir en Bourse ou régler un achat à l’étranger ne nécessitent plus de franchir le seuil d’une agence bancaire. Les services financiers accompagnent chacun de nos gestes, mais ils disparaissent progressivement de notre champ de vision. En quelques années, la banque a commencé à changer de nature.
Pendant plus de deux siècles, sa puissance reposait sur trois piliers : un réseau d’agences, une capacité à financer l’économie et la confiance inspirée par son enseigne.
Ce modèle, qui a structuré le développement des systèmes bancaires modernes, est aujourd’hui remis en question par une transformation beaucoup plus profonde que la seule digitalisation des services.
L’essor des néobanques en est l’illustration la plus visible. Pourtant, réduire leur succès à une simple innovation technologique serait une erreur. Leur apparition révèle surtout que les attentes des clients avaient déjà changé.
Les consommateurs ne recherchent plus uniquement une banque solide. Ils attendent désormais un service simple, instantané, transparent et parfaitement intégré à leur quotidien numérique.
La véritable question n’est donc plus de savoir si les néobanques remplaceront les banques traditionnelles. Elle est de comprendre pourquoi elles ont réussi à s’imposer dans un secteur que beaucoup considéraient comme l’un des plus difficiles à transformer.
Pourquoi les néobanques sont apparues au bon moment ?
Contrairement à une idée largement répandue, les néobanques ne sont pas nées d’une innovation unique. Elles sont le résultat d’une convergence de plusieurs transformations qui, pendant des années, ont évolué séparément avant de produire leurs effets simultanément.
La crise financière de 2008 constitue un premier tournant. Au-delà de ses conséquences économiques, elle fragilise durablement la confiance envers une partie du système bancaire international et conduit les régulateurs à renforcer considérablement leurs exigences en matière de fonds propres, de conformité et de gestion des risques. Pendant que les banques historiques se concentrent sur cette profonde réorganisation, le monde numérique, lui, continue d’accélérer.
Le smartphone devient le principal point d’accès aux services numériques. Le cloud computing réduit considérablement les coûts de développement. Les interfaces de programmation (API) facilitent les échanges de données, tandis que les consommateurs prennent l’habitude de gérer leur quotidien depuis une application. Les usages évoluent plus rapidement que les organisations.
Cette évolution s’inscrit dans une transformation beaucoup plus large des usages financiers. Selon la Banque mondiale, près de 80% des adultes dans le monde disposent désormais d’un compte financier, contre seulement 51% en 2011. Cette progression spectaculaire de l’inclusion financière s’est accompagnée d’une adoption massive du smartphone, devenu le principal point d’entrée vers les services numériques et bancaires.
Pris séparément, aucun de ces facteurs n’aurait suffi à bouleverser l’industrie bancaire. Ensemble, ils créent les conditions d’un nouveau modèle. C’est précisément à ce moment qu’apparaissent des acteurs comme Revolut, N26, Monzo ou Nubank. Leur intuition est simple : si les comportements des utilisateurs ont changé, la banque doit être pensée autrement.
Non plus à partir de ses contraintes internes, mais à partir des usages de ses clients. Cette approche a trouvé un écho considérable auprès du marché.
À elle seule, Revolut revendique aujourd’hui plus de 70 millions de clients dans plus de 40 pays, contre environ 50 millions à fin 2024, illustrant la rapidité avec laquelle ce nouveau modèle bancaire s’est imposé. Cette différence de point de départ va progressivement redessiner les règles du secteur.
Pourquoi les néobanques ont changé les règles du jeu ?
Les banques traditionnelles n’ont pas ignoré la révolution numérique. Bien au contraire. Depuis plus d’une décennie, elles investissent des milliards d’euros dans la modernisation de leurs systèmes d’information, le développement d’applications mobiles et la digitalisation de leurs processus. Pourtant, ces investissements n’ont pas suffi à empêcher l’essor d’une nouvelle génération d’acteurs.
Le phénomène dépasse d’ailleurs largement le cas de Revolut. Au Brésil, Nubank revendique aujourd’hui plus de 120 millions de clients, devenant l’une des plus grandes banques numériques au monde. Ce succès confirme que cette transformation ne relève pas d’un phénomène européen, mais d’une évolution mondiale.
Pour les banques historiques, le numérique constituait d’abord un moyen d’améliorer un modèle existant. Les nouveaux services venaient s’ajouter à une organisation construite autour des agences, des produits bancaires et d’infrastructures informatiques parfois anciennes.
Les néobanques ont adopté une démarche inverse. Elles ont imaginé une banque directement pensée pour le smartphone, en partant des usages quotidiens de leurs clients plutôt que des contraintes de leur organisation.
Cette différence de philosophie a profondément transformé l’expérience bancaire. L’ouverture d’un compte ne prend plus plusieurs jours, mais quelques minutes.
Les paiements sont instantanément notifiés. Les dépenses sont automatiquement classées par catégorie. Les virements internationaux deviennent plus simples et plus transparents.
Derrière ces fonctionnalités, ce n’est pas seulement l’interface qui change. C’est la relation entre la banque et son client. Les banques historiques digitalisaient leurs processus, alors que les néobanques repensaient l’expérience utilisateur.
Cette nuance explique en grande partie leur succès.
Pendant longtemps, la concurrence bancaire s’est jouée sur la qualité du conseil, l’étendue du réseau d’agences ou la capacité à financer l’économie.
Désormais, elle se joue aussi sur la simplicité d’utilisation, la rapidité d’exécution et la fluidité de l’expérience numérique. Les standards fixés par les grandes plateformes technologiques se sont progressivement imposés au secteur financier. Les néobanques n’ont donc pas seulement conquis de nouveaux clients. Elles ont modifié les attentes de tous les clients.
Et lorsqu’une innovation change durablement les attentes du marché, elle cesse d’être un avantage concurrentiel. Elle devient une nouvelle norme.
Cette évolution se traduit désormais dans leurs performances économiques.
En 2025, Revolut a généré près de 6 milliards de dollars de chiffre d’affaires et plus de 2 milliards de dollars de bénéfice avant impôt, confirmant que le modèle des banques 100% numériques n’est plus seulement une promesse de croissance, mais une activité rentable. C’est précisément ce qui s’est produit.
Aujourd’hui, la quasi-totalité des grandes banques accélèrent leurs investissements dans les parcours digitaux, les paiements instantanés, les services personnalisés et l’intelligence artificielle. Les innovations qui distinguaient hier les néobanques deviennent progressivement des standards de l’industrie.
Mais cette transformation ouvre un nouveau chapitre. Car si les néobanques ont obligé les banques à repenser leur relation avec leurs clients, elles ne sont peut-être plus les seules à convoiter cette relation. Les véritables concurrents de demain ne viennent plus uniquement du monde bancaire.
Ils s’appellent Apple, Google, Tencent ou encore Amazon. Et c’est là que la transformation change d’échelle.
L’essor des néobanques marque une étape importante de la transformation bancaire. Mais il ne constitue probablement qu’une phase de cette recomposition. La véritable bataille se déplace désormais vers un enjeu plus stratégique : le contrôle de la relation quotidienne avec le client.
Les grands groupes technologiques l’ont parfaitement compris. Apple, Google ou Tencent ne cherchent pas nécessairement à devenir des banques au sens traditionnel du terme. Leur objectif est différent : intégrer les services financiers dans des écosystèmes numériques où le paiement, l’épargne, le crédit ou l’assurance deviennent des fonctionnalités parmi d’autres.
Dans cette logique, la banque tend à devenir un service invisible, intégré à une expérience numérique beaucoup plus large. Cette évolution représente un défi majeur pour les établissements historiques.
Leur avantage concurrentiel ne repose plus uniquement sur leur capacité à collecter des dépôts ou à distribuer du crédit. Il dépend de plus en plus de leur aptitude à offrir une expérience simple, sécurisée et personnalisée, tout en conservant ce qui fait leur force depuis toujours : la confiance.
C’est précisément sur ce terrain que les banques disposent encore d’un atout décisif. Contrairement aux plateformes technologiques, elles évoluent dans un cadre réglementaire particulièrement exigeant et jouent un rôle essentiel dans le financement de l’économie et la stabilité du système financier.
La confiance ne se construit pas uniquement par la qualité d’une application. Elle repose aussi sur la solidité des institutions, la protection des dépôts et la capacité à gérer les risques.
Pour le Maroc, cette transformation représente autant un défi qu’une opportunité. L’accélération de la digitalisation, les progrès du paiement mobile et la montée en puissance de la stratégie nationale de transformation numérique créent un environnement favorable à l’innovation financière. Cette dynamique se reflète dans l’évolution des usages financiers.
Les dernières données de la Banque mondiale montrent une progression continue de l’inclusion financière et de l’utilisation des services numériques au Maroc, confirmant que les comportements des consommateurs évoluent rapidement.
Dans le même temps, les banques marocaines disposent d’atouts importants : une expertise reconnue sur le continent africain, une capacité d’investissement significative et un régulateur qui accompagne progressivement cette mutation sans compromettre la stabilité du secteur.
Au fond, les néobanques n’ont peut-être pas révolutionné la banque.
Elles ont surtout révélé qu’un modèle construit pendant plus de deux siècles devait évoluer pour répondre à de nouveaux usages. C’est sans doute leur principal héritage. Les banques de demain ne seront pas seulement celles qui financeront l’économie. Elles seront celles qui réussiront à conjuguer innovation, simplicité et confiance.
Car, dans un univers où les technologies évoluent sans cesse, la confiance demeure le véritable actif stratégique. Dans un monde où la technologie évolue à grande vitesse, la confiance reste le véritable actif stratégique des banques. Ce qui change aujourd’hui, ce n’est pas sa valeur. C’est la manière dont elle se construit.
Les cinq caractéristiques d’une néobanque
Ce qui les distingue des banques traditionnelles
• 100 % mobile : ouverture de compte et gestion des opérations directement depuis un smartphone.
• Expérience utilisateur simplifiée : parcours fluides, notifications en temps réel et gestion intuitive des dépenses.
• Tarification plus transparente : frais réduits et meilleure lisibilité des services proposés.
• Déploiement rapide : une infrastructure numérique qui facilite l’expansion internationale sans réseau d’agences.
• Innovation continue : intégration rapide de nouvelles fonctionnalités (cartes virtuelles, paiements instantanés, outils de gestion budgétaire, etc.).