Taux
Politique monétaire : BAM joue la carte de la prudence
Malgré les contrecoups du conflit au Moyen-Orient, l’inflation demeure maîtrisée. Bank Al-Maghrib a encore fait le pari, lors de son 2e Conseil de 2026, de maintenir le statu quo. Le point.

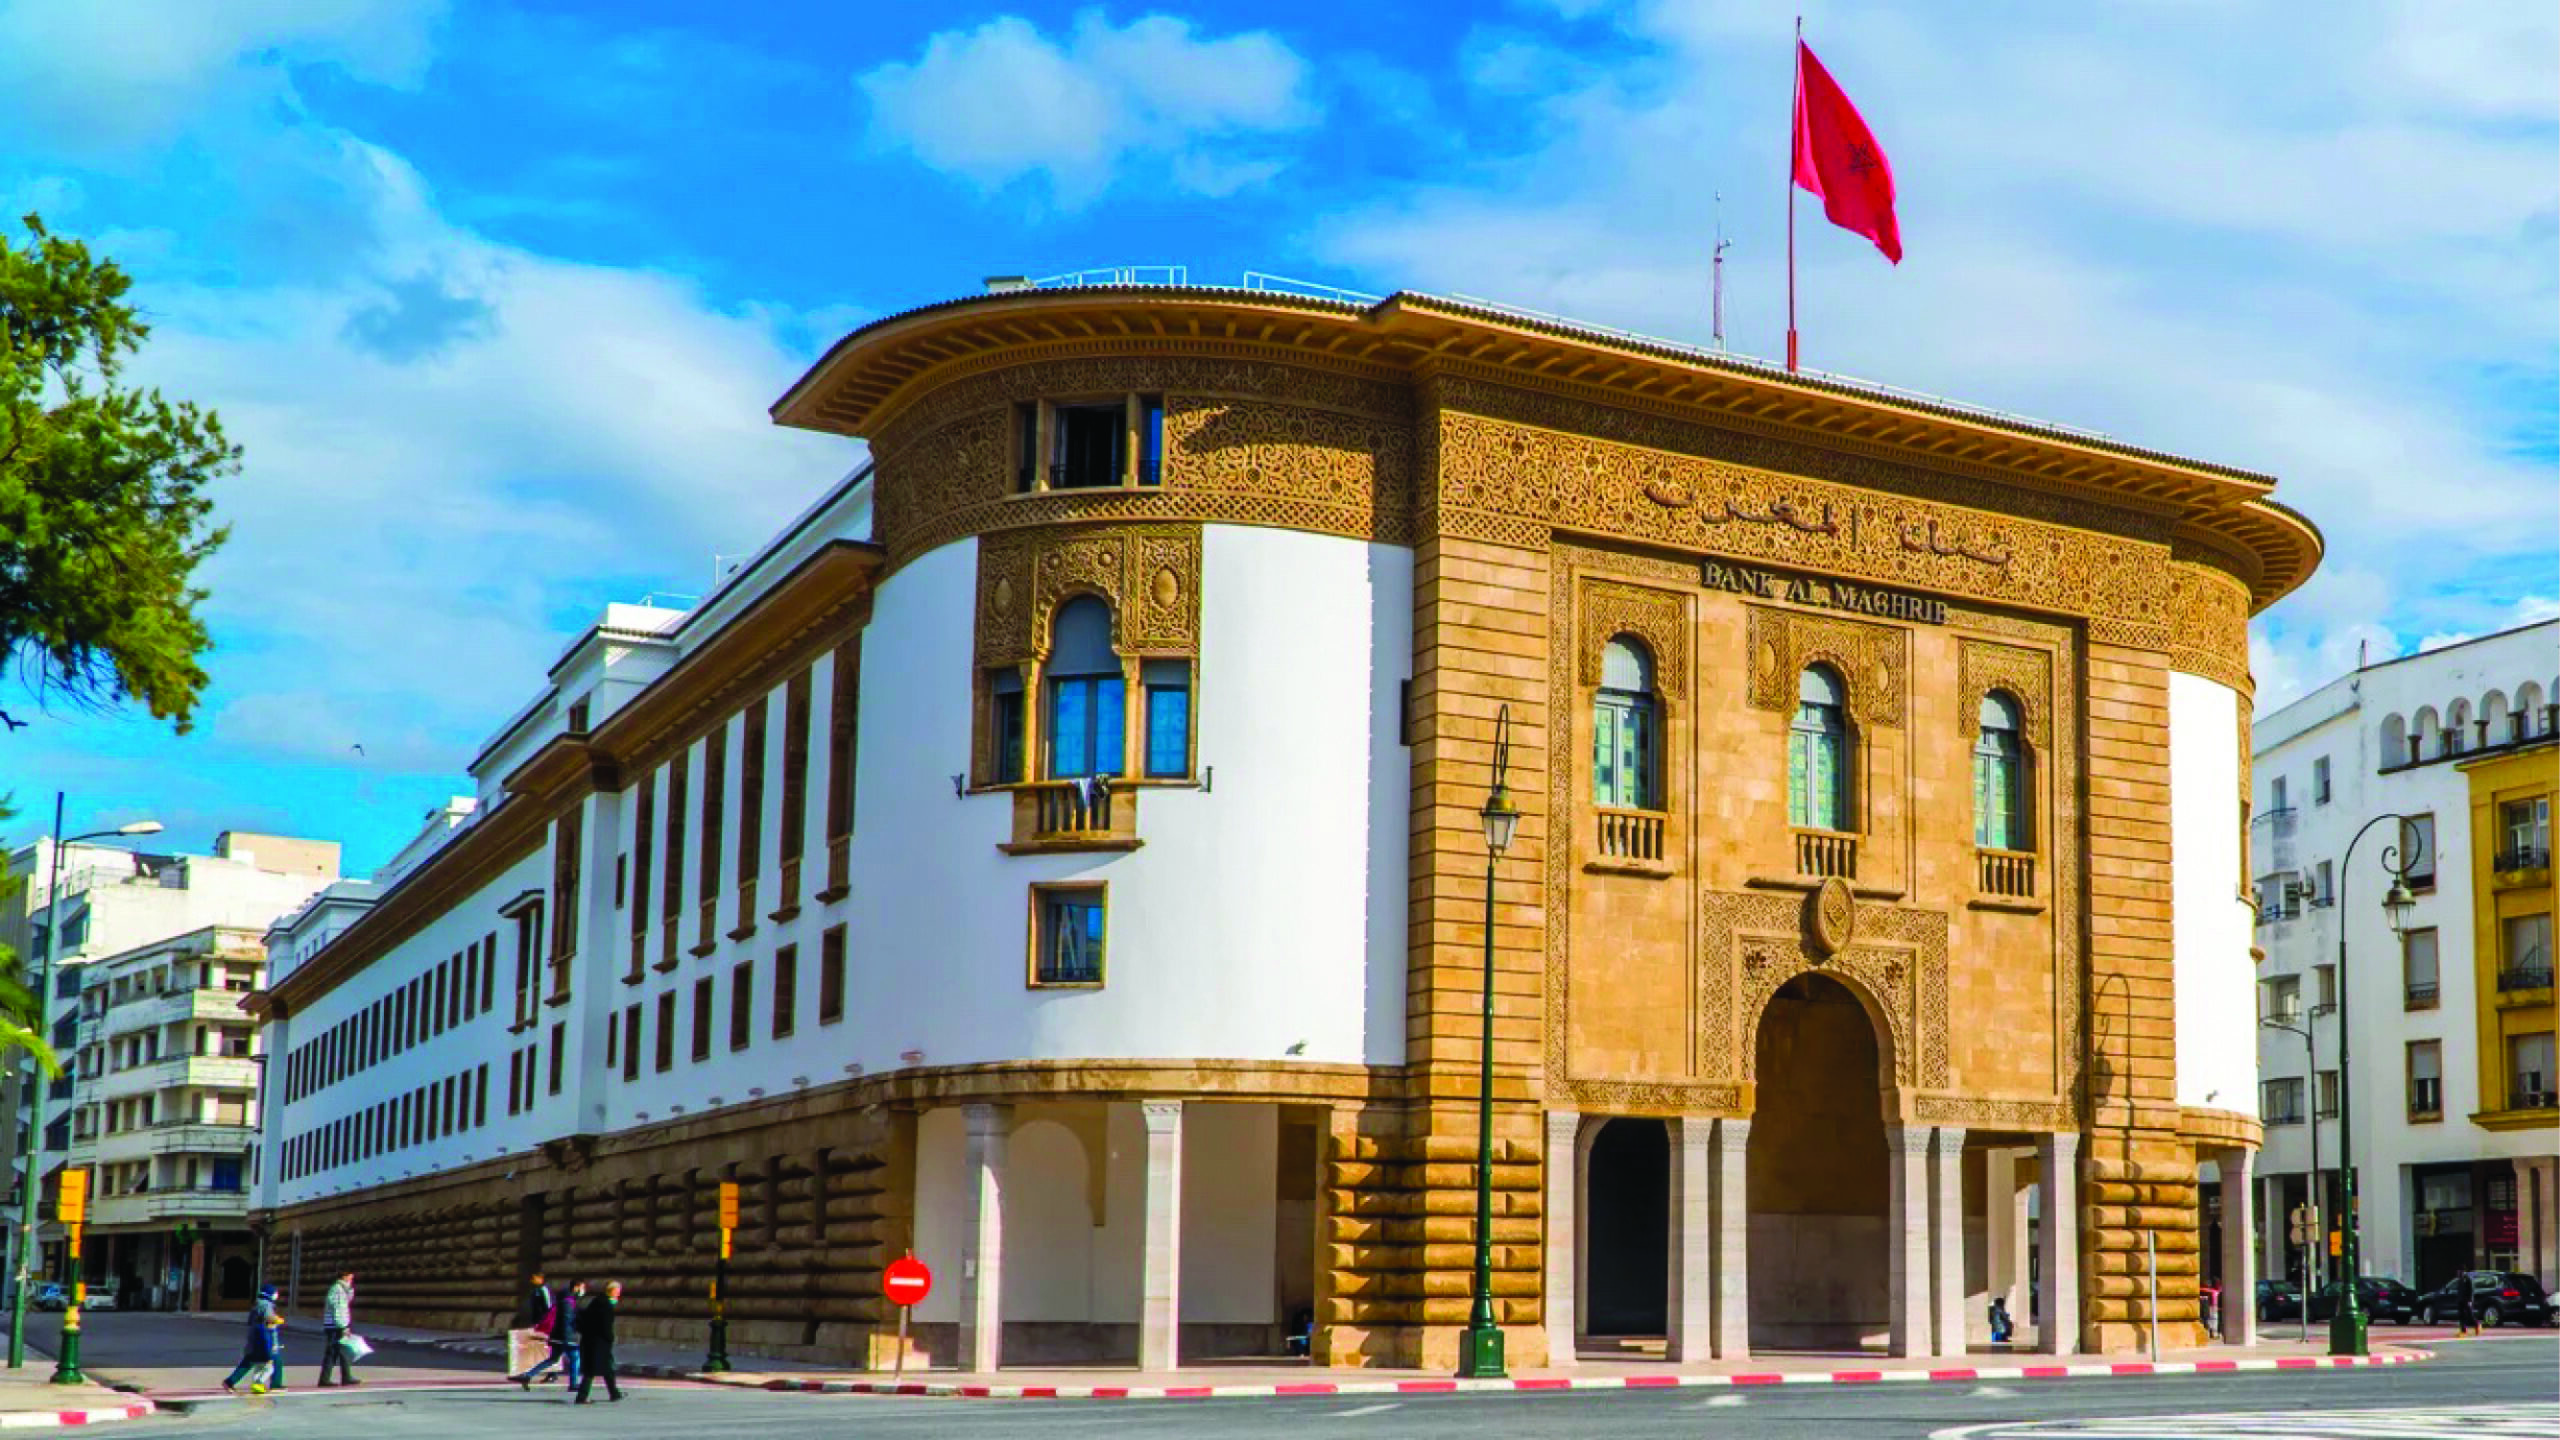
La décision de Bank Al-Maghrib (BAM) de maintenir son taux directeur inchangé à 2,25% lors de son Conseil du 23 juin était largement anticipée par le marché, notamment par les investisseurs et les bureaux de recherche.
Lors de la rencontre organisée avec les représentants de la presse nationale, à l’issue du 2e Conseil de l’Institut d’émission, Abdellatif Jouahri, wali de BAM, est revenu sur la kyrielle de facteurs explicatifs ayant quelque part motivé le statu quo monétaire qui était attendu par le marché.
En clair, l’évolution modérée des tensions inflationnistes à moyen terme, couplée aux conditions de financement favorables et au dynamisme affiché par l’économie nationale, constitue autant de données qui ont pesé lourd dans la balance de la dernière décision de BAM, qualifiée de prudente par bon nombre d’analystes.
Notons que même si la conclusion récente d’un protocole d’accord entre les États-Unis et l’Iran laisse penser que le conflit au Moyen-Orient tire à sa fin, les risques et les tensions géopolitiques sont toujours prégnants.
Une inflation encore maîtrisée
Les contrecoups du conflit au Moyen-Orient sont perceptibles à l’échelle nationale, notamment sur la facture énergétique et les prix des carburants. Pour preuve, ces derniers ont enregistré un accroissement annuel de 27,6% en mai.
«Cette augmentation ainsi que celle de l’inflation importée devrait, selon BAM, se traduire par une nette accélération de l’inflation domestique, qui resterait toutefois modérée à moyen terme.»
Concrètement, après avoir évolué autour de 0,8% au cours des deux années précédentes, celle-ci atteindrait, selon les prévisions actualisées de la banque centrale, 1,5% en moyenne cette année et 2,1% en 2027. À l’évidence, ces projections laissent entrevoir une inflation plutôt maîtrisée au niveau national.
Autre paramètre déterminant : l’inflation sous-jacente serait limitée à 0,2% en 2026, reflétant principalement une contraction des prix de sa composante alimentaire.
À noter que les anticipations d’inflation se sont également inscrites en hausse limitée. Pour preuve, les experts du secteur financier, interrogés au cours du deuxième trimestre de 2026 dans le cadre de l’enquête trimestrielle de Bank Al-Maghrib, tablent sur un taux moyen de 2,2%, aussi bien à l’horizon de 8 trimestres qu’à celui de 12 trimestres.
S’agissant du crédit bancaire au secteur non financier, son rythme devrait, au regard de l’évolution prévue de l’activité économique et des anticipations du système bancaire, connaître une nette accélération, passant de 4,8% en 2025 à 6,8% cette année, avant de revenir à 6,1% en 2027.
En outre, il importe de préciser que, pour ce qui a trait aux conditions de financement et dans le sillage du maintien du taux directeur à 2,25%, l’enquête de la banque centrale auprès des banques commerciales fait ressortir un repli trimestriel de 16 points de base du taux débiteur moyen global, qui s’établit à 4,66% au premier trimestre de 2026.
Une croissance tonique
Les prévisions de BAM pour l’année en cours sont pour le moins optimistes, à l’image de celles du HCP et de l’OCDE. Ainsi, la croissance de l’économie nationale ressortirait en accélération de 4,9% en 2025 à 5,2% en 2026, puis s’établirait, en raison de l’effet de base, à 3,1% en 2027.
Au niveau des déterminants de la croissance, notons qu’après un accroissement de 8,2% en 2025, la valeur ajoutée agricole marquerait, selon la banque centrale, un rebond de 16% cette année.
Et ce, en tenant compte d’une récolte céréalière estimée par le département de l’Agriculture à 90 millions de quintaux. Elle devrait ensuite accuser un recul de 7,6% en 2027 sous l’hypothèse d’un retour à une production céréalière moyenne.
Pour les activités non agricoles, leur rythme devrait se consolider à 4,2% en moyenne en 2026 et en 2027, après 4,5% en 2025.
Par ailleurs, concernant le marché du travail, notons que les résultats de la nouvelle enquête du HCP sur la main-d’œuvre indiquent un taux de chômage national de 10,8% au premier trimestre 2026 (contre 13,5% dans les villes et 6,1% en milieu rural).
Atténuation du déficit budgétaire
Au regard des réalisations, des données de la Loi de finances 2026 et de la programmation budgétaire triennale 2026-2028, ainsi que de l’ouverture par le gouvernement de crédits supplémentaires d’un montant de 20 MMDH, le déficit budgétaire (hors cessions des participations de l’État) devrait, selon les projections de BAM, s’atténuer à 3,4% du PIB en 2026 et à 3,3% en 2027.
Ce trend baissier conforte indéniablement l’assainissement des finances publiques, une composante clé du maintien des équilibres macroéconomiques du Royaume.
Sous un autre angle factuel, l’exécution budgétaire au cours des cinq premiers mois de l’année fait ressortir une augmentation de 8% des recettes ordinaires et un alourdissement de 12,2% des dépenses globales, traduisant essentiellement un accroissement de celles au titre des biens et services et des intérêts de la dette.
Au-delà des différentes projections passées en revue, la rencontre avec la presse spécialisée, organisée à la suite du deuxième Conseil de Bank Al-Maghrib, a laissé filtrer une pléthore d’informations inhérentes aux dossiers et chantiers clés de l’Institut d’émission.
Ciblage de l’inflation dès 2027
Lors de la séquence des questions-réponses, Abdellatif Jouahri a apporté un éclairage sur le chantier structurant relatif au ciblage de l’inflation, dans le cadre d’une transition progressive vers un régime de change plus flexible.
BAM prévoit d’organiser une simulation à blanc du ciblage de l’inflation en décembre prochain, avant le lancement officiel de ce cadre de politique monétaire en 2027, a confié Jouahri.
D’ailleurs, l’année prochaine devrait être propice à la transition progressive vers un régime de change plus flexible, puisque les avoirs officiels de réserve continueraient de se renforcer pour ressortir à 542 milliards de dirhams en 2027 (soit 6 mois et 9 jours d’importations de biens et services).
Toujours selon Jouahri, le chantier du ciblage de l’inflation est actuellement en cours de déploiement, avec un travail de sensibilisation et de formation mené auprès des différentes catégories d’acteurs concernés.
D’ailleurs, une première rencontre a été organisée avec les opérateurs du secteur financier et le monde académique. Des échanges avec le secteur privé sont également prévus dans le cadre d’une prochaine réunion avec la CGEM.
Notons qu’avant la phase de simulation à blanc programmée en décembre, le dossier complet sera présenté au Conseil de la banque centrale en septembre prochain.
Pour rappel, dans la perspective de l’implémentation du ciblage de l’inflation, BAM bénéficie de l’assistance technique du FMI, tout en sollicitant l’expertise d’autres banques centrales pour ne citer que celle du Chili.
Ceci dit, au-delà du volet de la communication et de la sensibilisation, l’Institut d’émission mise sur la formation et prépare ses cadres au niveau régional.
L’objectif étant de les outiller pour accompagner les différents acteurs au sujet des avantages et des implications du ciblage de l’inflation, qui n’est autre qu’un régime de politique monétaire dans lequel BAM fixe un objectif explicite d’inflation et ajuste ses instruments afin de maintenir l’évolution des prix autour de cette cible à moyen terme.