Au Royaume
Hassan Boubrik: «Il a été nécessaire de revoir intégralement nos processus et nos moyens»
Couvrant actuellement plus de 24,5 millions de Marocains, la Caisse nationale de sécurité sociale a été au cœur du dispositif de généralisation de l’assurance maladie. Son directeur général explique cette transformation majeure.

Pouvez-vous nous dresser un état des lieux de l’avancement de la généralisation de la couverture médicale en chiffres et par catégories ?
La CNSS couvre aujourd’hui plus de 24,5 millions de personnes. Parmi elles, 9,8 millions de bénéficiaires relèvent du régime des travailleurs salariés (TS) et près de 3,4 millions du régime des travailleurs non-salariés (TNS).
Le régime AMO-Tadamon compte à lui seul près de 11 millions de personnes, tandis que AMO Achamil couvre environ 390.000 assurés.
L’élargissement de la population couverte s’est accompagné d’une progression remarquable du volume de dossiers traités, passé de 22.000 dossiers par jour en 2021 à plus de 102.000 en 2025, soit un niveau multiplié par cinq.
En matière de prestations, le montant global des remboursements a atteint plus de 21 milliards de dirhams en 2025. Sur ce total, près de 9 milliards de dirhams ont été versés aux travailleurs salariés, un peu plus de 2 milliards aux TNS et 1 milliard au titre du régime AMO Achamil.
Les prestations servies aux bénéficiaires d’AMO-Tadamon ont, quant à elles, dépassé les 9 milliards de dirhams.
Concernant l’AMO-Tadamon prise en charge par l’État, à combien s’élèvent les décaissements publics ces dernières années et sous quelle fréquence sont-ils effectués ?
Le gouvernement veille à garantir la pérennité du régime AMO-Tadamon, destiné aux personnes incapables de s’acquitter des cotisations, en assurant le paiement régulier de leurs cotisations via un décaissement annuel de l’ordre de 9,5 MMDH.
Concrètement, qu’est-ce que l’AMO a changé pour les anciens bénéficiaires du RAMED ?
Depuis le 1er décembre 2022, tous les ex-bénéficiaires du RAMED ont basculé automatiquement vers l’AMO.
Cette transition marque une évolution majeure dans la vie des millions de personnes en situation de vulnérabilité, leur offrant, pour la première fois, un accès effectif et équitable aux soins dont elles étaient privées depuis longtemps.
Par ailleurs, le montant des prestations servies témoigne de l’impact concret et direct de cette réforme. Outre la gratuité des soins et des hospitalisations dans les établissements publics de santé, les bénéficiaires d’AMO-Tadamon disposent désormais du même panier de soins et des mêmes taux de remboursement que les autres catégories d’assurés.
Ce régime leur ouvre le droit au remboursement des médicaments, des consultations médicales ainsi que des actes de biologie, de radiologie et d’autres prestations médicales, dispensées aussi bien dans le secteur public que dans le secteur privé.
À quel rythme la mise à jour des bénéficiaires est-elle réalisée ? Et quelle interconnexion avec le Registre social unifié ?
Effectivement, il existe une interconnexion systématique entre la CNSS et le Registre social unifié (RSU).
L’inscription au RSU constitue, en effet, une condition nécessaire pour toute personne souhaitant bénéficier des régimes AMO-Tadamon ou AMO Achamil, dans la mesure où ce registre attribue à chaque ménage un indice socioéconomique qui détermine automatiquement le régime applicable et, pour AMO Achamil, le niveau de cotisation.
Les données des ménages inscrits au RSU sont mises à jour en continu par les autorités compétentes. Ainsi, à chaque actualisation, le ministère de l’Intérieur transmet les nouvelles informations à la CNSS, garantissant la disponibilité de données fiables et actualisées afin d’assurer un ciblage équitable des bénéficiaires.
La CNSS a dû relever de nombreux défis matériels et organisationnels pour le déploiement de ce chantier. Pouvez-vous nous en donner un aperçu ?
Tripler le nombre d’assurés en un temps aussi restreint constitue un défi considérable. Nous avons dû faire face à d’importantes contraintes opérationnelles, notamment en matière d’adhésion, de gestion des dossiers et de recouvrement des cotisations.
Il a été nécessaire de revoir intégralement nos processus et nos moyens.
La métamorphose de la CNSS a commencé par l’adaptation et l’amélioration des systèmes d’information pour optimiser leur performance, leur robustesse, leur sécurité et leur capacité à traiter un flux de données et de transactions beaucoup plus important et prendre en charge une population hétéroclite, qui diffère des salariés en termes d’immatriculation et de paiement des cotisations.
Par ailleurs, nous avons élargi la taille de notre réseau à 176 agences fixes et 65 agences mobiles, pour être plus proches des citoyens. Nous avons également noué des partenariats avec les réseaux de proximité, ce qui nous a permis de mettre à la disposition de nos assurés plus de 3.000 points de contact pour déposer leurs dossiers de remboursement.
En parallèle, nous avons adapté notre organisation en renforçant les structures en charge de la relation client et de la qualité de service, ainsi que celles en charge des prestations, notamment le pôle AMO. Enfin, la digitalisation a joué un rôle central dans cette transformation.
Notre application «MaCNSS» offre un accès simplifié à de nombreux services, tels que l’édition d’attestations, le suivi des dossiers de remboursement, la déclaration des membres de la famille, la consultation des droits à l’AMO, etc.
Le service «Taawidaty» permet de gérer toutes les prestations du régime général à distance (les pensions, les allocations familiales, les IJM, ou encore les demandes d’IPE…).
Le portail «Damancom», quant à lui, est aujourd’hui utilisé par la quasi totalité des entreprises pour la déclaration et le télépaiement. Grâce à l’ensemble de ces initiatives, nous avons pu absorber l’augmentation massive des flux tout en améliorant la qualité de service.
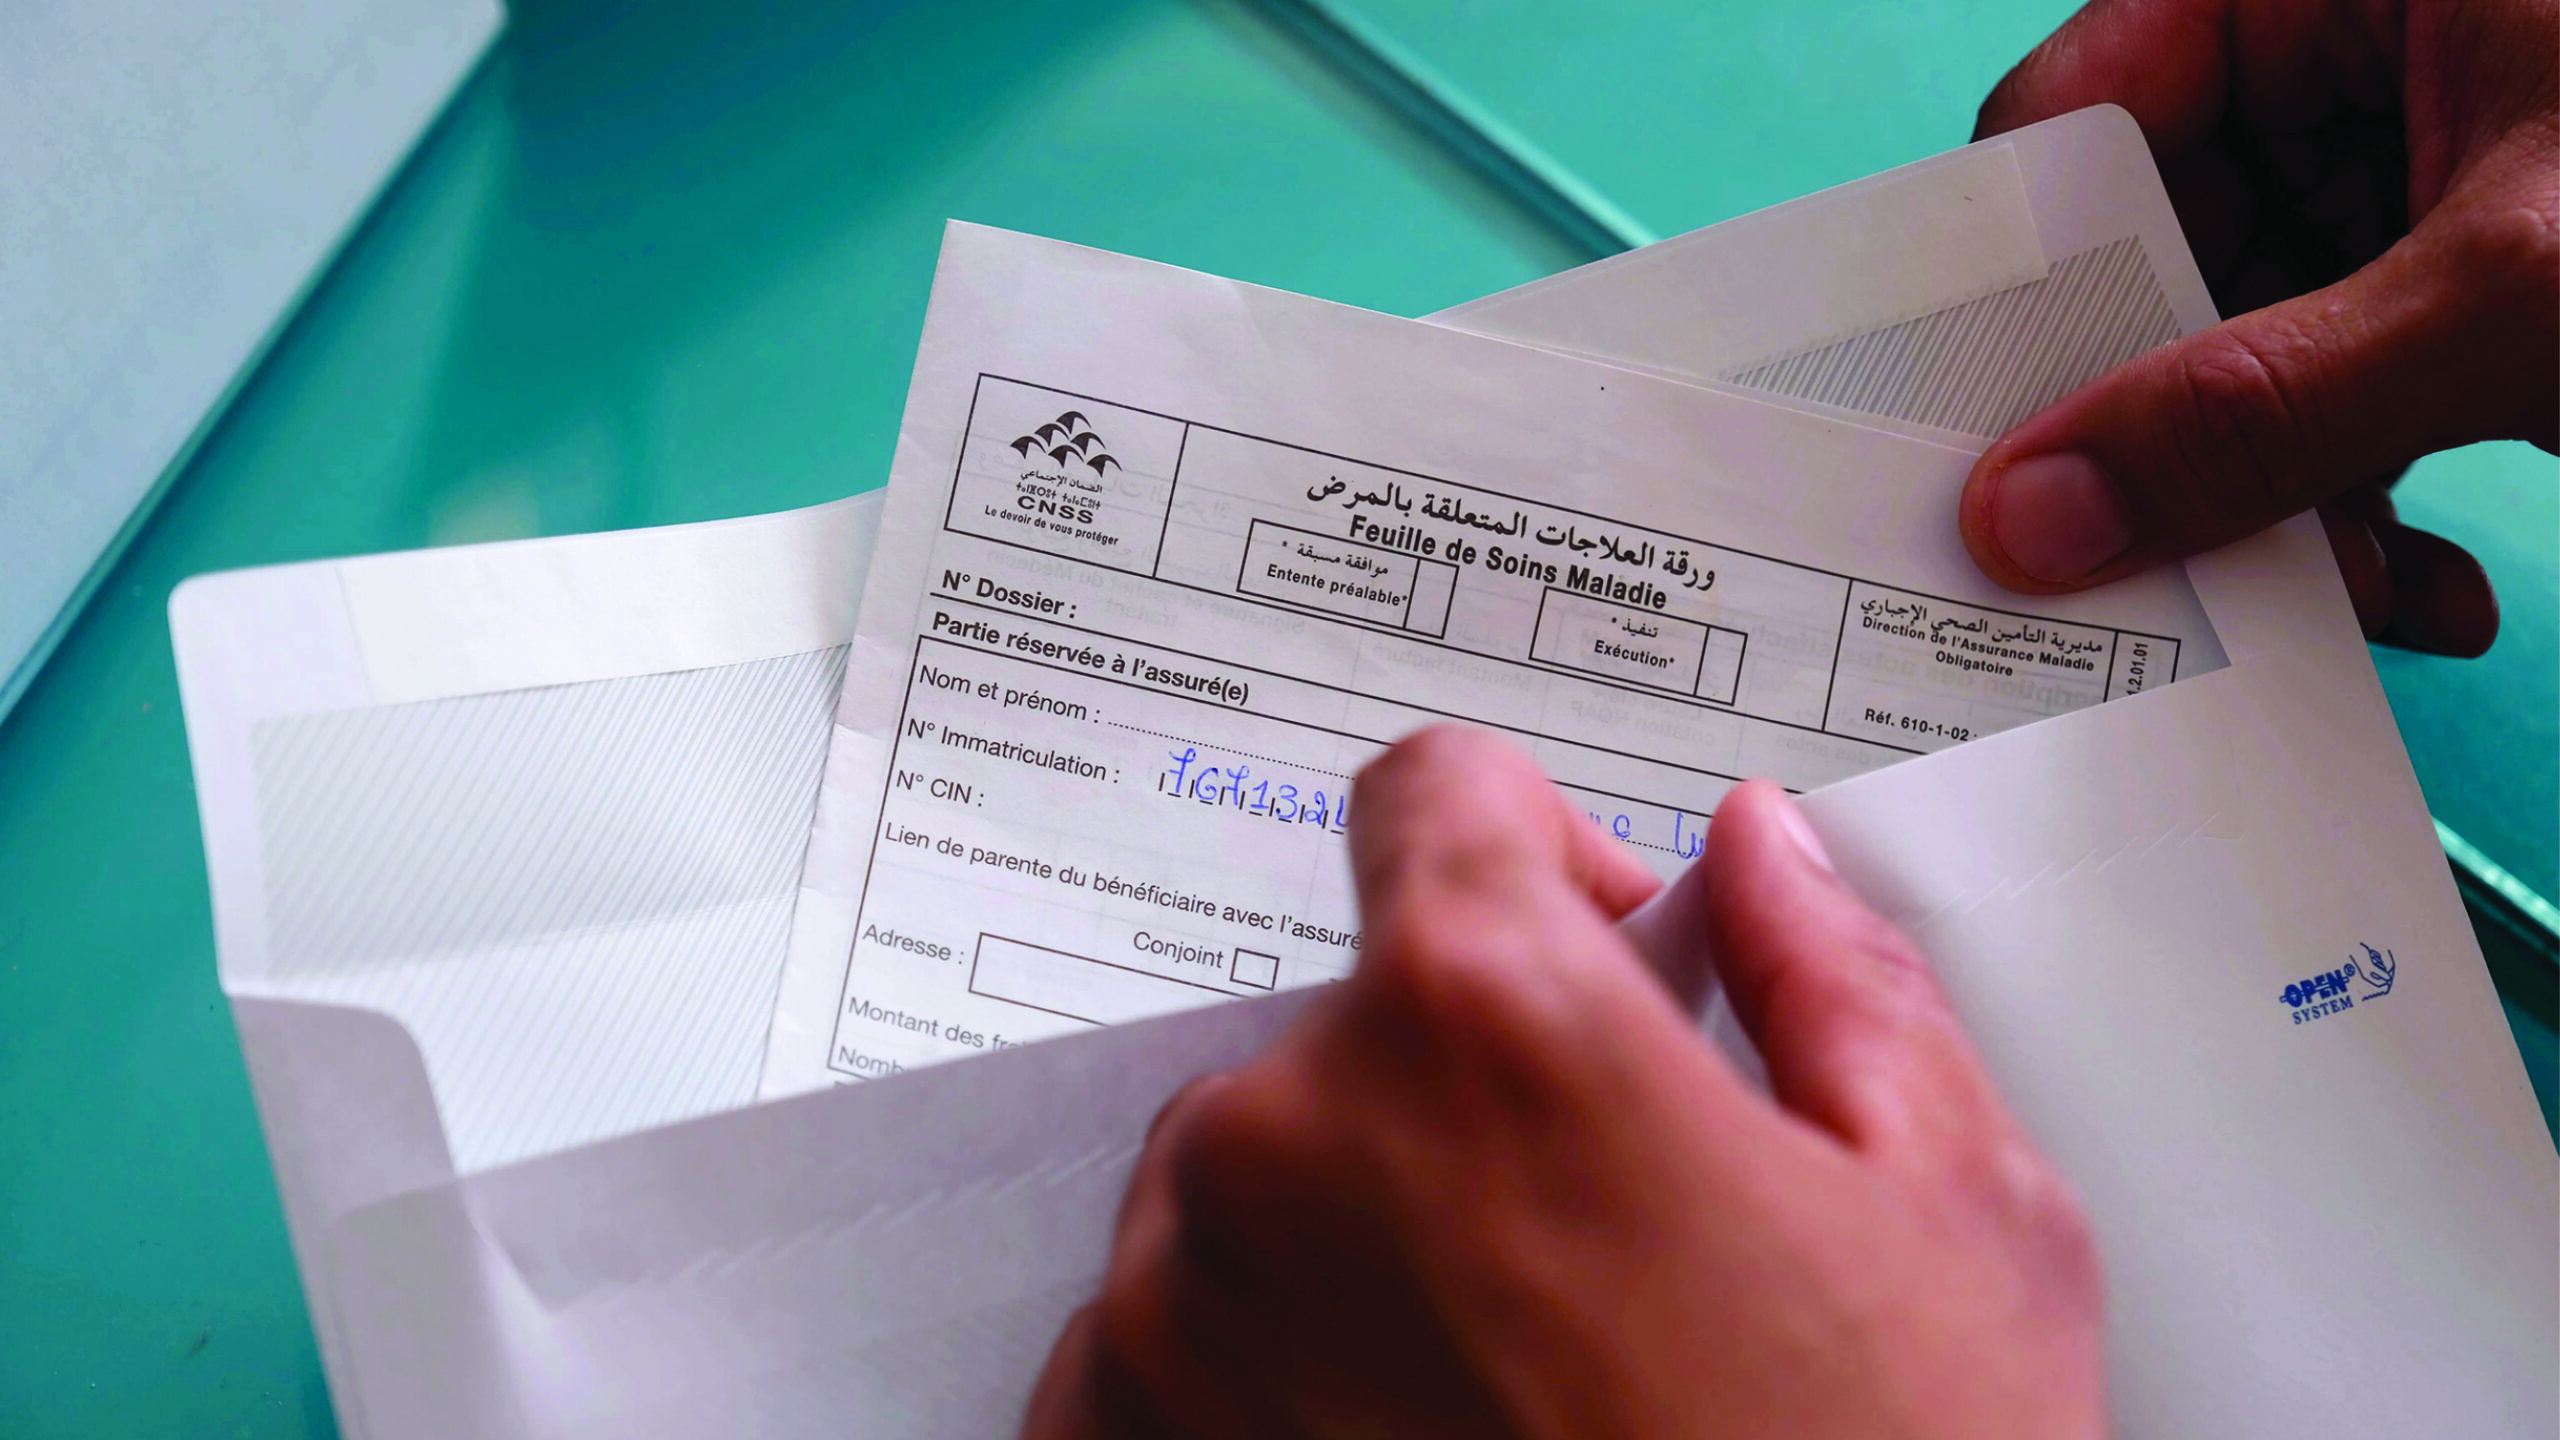
Nous assurons aujourd’hui un délai moyen de remboursement de 8 à 9 jours, délai qui pourra être encore réduit avec l’adoption de la feuille de soins électronique.
Comment garantir la solvabilité financière de l’AMO face à l’augmentation rapide de la demande de soins ?
Dans un contexte marqué par l’augmentation des coûts de la santé et le vieillissement de la population, la soutenabilité financière de l’AMO représente un enjeu important.
Si le régime AMO des salariés continue à afficher des excédents confortables, celui des TNS et AMO Achamil connaissent déjà des déséquilibres techniques liés au phénomène d’anti-sélection et à l’irrégularité du paiement des cotisations. Pour garantir la viabilité du système, trois leviers prioritaires s’imposent.
Le premier est la rationalisation des dépenses : il est indispensable d’éviter une hausse incontrôlée des dépenses en encadrant le coût des soins.
Cela passe par la régulation des prix des médicaments, la mise en place et le respect de parcours de soins coordonnés et de protocoles thérapeutiques opposables, et la valorisation du secteur public.
La lutte contre la fraude doit être également renforcée. Le deuxième est le renforcement des ressources de l’AMO, notamment à travers l’ajustement de certaines cotisations, l’amélioration globale du taux de recouvrement et la réduction de l’anti sélection en élargissant la base de cotisants réguliers.
Enfin, un levier essentiel pour contenir les coûts à moyen et long terme réside dans la prévention. Ces mesures combinées constituent un socle nécessaire pour assurer la solvabilité durable de l’AMO, tout en préservant un accès équitable aux soins pour l’ensemble de la population.