Epargne
Patrimoine : Les Marocains gagnent en richesse et en dettes
Le patrimoine des ménages, en augmentation de 8,1% en 2024, se diversifie au profit essentiellement des valeurs mobilières. En face, leur endettement continue de s’alourdir, tiré surtout par les crédits à la consommation.


Les Marocains continuent de s’enrichir, quelles que soient la conjoncture ou les conditions économiques. En effet, le patrimoine des ménages marocains ne cesse de croître.
Il s’est établi en 2024 à 1.109 milliards de dirhams, en hausse de 8,1% par rapport à l’année précédente où il avait franchi la barre des 1.000 MMDH. Toutes les catégories de ces avoirs ont connu des augmentations, tant au niveau des dépôts bancaires, des placements dans les contrats d’assurance-vie ou dans les produits du marché financier.
L’encours des dépôts des ménages a affiché un rythme de progression continue, autour de 5% sur les dix dernières années. Sauf qu’en 2023, la cadence de la croissance a décéléré, enregistrant une évolution de 3,6%, avant de rebondir l’année précédente de 7,8% pour atteindre 895 MMDH.
Cela reste redevable notamment à l’amnistie fiscale accordée en 2024 et qui a permis aux banques d’encaisser pas moins de 40 MMDH de la part des déclarants.
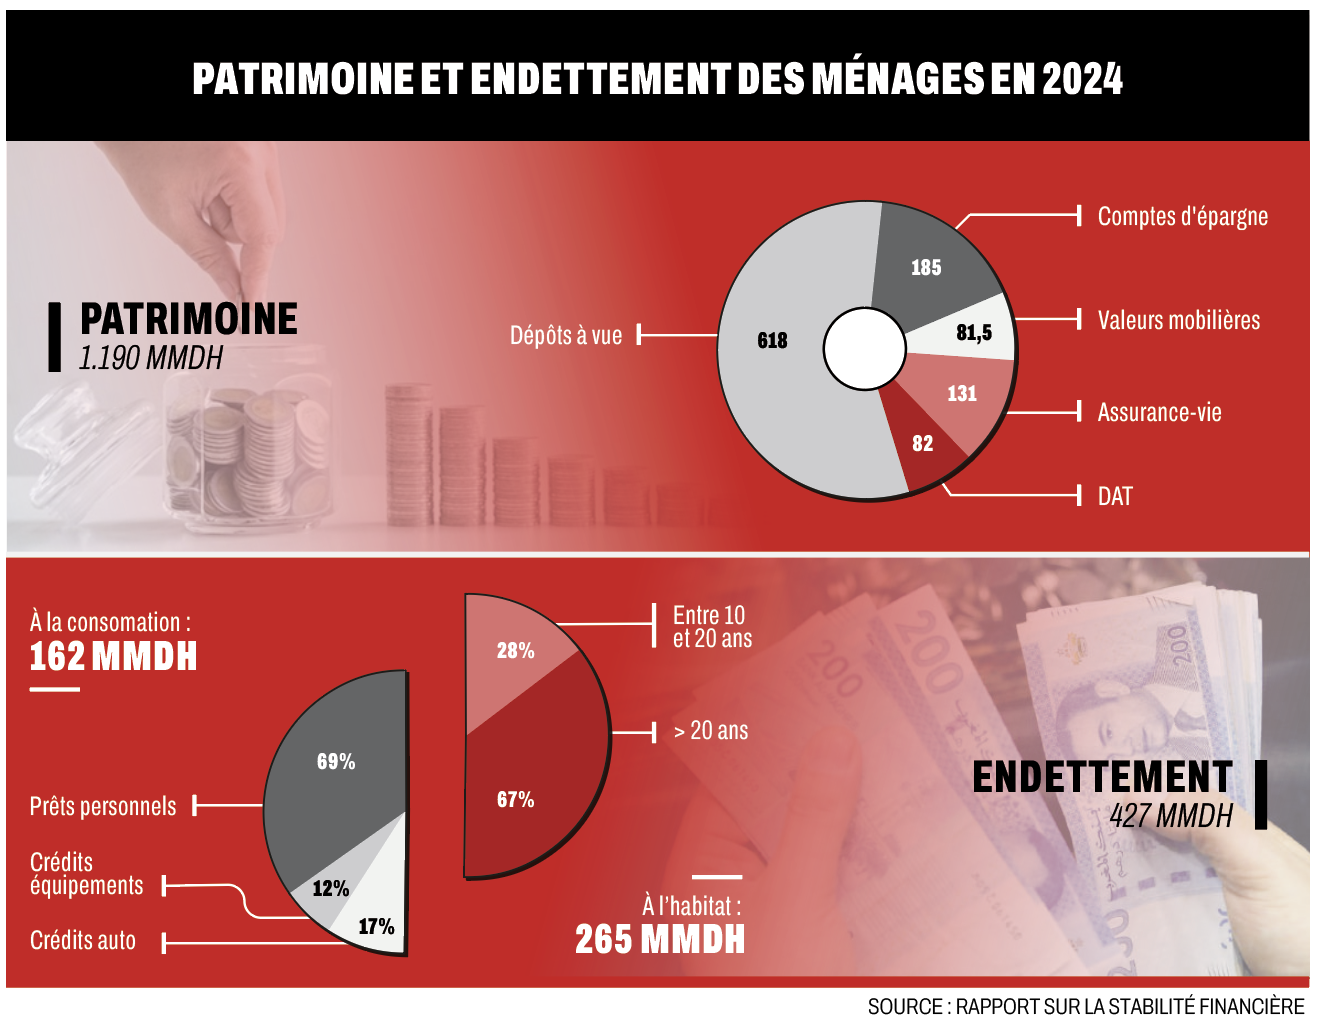
Force est de constater alors que ce sont les dépôts à vue qui ont enregistré la plus forte hausse, avec 10,1%, s’élevant ainsi à 618 MMDH. Ils représentent 69% des dépôts après 67% en 2023 et 61% en moyenne sur la dernière décennie.
A côté, les comptes d’épargne maintiennent leur hausse à un rythme modéré avec 2,9% en 2024 à 185 MMDH, contre 1,8% une année auparavant. En plus de l’effet de la régularisation fiscale, ces deux catégories de dépôts bancaires ont tiré profit du fléchissement de l’encours des dépôts à terme, qui sont sur une pente baissière depuis des années.
Il faut dire aussi que la baisse tendancielle et progressive du rendement de ces comptes bloqués explique leur essoufflement, jugés moins attractifs par les ménages. Ils se sont donc contractés de 1,1%, baissant à 82 MMDH, consécutivement à un recul de 2,9% en 2023.
En 2024, ils n’ont formé plus que 9% des dépôts des ménages, contre 18% dix années auparavant, soit un repli de moitié.
Cap sur les produits rentables
Cette dynamique traduit alors une réallocation des ressources des ménages vers des produits offrant une rémunération plus intéressante et plus liquide aussi. Ce qui se reflète sur les placements dans les contrats d’assurance-vie qui ont connu une amélioration de 8,2% à 131 MMDH.
Ainsi, leur part dans le patrimoine global des Marocains a atteint actuellement 11%, au lieu de 8% en moyenne la dernière décennie. Parallèlement, l’appétence des ménages vers les valeurs mobilières s’est nettement consolidée en 2024.
Un montant additionnel de 11 MMDH a été enregistré, l’équivalent d’une hausse de 15,5%, portant les placements dans ce type de produits à 81,5 MMDH, après une hausse de 11,4% en 2023. Il est à noter que cet encours a été multiplié par 1,7 fois en six ans ; ce qui reflète l’intérêt grandissant pour ce type de placements.
Globalement, la structure reste stable avec une part de 90% constituée d’actions et de parts d’OPCVM. Autant le patrimoine des Marocaines croît, autant leur dette progresse également.
Son encours détenu aussi bien par les banques que par les sociétés de financement s’est élevé à près de 427 MMDH en 2024, enregistrant une progression de 3,8%. Une année auparavant, la hausse était de 3,1%.
Bien qu’en augmentation, cette croissance demeure au-dessous des niveaux historiques de la période 2015-2022, pendant laquelle ils avaient atteint 4,3% en moyenne. Le gros de cette dette est détenu par les banques à hauteur de 80%, dont 62% sous forme de crédits à l’habitat et 38% de prêts à la consommation.
L’habitat marque le pas
La hausse de la dette des Marocains ne s’est pas manifestée forcément sur ses deux composantes (immobilière et à la consommation). Les prêts destinés à l’habitat ont à peine maintenu leur rythme de progression observé l’année dernière, de 1,5%, atteignant un encours de 265 MMDH.
C’est la croissance la plus faible en 20 ans. Il faut dire que l’incertitude qui règne sur le secteur y est pour beaucoup dans la stagnation de la croissance des crédits. Cela dit, il est une performance qui sort du lot dans ce contexte, c’est celle des financements mourabaha immobilier dont l’encours s’est apprécié de 16% à 25 MMDH.
En revanche, l’encours des crédits à la consommation a affiché une croissance de près de 8% après 6,1% en 2023. Cette catégorie reste dominée par les prêts personnels qui représentent 69% de l’encours global, soit 111,8 MMDH.
Les crédits destinés à l’achat de véhicules accaparent, eux, 17% du total (27,5 MMDH) et ceux consacrés à l’acquisition d’équipements domestiques 12% (19,4 MMDH). Le reliquat de 2% concerne les cartes de crédit.
Somme toute, les avoirs des ménages ainsi que leur composition entameraient une nouvelle phase où la détention de simples dépôts bancaires à rendement fixe n’est plus suffisante. La tendance s’oriente vers des placements plus intéressants (assurance-vie) ou encore plus risqués et rentables (valeurs mobilières).
Néanmoins, tant que les incertitudes continueront à planer sur le marché immobilier, l’endettement des ménages serait porté essentiellement par les crédits à la consommation.
Taux de défaut : Un pic historique jamais observé
Le taux de défaut des ménages continue de s’aggraver. Avec des créances en souffrance de 44,5 MMDH, elles ont augmenté de 6,6% contre 6,4% en 2023, portant le taux de sinistralité à 10,5% en quasi-stagnation par rapport à l’année dernière.
Ce n’est pas une nouvelle réjouissante en soi, puisque ce taux est le plus élevé observé historiquement. Par type de crédit, les prêts à la consommation présentent le taux de défaut le plus élevé à 13,9%, tandis que les crédits immobiliers enregistrent un taux de sinistralité de l’ordre de 8,3%.